
حساب التقاعد الاستثماري من منظور خبير تصنيف
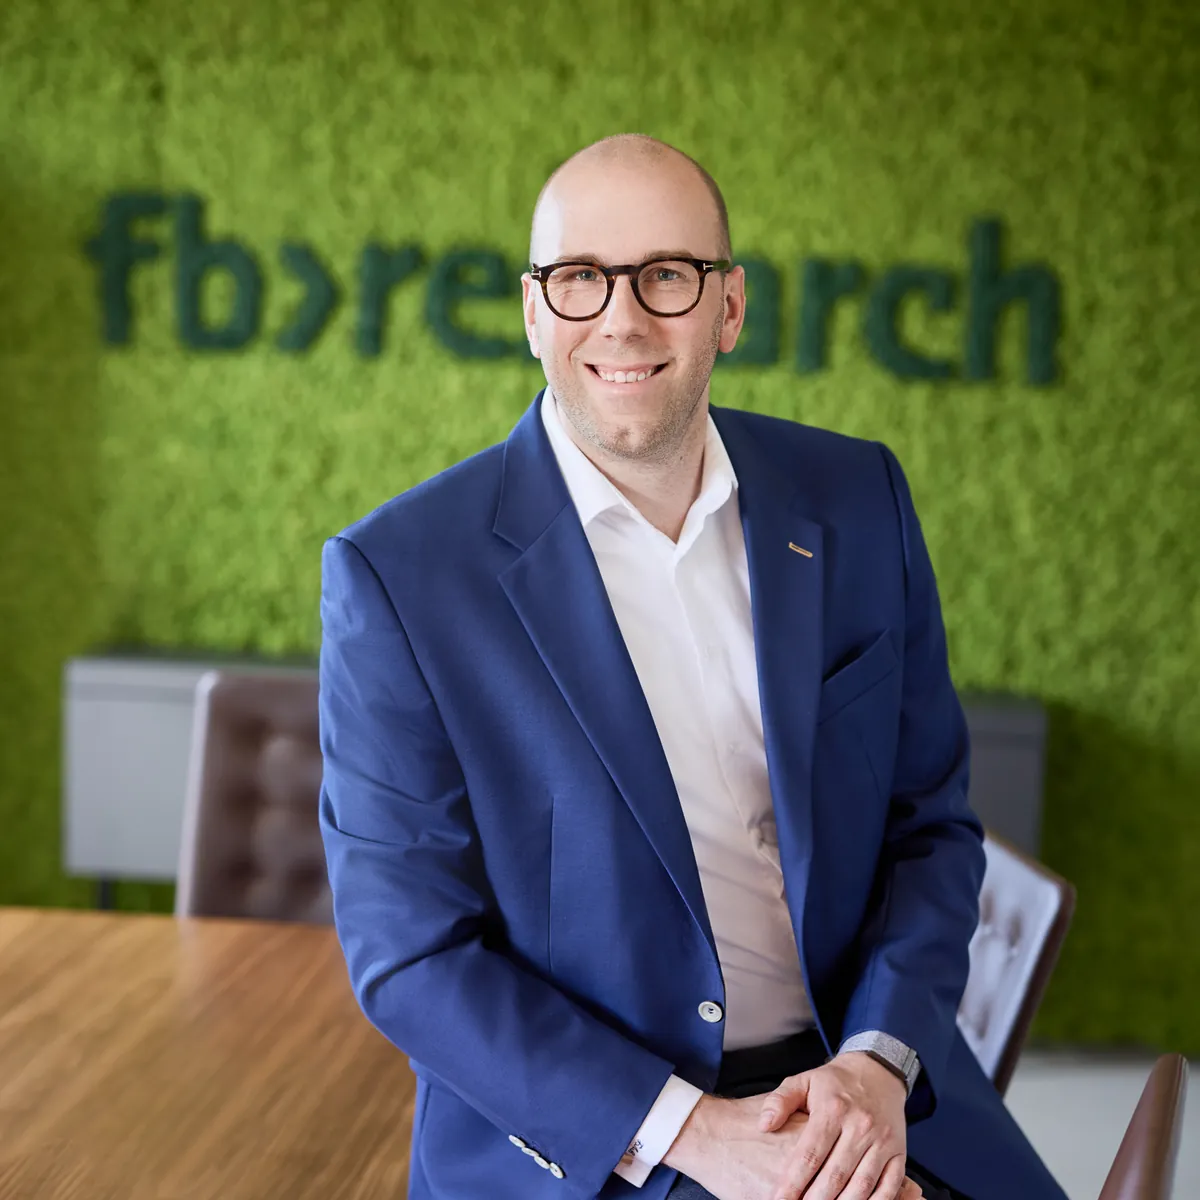 Fabian Van Lancker، المدير العام لشركة fb research GmbH،
10 أسئلة إلى Fabian Van Lancker (fb research): مقابلة مع خبير
كيف يُقارَن أصلًا منتج من منتجات سوق رأس المال مثل حساب التقاعد الاستثماري بإنصاف؟ لقد سألنا. يعرف Fabian Van Lancker، المدير العام لشركة fb research GmbH، عالم التصنيفات من الداخل، ويوضح لنا ما المهم في المقارنة، ولماذا يراهن القطاع قبل كل شيء على المنتجات المميزة، وكيف تنشأ التصنيفات المستقلة أصلًا.
تشتهر fb research بالتصنيفات ومقارنات الشروط لمنتجات التأمين التقليدية. كيف يمكن نقل هذه المنهجية إلى حساب التقاعد الاستثماري، الذي ليس مجموعة شروط تقليدية، بل منتج من منتجات سوق رأس المال؟
سيوجد حساب التقاعد الاستثماري في صيغتين: كحساب تقليدي بنهج الصناديق، وكمنتج تأمين. ولم تكن الحسابات الخالصة حتى الآن محور اهتمام fb research، لا في مقارنة المزايا ولا في الإبرام. وسيبقى الأمر كذلك في إطار إصلاح الادخار التقاعدي الخاص. وفي مقارنة منتجات التأمين نقدّم حساب التقاعد كمثال حسابي، لكن دون إبرام ودون مقارنة نوعية. أما في منتجات التأمين نفسها فهناك فروق واضحة في المزايا والشروط. ويسري ذلك خاصة على المنتجات المميزة التي يروّج لها المؤمِّنون بشكل متزايد. ونعكس هذه الفروق في أدواتنا، نوعيًا وكميًا على حد سواء.
هل تخططون لتصنيف خاص أو معيار مقارنة خاص بمزوّدي حسابات التقاعد الاستثمارية؟ وإن كان الأمر كذلك، فما المعايير الحاسمة من وجهة نظركم؟
ينبغي أولًا التمييز بين دورَي fb research GmbH وFranke und Bornberg GmbH. فإذا كان هناك تصنيف، وهو ما أفترضه حاليًا، فسيطلقه Michael Franke على الأرجح في العام المقبل مع Franke und Bornberg GmbH. وأتوقع أنه سيركز على المنتجات المميزة. أما نحن فنبدأ في 01.01.2027 بالمقارنة والإبرام لمنتجات ريستر الجديدة. ونقدّم هناك تحليلًا نوعيًا، خاصة للفروق التي نراها منذ اليوم.
يبلغ سقف التكاليف القانوني 1.0% للحسابات القياسية. هل يكفي هذا المؤشر الواحد لجعل المزوّدين قابلين للمقارنة بشكل معقول، أم تحتاج من وجهة نظركم إلى معايير جودة أكثر تفصيلًا؟
يتجه السوق حاليًا إلى ألا تكون الحسابات القياسية محور اهتمام المؤمِّنين ولا كبار شركات التوزيع والوسطاء. ومن المقرر أن تُبرم من بين طرق أخرى عبر المواقع الإلكترونية للمؤمِّنين. أما ما يُراد تقديم الاستشارة فيه وعرضه بنشاط فهو بالأحرى المنتجات المميزة. وهذه بالذات سندمجها في المقارنة. ففي المنتجات المميزة يكون سقف التكاليف أحيانًا أعلى بقليل، وتوجد فروق في المزايا والتوقعات الحسابية. ولذلك نقدّم في المقارنة أكثر من هذا المؤشر الواحد. ولن نُدرج الحسابات القياسية على الأرجح، لأن الطلب عليها لا يصلنا حاليًا.
منذ 2022 تنتمي fb research إلى Swiss Life، وهي مزوّد يبيع أيضًا منتجات تقاعد خاصة به مرتبطة بالصناديق. كيف تضمنون استقلالية تحليلاتكم حين يتعلق الأمر مستقبلًا بمقارنة حسابات التقاعد الاستثمارية أيضًا؟
سؤال جيد أجبت عنه جزئيًا بالفعل. فنحن في fb research لا نُعدّ التصنيفات أصلًا. بل تتولى ذلك Franke und Bornberg GmbH بقيادة Michael Franke وKatrin Bornberg. وهي لا تزال مستقلة بنسبة 100% ودون مشاركة رأس مال خارجي. وهي مسؤولة منذ اليوم بصفتها مؤلفة ومحللة عن جميع التصنيفات المعروضة في أدواتنا. وبهذا بالذات تُضمن الاستقلالية، إذ لا يوجد أحد يمكنه التدخل هنا.
أكدتم في الماضي أن الخبرة البشرية تبقى لا غنى عنها في تفسير تفاصيل العقود. هل يسري ذلك من وجهة نظركم على حسابات التقاعد الاستثمارية أيضًا، أم أن هذه المنتجات بحكم توحيدها أسهل في المقارنة الآلية؟
لا يمكن الإجابة عن ذلك بشكل عام. ففي المنتجات القياسية أعتقد فعلًا أنها قابلة للمقارنة بسرعة كبيرة، ما دامت كلها تلتزم بمجموعة الشروط القياسية لاتحاد GDV. لكن تركيزنا مرة أخرى ليس هناك، بل على المنتجات المميزة. فتنوعها كبير جدًا منذ اليوم. ولذلك يلزم إلى جانب المقارنة الكمية مقارنة نوعية أيضًا، وهذه بالذات نعكسها في أدواتنا.
„أما ما يُراد تقديم الاستشارة فيه وعرضه بنشاط فهو بالأحرى المنتجات المميزة.“
كيف يغيّر حساب التقاعد الاستثماري من وجهة نظركم العلاقة بين منتجات التأمين التقليدية، مثل وثائق التأمين المرتبطة بالصناديق أو تأمينات المعاش التقليدية، وحلول الحسابات الخالصة؟ هل ستتحول بذلك الحاجة إلى الاستشارة؟
بناءً على المحادثات التي أجريناها حتى الآن مع كبرى منظمات التوزيع والوساطة، لا أعتقد أن الحاجة إلى الاستشارة ستتحول من حيث المنطق. فهناك شركات توزيع ومجمعات (Pools) موجهة اليوم بقوة نحو الاستثمار. وهذه تريد مستقبلًا تقديم الاستشارة في حساب التقاعد الاستثماري وفق النهج الاستثماري التقليدي. وهناك منظمات موجهة بقوة نحو التأمين ستقدّم الاستشارة في الأمر كله ضمن غطاء تأميني. فالاستشارة الموضوعية لا تتحول إذن. لكنني أعتقد أننا سنشهد في العام المقبل ضجة معينة، على غرار ما حدث عند إطلاق ريستر. وستتمتع شركات التوزيع ذات عملية الاستشارة الجيدة والأدوات الجيدة والإبرام الرقمي السريع والنوعي بميزة تنافسية واضحة. ويسري ذلك بالذات لأنني لا أفترض وفق الوضع الحالي أن الحل الحكومي سيأتي فعلًا في 01.01.2027.
يجب على الوسيطات والوسطاء مستقبلًا أن يتمكنوا من شرح منتجات التأمين وحسابات التقاعد الاستثمارية على حد سواء. ما المتطلبات الجديدة التي تنشأ من ذلك لبرمجيات الاستشارة وأدوات المقارنة؟
أعتقد أن المتطلبات الجديدة محدودة. فكبرى منظمات الوساطة التي نتعاون معها تقدّم الاستشارة في الاثنين منذ اليوم: الحسابات والصناديق، وكذلك منتجات التأمين التقليدية، سواء كانت مرتبطة بالصناديق أم لا. فهذه الكفاءة الهجينة موجودة إذن. وتوجد بالفعل حلول متنوعة من الأدوات والبرمجيات تقدّم مقارنة الحساب ومنتج التقاعد. لكنني شخصيًا لا أزال أشك في ما إذا كانت هناك حاجة ملحّة إلى أداة واحدة تُقارَن منها الصناديق والتأمينات. فالاثنان مختلفان جدًا في جوهرهما تقنيًا أيضًا. فالحساب يكون لدى بنك، ومُصدر الصندوق ليس مزوّد الحساب. أما في التأمين فأرتبط بمؤمِّن، ومنه تأتي الوثيقة والبيانات. فعملية الإبرام مختلفة تمامًا إذن، وكذلك التنظيم. وأداة لإيقاظ الحاجة تُظهر مرة واحدة ما يمكن أن يقدمه الحساب وما يمكن أن يقدمه منتج التأمين، أمر منطقي فعلًا. لكن في أدوات المقارنة والإبرام التقليدية يوجد اليوم في السوق لاعبون كبار راسخون، نعدّ أنفسنا منهم. ولن ينضم إليهم بالتأكيد مزوّد جديد.
كيف تقدّرون دور مزوّد عام إضافي إلى جانب مزوّدي الحسابات الخاصين؟ وهل يمكن أصلًا تصنيف مثل هذا العرض الحكومي بشكل معقول في أنظمة المقارنة والتصنيف القائمة؟
مع تاريخ يمتد 25 عامًا لشركة fb research GmbH نحن واثقون بما يكفي لنقول: لا يمكن شراء الكفاءة التقنية، خاصة في المقارنة والإبرام الرقميين، بكثير من المال خلال نصف عام. ومع الخبرة الرقمية التي تُظهرها ألمانيا حاليًا في الحكومة، لن يصبح ذلك أسهل بالتأكيد. والميزة بالطبع أن كثيرًا من الناس يقتنعون بحل تتواصل بشأنه الدولة وتدعمه. فكثيرون لا يزالون يؤمنون بنظام المعاشات المركزي، الذي سيتوسع بذلك إلى حد ما. ولذلك أعتقد فعلًا أن المنتج الحكومي سيحقق أيضًا حجم أعمال معينًا. لكن لا يزال هناك حاليًا كثير من الغموض حول من يقدمه وكيف يعمل وكيف يُبرم، بحيث لا يمكننا الإدلاء بتصريحات نهائية بشأنه.
موعد انطلاق حساب التقاعد الاستثماري هو 2027. إلى أي مدى وصلت fb research في تطوير الأدوات وهياكل البيانات المناسبة لجعل المزوّدين والمنتجات قابلين للمقارنة في الوقت المناسب؟
سنكون على الأرجح من أوائل من يقدمون في 01.01.2027 مسارًا للمقارنة والإبرام لمنتجات التأمين الخاصة بحساب التقاعد الاستثماري. وبحلول نهاية الربع الثالث ننشر بالفعل هياكل الواجهات البرمجية، كي يتمكن عملاؤنا وشركاؤنا من ربط أدواتنا وهذا الفرع الجديد وتنفيذهما في الوقت المناسب. ونحن هنا حاليًا ملتزمون بالخطة تمامًا. ونتحدث مع أكثر من 15 مزوّد تأمين، يتفاوتون في مدى تقدمهم في التنفيذ الداخلي. وإطار التحليل لتحليل الشروط جاهز، ونحن على تنسيق جيد جدًا مع Franke und Bornberg GmbH. وبذلك سنتمكن من عكس منتجات التأمين بالكامل.
لو كانت لكم أمنية واحدة لدى السياسة: ما الذي ينبغي من منظور شركة مقارنة وتصنيف أن يُنظَّم بوضوح أكبر، كي تنجح الشفافية وقابلية المقارنة في حساب التقاعد الاستثماري فعلًا؟
أعتقد أن التنظيم بشكله الحالي هو أحد أسباب وجود قطاعنا أصلًا: الوسطاء والوكلاء، وكذلك مزوّدو الأدوات. فالمنتجات معقدة إلى درجة تستلزم مستشارًا شخصيًا. إذ لا أحد يستيقظ صباحًا ويقول: „اليوم أشتري تأمينًا ضد العجز المهني، اليوم أفعل شيئًا لادخاري التقاعدي.“ فالتثقيف المالي ليس جزءًا ثابتًا من النظام التعليمي، بل شيء يجب أن ينمو المرء فيه أولًا. وأمنيتي أن يصبح التنظيم أبسط. لكن ما دامت هناك منافسة وعرض وطلب، فستظل الحاجة إلينا قائمة دائمًا. فنحن معتادون على عرض وقائع معقدة جدًا بشكل بسيط للعملاء والمستشارين. وحساب التقاعد الاستثماري ليس تحديًا جديدًا في ذلك، ولا يجعل حياتنا أصعب. ونحن مقتنعون بأننا سنقدّم هنا أيضًا حلًا جيدًا بخبرتنا ومعرفتنا وجودتنا.
ماذا يجلب لكم حساب التقاعد الاستثماري؟
الدعم والميزة الضريبية والقيمة المحتملة للحساب في أقل من دقيقة وبأرقامكم الخاصة.
عن الخبير
Fabian Van Lancker
المدير العام لشركة fb research GmbH
Fabian Van Lancker هو المتحدث باسم إدارة شركة fb research GmbH ومقرها هانوفر، التي يتولى مسؤوليتها منذ يناير 2023 مع Bastian Geisler وStefan Stangl. وتطوّر الشركة حلولًا رقمية للتحليل والمقارنة والاستشارة للمنتجات المالية والتأمينية، وتوظف اليوم أكثر من 130 موظفًا. ومنذ 2024 ينتمي Van Lancker أيضًا إلى إدارة شركة vers.diagnose GmbH.
درس Van Lancker الرياضيات والفيزياء النظرية، وأتمّ لاحقًا دراسة في الإدارة في HHL Leipzig Graduate School of Management. وقبل عمله الحالي كان مسؤولًا لعدة سنوات مع فرقه لدى شركة تأمين سويسرية رائدة عن عمليات التوزيع الرقمية وإدارة البيانات.