
Vanguard, Altersvorsorgedepot hakkında: maliyetler, rekabet ve 2027 başlangıcı
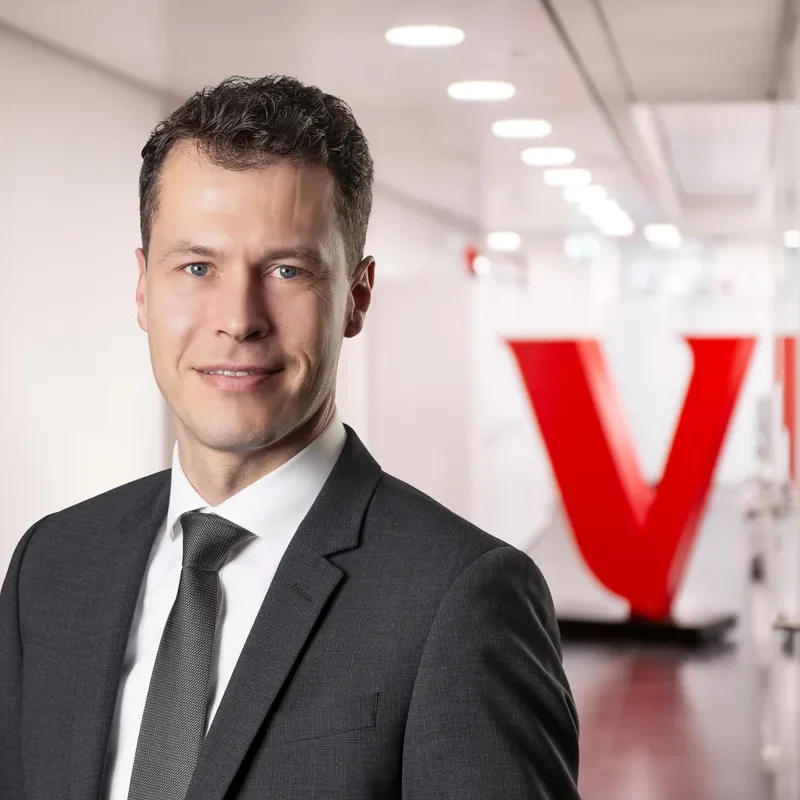
Fabian Behnke, Vanguard’da Head of Strategic Accounts
Vanguard’dan Fabian Behnke’ye 10 soru – bir uzman röportajı
1 Ocak 2027’den itibaren Altersvorsorgedepot (Almanya’nın devlet destekli bireysel emeklilik yatırım hesabı), devlet destekli temel ürün olarak Riester-Rente’nin yerini alıyor. Sağlayıcı tarafının yeni kurallara nasıl baktığı şimdiye dek pek dışarıya yansımadı. Bu yüzden sorduk. Vanguard’da Head of Strategic Accounts olan Fabian Behnke, röportajda yüzde 1,0’lık maliyet tavanı, Growney ile iş birliği, Frühstart-Rente ve kendi görüşüne göre yasa koyucunun düzeltmesi gereken noktalar hakkında konuşuyor.
Öffnet den Artikel mit fertigem Prompt in:
ChatGPT Claude Perplexity Google AI Mode GrokEs werden keine Daten an Dritte übertragen, bevor Sie klicken.
1. Vanguard, düşük maliyetli ve pasif yatırımla tanınıyor. Standart hesap için yasal yüzde 1,0 efektif maliyet üst sınırını nasıl değerlendiriyorsunuz?
Niedrige Kosten sind ein zentraler Erfolgsfaktor langfristiger Kapitalanlage und stellen sicher, dass die staatliche Förderung möglichst effizient bei den Anlegern ankommt. Anders als die Performance eines Portfolios lassen sich Kosten gut kontrollieren und jeder Cent, der in Gebühren fließt, kann am Ende in der Rente fehlen. Gemeinsam mit unseren Kooperationspartnern werden wir Standardprodukte anbieten, die sowohl für die Anleger fair als auch langfristig attraktiv für Beratung und den Partner sind. Der Kostendeckel ist aus unserer Sicht daher nicht problematisch. (Düşük maliyetler, uzun vadeli sermaye yatırımının temel başarı faktörlerinden biridir ve devlet desteğinin yatırımcılara mümkün olduğunca verimli biçimde ulaşmasını sağlar. Bir portföyün performansının aksine maliyetler iyi kontrol edilebilir; ücretlere giden her sent, sonunda emeklilik maaşında eksik kalabilir. İş birliği ortaklarımızla birlikte, hem yatırımcılar için adil hem de uzun vadede danışmanlık ve ortaklar için cazip standart ürünler sunacağız. Bu nedenle maliyet tavanı bize göre sorunlu değil.)
Gleichzeitig sollte die politische Zielsetzung nicht allein auf die Depotverwaltung reduziert werden. Finanzbildung, digitale Infrastruktur, Kundenkommunikation und gegebenenfalls Beratung verursachen ebenfalls Kosten. Deshalb halten wir das zusätzliche Verbot von Abschluss- und Vertriebskosten bei der Frühstartrente für nicht erforderlich, da der Kostendeckel bereits vor unangemessen hohen Kosten schützt. (Aynı zamanda siyasi hedef yalnızca hesap yönetimine indirgenmemeli. Finansal eğitim, dijital altyapı, müşteri iletişimi ve gerektiğinde danışmanlık da maliyet doğurur. Bu yüzden Frühstartrente’de sözleşme ve satış masraflarının ayrıca yasaklanmasını gerekli görmüyoruz, çünkü maliyet tavanı aşırı yüksek maliyetlere karşı zaten koruma sağlıyor.)
2. Growney ile Altersvorsorgedepot içindeki ETF model portföyleri için zaten somut bir ortak kazandınız. Vanguard’ın piyasadaki rolü nasıl görünüyor?
Vanguard sieht seine Rolle vor allem darin, den Aufbau einer kostengünstigen, langfristigen und kapitalmarktbasierten Altersvorsorge in Deutschland zu unterstützen. Dabei greifen wir auf unsere globale Expertise zurück, die wir über Jahrzehnte als einer der größten Anbieter von Altersvorsorgelösungen in den USA, UK und Australien sammeln konnten. Auch in Deutschland bieten wir mittlerweile Modellportfolios und gemeinsam mit unseren Partnern Vermögensverwaltungen auf Basis von Modellportfolios an, die sich hervorragend für das Altersvorsorgedepot eignen und von Beratern und Vermittlern gerne genutzt werden. (Vanguard rolünü her şeyden önce Almanya’da düşük maliyetli, uzun vadeli ve sermaye piyasasına dayalı bir emeklilik birikiminin kurulmasını desteklemekte görüyor. Bunu yaparken ABD, İngiltere ve Avustralya’da en büyük emeklilik çözümü sağlayıcılarından biri olarak onlarca yılda edindiğimiz küresel uzmanlığımıza dayanıyoruz. Almanya’da da artık model portföyler ve ortaklarımızla birlikte model portföylere dayalı varlık yönetimi hizmetleri sunuyoruz; bunlar Altersvorsorgedepot için son derece uygundur ve danışmanlar ile aracılar tarafından memnuniyetle kullanılıyor.)
Die konkrete Ausgestaltung möglicher Vertriebs- oder Kooperationsmodelle wird sich in den kommenden Monaten weiter entwickeln und an den regulatorischen Rahmenbedingungen orientieren. Noch gibt es hier offene Fragen, die der Gesetzgeber klären muss. Entscheidend ist aus unserer Sicht, dass ausreichend Anbieter attraktive Lösungen entwickeln können und Wettbewerb sowie Innovationsfähigkeit gewährleistet bleiben, damit Anleger das beste Angebot erhalten. (Olası satış veya iş birliği modellerinin somut biçimi önümüzdeki aylarda gelişmeye devam edecek ve düzenleyici çerçeve koşullarına göre şekillenecek. Burada yasa koyucunun açıklığa kavuşturması gereken sorular hâlâ var. Bize göre belirleyici olan, yeterli sayıda sağlayıcının cazip çözümler geliştirebilmesi ve yatırımcıların en iyi teklifi almaları için rekabetin ve yenilik kapasitesinin güvence altında kalmasıdır.)
3. Yatırım evreni, gerçekten geniş çeşitlendirilmiş dünya portföyleri sunma olanağını kısıtlıyor mu?
Wir haben keine grundsätzliche Kritik an der vorgesehenen Produktpalette. Im Gegenteil: Wir haben verschiedene internationale Vorsorgemodelle verglichen und festgestellt, dass im Zentrum erfolgreicher Modelle breit diversifizierte, kosteneffiziente, global ausgerichtete Fondsanlagen stehen, wie sie mit den aktuellen Rahmenbedingungen auch in Deutschland möglich sind. Zugleich behält der Anleger ausreichend Wahlfreiheit, was die Akzeptanz der Reform unterstützen dürfte, ohne dabei zu große Risiken einzugehen. Entscheidend bleibt, dass der Anleger sich möglichst selbst über seine Altersvorsorge informiert und eine eigene Entscheidung trifft – das erhöht nicht nur die Finanzbildung, sondern kann auch die langfristige Akzeptanz steigern. (Öngörülen ürün yelpazesine ilkesel bir eleştirimiz yok. Aksine: farklı uluslararası emeklilik modellerini karşılaştırdık ve başarılı modellerin merkezinde, güncel çerçeve koşullarıyla Almanya’da da mümkün olan geniş çeşitlendirilmiş, maliyet açısından verimli, küresel odaklı fon yatırımlarının bulunduğunu gördük. Aynı zamanda yatırımcı yeterli seçim özgürlüğünü koruyor; bu, çok büyük riskler alınmaksızın reformun kabul görmesini destekleyecektir. Belirleyici olan, yatırımcının emeklilik birikimi hakkında mümkün olduğunca kendisinin bilgi edinmesi ve kendi kararını vermesidir – bu yalnızca finansal eğitimi artırmaz, uzun vadeli kabulü de yükseltebilir.)
4. Özel ETF tabanlı çözümler ile devlet eliyle sunulan bir teklif arasındaki rekabeti nasıl değerlendiriyorsunuz?
Wir sehen private Angebote und eine staatliche Auffanglösung grundsätzlich als ergänzende Bausteine. Bei einer rein staatlichen Lösung besteht die Gefahr, dass wichtige Ziele wie Finanzbildung und der Aufbau langfristiger Kapitalmarkterfahrung nur eingeschränkt erfüllt werden. Private Anbieter können durch digitale Zugänge, transparente Bedingungen und kontinuierliche Begleitung und Beratung einen wichtigen Beitrag leisten, mehr Menschen an die Kapitalmärkte zu bringen – auch über die staatlich geförderte Altersvorsorge hinaus. Die staatliche Auffanglösung muss dabei so ausgestaltet werden, dass der faire Wettbewerb erhalten bleibt. (Özel teklifleri ve devletin sunduğu güvence çözümünü ilke olarak birbirini tamamlayan yapı taşları olarak görüyoruz. Tamamen devlet eliyle yürütülen bir çözümde, finansal eğitim ve uzun vadeli sermaye piyasası deneyiminin oluşması gibi önemli hedeflerin yalnızca kısıtlı ölçüde yerine gelmesi riski vardır. Özel sağlayıcılar dijital erişim, şeffaf koşullar ve sürekli eşlik ile danışmanlık yoluyla daha fazla insanı sermaye piyasalarına kazandırmaya önemli bir katkı sunabilir – devlet destekli emeklilik birikiminin ötesinde de. Devletin güvence çözümü ise adil rekabetin korunacağı şekilde tasarlanmalıdır.)
5. Altersvorsorgedepot, Alman hisse senedi kültürü için bir dönüm noktası mı?
Das Altersvorsorgedepot hat das Potenzial, einen wichtigen Beitrag zu einer breiteren Kapitalmarktteilnahme in Deutschland zu leisten. Besonders wertvoll ist die Verbindung von Vermögensaufbau und Finanzbildung. Internationale Erfahrungen zeigen, dass Menschen häufiger dauerhaft sparen und investieren, wenn sie frühzeitig praktische Erfahrungen mit Kapitalmarktanlagen sammeln. Ob daraus ein echter Wendepunkt entsteht, wird jedoch wesentlich davon abhängen, wie attraktiv, verständlich und zugänglich die Angebote ausgestaltet werden und ob Finanzbildung konsequent gefördert wird. (Altersvorsorgedepot, Almanya’da sermaye piyasasına daha geniş katılıma önemli bir katkı sunma potansiyeline sahip. Servet oluşturma ile finansal eğitimin birleşmesi özellikle değerli. Uluslararası deneyimler, insanların sermaye piyasası yatırımlarıyla erken dönemde pratik deneyim edinmeleri hâlinde daha sık ve kalıcı biçimde birikim yapıp yatırdıklarını gösteriyor. Ancak bundan gerçek bir dönüm noktası doğup doğmayacağı, büyük ölçüde tekliflerin ne kadar cazip, anlaşılır ve erişilebilir tasarlandığına ve finansal eğitimin tutarlı biçimde desteklenip desteklenmediğine bağlı olacak.)
6. Altersvorsorgedepot ile Frühstart-Rente’nin birlikte işleyişini nasıl değerlendiriyorsunuz?
Aus unserer Sicht ergänzen sich beide Instrumente sehr sinnvoll. Die Frühstart-Rente schafft die Möglichkeit, bereits im Kindesalter Vermögensaufbau und Finanzbildung miteinander zu verbinden und wichtige Grundlagen für die spätere Altersvorsorge zu schaffen – insbesondere durch die Möglichkeit der privaten Zuzahlungen. Der vorgesehene Übergang in die private Altersvorsorge im Erwachsenenalter sorgt dafür, dass frühe Kapitalmarkterfahrungen langfristig fortgeführt werden können. Im internationalen Vergleich beobachten wir, dass genau dieser durchgängige Spar- und Vorsorgepfad besonders wirksam ist. (Bize göre iki araç birbirini çok anlamlı biçimde tamamlıyor. Frühstart-Rente, daha çocukluk döneminde servet oluşturma ile finansal eğitimi birleştirme ve sonraki emeklilik birikimi için önemli temeller atma olanağı yaratıyor – özellikle özel ek ödeme imkânı sayesinde. Yetişkinlikte bireysel emeklilik birikimine öngörülen geçiş, erken sermaye piyasası deneyimlerinin uzun vadede sürdürülebilmesini sağlıyor. Uluslararası karşılaştırmada tam da bu kesintisiz birikim ve emeklilik yolunun özellikle etkili olduğunu görüyoruz.)
7. Hangi uluslararası deneyimler Almanya’ya aktarılabilir?
Internationale Erfolgsmodelle weisen unabhängig vom jeweiligen Land mehrere gemeinsame Merkmale auf: einen möglichst frühen Einstieg in den Vermögensaufbau, breite Zugänglichkeit, die Möglichkeit zusätzlicher privater Einzahlungen, attraktive steuerliche Anreize sowie einen einfachen Übergang in langfristige Vorsorgeprodukte. Deutschland unterscheidet sich bislang unter anderem durch eine vergleichsweise geringe Kapitalmarktteilhabe und eine historisch gewachsene Zurückhaltung gegenüber aktienbasierten Vorsorgelösungen, die abgebaut werden muss, damit die Reform der Altersvorsorge erfolgreich sein kann. Gerade deshalb sind Beratung, Finanzbildung und einfache, kostengünstige Standardlösungen besonders wichtig. (Uluslararası başarı modelleri, ülkeden bağımsız olarak birkaç ortak özellik taşıyor: servet oluşturmaya mümkün olduğunca erken başlamak, geniş erişilebilirlik, ek özel ödeme olanağı, cazip vergi teşvikleri ve uzun vadeli emeklilik ürünlerine kolay geçiş. Almanya şimdiye kadar diğer ülkelerden, görece düşük sermaye piyasası katılımı ve hisse senedine dayalı emeklilik çözümlerine karşı tarihsel olarak oluşmuş çekingenlikle ayrılıyor; emeklilik reformunun başarılı olabilmesi için bu çekingenliğin azaltılması gerekiyor. Tam bu yüzden danışmanlık, finansal eğitim ve basit, düşük maliyetli standart çözümler özellikle önemli.)
8. Execution-only teklifleri ile danışmanlık destekli aracılık arasındaki ilişki nasıl değişiyor?
Die gesetzlichen Rahmenbedingungen gehen davon aus, dass im Standarddepot in der vorliegenden Form keine Beratung erforderlich ist. Das unterstützt effiziente und kostengünstige Prozesse, insbesondere für diejenigen, die bereits Kapitalmarkterfahrung sammeln konnten. Gleichzeitig zeigen internationale Beispiele, dass eine gute, ganzheitliche Beratung und laufende Betreuung einen wichtigen Beitrag zu Finanzbildung, Vertrauen und langfristigem Anlageverhalten leisten können und insbesondere für Menschen, die erstmals investieren, essenziell sein können. Wir erwarten deshalb, dass sowohl digitale Execution-only-Angebote als auch beratungsunterstützte Lösungen ihren Platz im Markt haben werden und insgesamt mehr Anspruchsberechtigte als in der Vergangenheit erreicht werden. Entscheidend ist, dass Verbraucher eine passende Wahlmöglichkeit erhalten. (Yasal çerçeve koşulları, mevcut biçimiyle standart hesapta danışmanlığın gerekli olmadığını varsayıyor. Bu, özellikle sermaye piyasası deneyimi edinmiş olanlar için verimli ve düşük maliyetli süreçleri destekliyor. Aynı zamanda uluslararası örnekler, iyi ve bütüncül bir danışmanlık ile sürekli takibin finansal eğitime, güvene ve uzun vadeli yatırım davranışına önemli katkı sunabildiğini, özellikle ilk kez yatırım yapan insanlar için ise temel önemde olabileceğini gösteriyor. Bu nedenle hem dijital execution-only tekliflerinin hem de danışmanlık destekli çözümlerin piyasada kendilerine yer bulacağını ve toplamda geçmişe göre daha fazla hak sahibine ulaşılacağını bekliyoruz. Belirleyici olan, tüketicilerin kendilerine uygun bir seçim imkânı bulmasıdır.)
9. 2027’ye kadar zaman yeterli mi?
Die Branche arbeitet bereits intensiv an der Vorbereitung, doch es werden nicht alle Anbieter bis zum 1. Januar 2027 ein fertiges Angebot haben. Aus unserer Sicht wird der Erfolg der Vorbereitungen maßgeblich davon abhängen, dass die regulatorischen Rahmenbedingungen rechtzeitig finalisiert werden und ausreichend Planungssicherheit für Anbieter besteht. Dann können wettbewerbsfähige Produkte, digitale Prozesse und tragfähige Partnerschaften rechtzeitig aufgebaut werden. Gleichzeitig ist es wichtig, Anleger daran zu erinnern, dass sie sich nicht unter Druck setzen lassen sollten und nicht das erstbeste Produkt wählen müssen: Die Entscheidung für eine passende Altersvorsorgelösung kann auch noch in der zweiten Jahreshälfte des Jahres 2027 geschehen – ohne auf Förderung verzichten zu müssen. (Sektör hazırlık üzerinde yoğun biçimde çalışıyor, ancak 1 Ocak 2027’ye kadar her sağlayıcının hazır bir teklifi olmayacak. Bize göre hazırlıkların başarısı, büyük ölçüde düzenleyici çerçeve koşullarının zamanında nihai hâle gelmesine ve sağlayıcılar için yeterli planlama güvenliğinin bulunmasına bağlı olacak. O zaman rekabet edebilir ürünler, dijital süreçler ve sağlam ortaklıklar zamanında kurulabilir. Aynı zamanda yatırımcılara, baskı altına girmemeleri ve eline ilk geçen ürünü seçmek zorunda olmadıklarını hatırlatmak önemli: uygun bir emeklilik çözümüne karar vermek 2027’nin ikinci yarısında da mümkündür – devlet desteğinden vazgeçmek gerekmeksizin.)
10. Siyasetin daha nelerde iyileştirme yapması gerekir?
Der vorgelegte Reformansatz ist ein wichtiger Schritt, um die private Altersvorsorge in Deutschland zu stärken. Gleichzeitig sehen wir einige Bereiche, in denen die Rahmenbedingungen noch weiter verbessert werden könnten. (Sunulan reform yaklaşımı, Almanya’da bireysel emeklilik birikimini güçlendirmek için önemli bir adımdır. Aynı zamanda çerçeve koşullarının daha da iyileştirilebileceği birkaç alan görüyoruz.)
Erstens sollte der Übergang von der Frühstart-Rente in das Altersvorsorgedepot möglichst nahtlos und unkompliziert gestaltet werden. Der größte Mehrwert entsteht dann, wenn Kinder und Jugendliche früh erste Erfahrungen mit dem Kapitalmarkt sammeln und diesen Vermögensaufbau später ohne bürokratische Hürden in die private Altersvorsorge überführen können. So kann ein durchgängiger Vorsorgepfad über das gesamte Leben hinweg entstehen. (Birincisi, Frühstart-Rente’den Altersvorsorgedepot’a geçiş mümkün olduğunca kesintisiz ve karmaşık olmayan biçimde tasarlanmalı. En büyük katma değer, çocuklar ve gençler sermaye piyasasıyla erken ilk deneyimleri edinip bu birikimi daha sonra bürokratik engellerle karşılaşmadan bireysel emeklilik birikimine aktarabildiklerinde oluşur. Böylece yaşam boyu kesintisiz bir emeklilik yolu ortaya çıkabilir.)
Zweitens sollte Finanzbildung ein noch stärkerer Bestandteil des Gesamtkonzepts und auch in der staatlichen Auffanglösung mitgedacht werden. Menschen treffen bessere Vorsorgeentscheidungen, wenn sie verstehen, wie langfristiger Vermögensaufbau funktioniert, welche Rolle Risiko und Diversifikation spielen und welchen Einfluss Kosten auf den Anlageerfolg haben. Finanzbildung ist daher kein Nebenaspekt, sondern eine zentrale Voraussetzung für den langfristigen Erfolg der Reform. (İkincisi, finansal eğitim bütünsel konseptin daha güçlü bir parçası olmalı ve devletin güvence çözümünde de düşünülmeli. İnsanlar uzun vadeli servet oluşturmanın nasıl işlediğini, risk ile çeşitlendirmenin hangi rolü oynadığını ve maliyetlerin yatırım başarısını nasıl etkilediğini anladıklarında daha iyi emeklilik kararları veriyor. Bu nedenle finansal eğitim yan bir konu değil, reformun uzun vadeli başarısı için temel bir koşuldur.)
Drittens sehen wir weiteren Reformbedarf bei der betrieblichen Altersvorsorge. Deutschland braucht auch hier mehr kapitalmarktbasierte Vorsorgelösungen. Dazu gehören aus unserer Sicht weniger starre Garantievorgaben sowie mehr Flexibilität für Arbeitgeber bei der Umsetzung, beispielsweise durch die Nutzung des Altersvorsorgedepots. (Üçüncüsü, işyeri emekliliğinde başka reform ihtiyaçları görüyoruz. Almanya burada da sermaye piyasasına dayalı daha fazla emeklilik çözümüne ihtiyaç duyuyor. Bize göre buna, daha az katı garanti koşulları ve işverenler için uygulamada daha fazla esneklik dahildir; örneğin Altersvorsorgedepot’un kullanılması yoluyla.)
Insgesamt sollte das Ziel sein, Kosten, Zugänglichkeit, Wettbewerb, Finanzbildung und langfristige Kapitalmarktteilhabe gemeinsam zu denken. Dann hat das Altersvorsorgedepot das Potenzial, die private Altersvorsorge nachhaltig zu stärken und mehr Menschen in Deutschland an den Kapitalmarkt heranzuführen. (Genel olarak hedef, maliyetleri, erişilebilirliği, rekabeti, finansal eğitimi ve uzun vadeli sermaye piyasası katılımını birlikte düşünmek olmalı. O zaman Altersvorsorgedepot, bireysel emeklilik birikimini kalıcı biçimde güçlendirme ve Almanya’da daha fazla insanı sermaye piyasasıyla tanıştırma potansiyeline sahip olur.)
Altersvorsorgedepot size ne kazandırır?
Devlet desteği, vergi avantajı ve olası hesap değeri, bir dakikadan kısa sürede ve kendi rakamlarınızla.
Uzman hakkında
Fabian Behnke
Head of Strategic Accounts, Vanguard
Fabian Behnke, Vanguard’da Head of Strategic Accounts olarak Almanya ve Avusturya’daki sigorta şirketleri, stratejik müşteriler ve ortaklıklarla ilgilenen bir ekibi yönetiyor. Öncesinde uluslararası bir bankanın türev ürünler alanında ve varlık yönetiminde profesyonel yatırımcılara hizmet veren birimlerde çalıştı. Almanca konuşulan ETF piyasasında 20 yılı aşkın deneyime sahip.