Yeni Altersvorsorgedepot 2027: tüm sağlayıcılar karşılaştırmada
- Bağımsız
- Bir uzman tarafından incelenmiştir
- Durum 16.10.2026
ücretsiz · kayıt gerekmez · takip yok
Şuralarda yer aldık:
Hangi sağlayıcılar Altersvorsorgedepot’ta gerçekten yer alıyor
2027’den itibaren gerçekten kimin Altersvorsorgedepot sunacağı Anbieter-Monitor’de yazıyor. İncelenen kuruluşların 76’den 61’i taahhüt verdi, şimdiye kadar hiçbiri sertifikalı değil. Sözleşme yapmak henüz mümkün değil. Her iş günü neyin değiştiğine bakıyor ve her bilgiyi kuruluşun kendi sayfasında, yanında tarihiyle birlikte kontrol ediyoruz. Maliyetlerde ve ETF seçiminde farklar büyük olacak.
- Katkı garantisini isteyen orada %80 ile FörderPlus GarantieRente Invest'e ihtiyaç duyuyor. İki hesabın ne kadar tuttuğunu kurum henüz söylemiyor
- İkinci hesap kurumun kendi fonlarına yatırım yapıyor ve %0,5 ila 0,9 tutuyor, orada yalnızca ilk yıl ücretsiz. Hesap ve işlemler ikisinde de ücretsiz
- Rentenbonus, tek tek adı verilen 17 ETF için cari ürün maliyetlerini iade ediyor. Bunun için ETF'nin çeyrek sonunda hesapta bulunması ve üzerinde bir birikim planının işlemesi gerekiyor
15,2 %
Bu açık, yasal emekli aylığının gelirinizin yalnızca bir bölümünü karşılamasından doğuyor. Kapatmanın birden fazla yolu var. Altersvorsorgedepot bunlardan biri; devlet desteği ve ETF’lerin getiri şansıyla birlikte..
Kaynak: Deutsche Rentenversicherung, 2025 model hesaplaması. Emeklilik açığı = net gelir ile yasal emekli aylığı arasındaki fark.
İşleyiş ve avantajlar
Altersvorsorgedepot, 2027’de Riester-Rente’nin yerini alıyor. Bu kez, Riester’de bunca getiriye mal olan pahalı yüzde 100 garanti olmadan. Paranız ETF’lerde ve fonlarda serbestçe çalışabilir, devlet de devlet katkıları ve vergi avantajlarıyla üstüne koyar.
Devlet katkısı doğrudan ETF hesabına
aileler için yılda 1.680 €’ya kadarVergisiz büyüme
birikim aşamasında sermaye kazancı vergisi yokİlk kez serbest çalışanlar için de
Ticari işletmelerden ve serbest çalışmadan elde edilen gelirler artık desteğe hak kazanıyor
540 €’ya kadar temel devlet katkısı + çocuk katkısı
Devlet desteği mi? Hiç olmadığı kadar yüksek. Yılda ilk 360 €’nuza devlet yüzde 50 ekliyor, daha borsada bir sent getiri oluşmadan. Aileler böylece yılda 1.680 €’ya kadar çıkıyor.
Yılda 540 € temel devlet katkısı (azami)
Çocuk başına 300 € çocuk katkısı
Yılda 1.800 € desteklenen kendi katkısı
200 € mesleğe yeni başlayan bonusu
Altersvorsorgedepot’un 6 avantajı bir bakışta
AVD, devlet desteğini ETF’lerin getiri gücüyle birleştiriyor; bu, Riester-Rente’ye kıyasla çok daha üstün bir bileşim.
Üç yaşam durumu. Üç örnek hesaplama.
Farklı koşullarla üç gerçek hesap örneği; tüm değerler model olarak yılda yüzde 6 ETF getirisiyle hesaplanmıştır.

Öğrenci, 22
Son sermaye:

Mühendis, 42
Son sermaye:

Serbest çalışan, 55
Son sermaye:
Altersvorsorgedepot’ta neler değişiyor
Yeni sağlayıcılar, koşullar ve yasal gelişmeler – tarafımızdan incelenip anlaşılır biçimde değerlendirildi.
Trade Republic Altersvorsorgedepot: gerçekten 0 euro maliyet mi?
Hesap ücreti yok, ücretsiz birikim planları, 50’den fazla ETF’de fon maliyeti yok. Trade Republic, Altersvorsorgedepot’u 2027’den itibaren sıfır tarifeyle sunuyor. Teklif ne işe yarıyor ve işin püf noktası nerede?
Devlet iflas ederse Altersvorsorgedepot’a ne olur?
Devlet iflas ederse paranız gider mi? Pek değil. Sağlayıcı iflasına karşı ayrı tutulan fon varlığı koruma sağlar, bir devlet iflası ise geniş dağıtılmış sermayenizi yalnızca dolaylı olarak etkiler.
Altersvorsorgedepot: Yüzde 0,5 daha fazla ücret 40 yılda ne kadara gelir
Yalnızca ücretler yüzünden 50.000 euronun üzerinde fark. Altersvorsorgedepot'ta yarım yüzde puanının bile yıllar içinde neden bu kadar büyük etki yaptığı – ve pahalı olanın buna rağmen neden kötü anlamına gelmediği.
Altersvorsorgedepot mi Frühstart-Rente mi: aradaki fark ne?
Altersvorsorgedepot mi Frühstart-Rente mi? Biri size, biri çocuğunuza. Devlet katkıları, kurallar ve 2027 başlangıcındaki net fark – ve ikisinin neden aynı zamanda yürüyebileceği.
Deka’da Altersvorsorgedepot gerçekte ne kadara geliyor?
Deka, standart menkul kıymet hesabı için yılda yalnızca yüzde 0,1 alıyor ve böylece en ucuz neobrokerlarla aynı seviyede duruyor. Sparkassen'de Altersvorsorgedepot'un gerçekte ne kadara geldiği, pürüzün nerede olduğu ve Deka'nın fiyat rekabetindeki yeri.
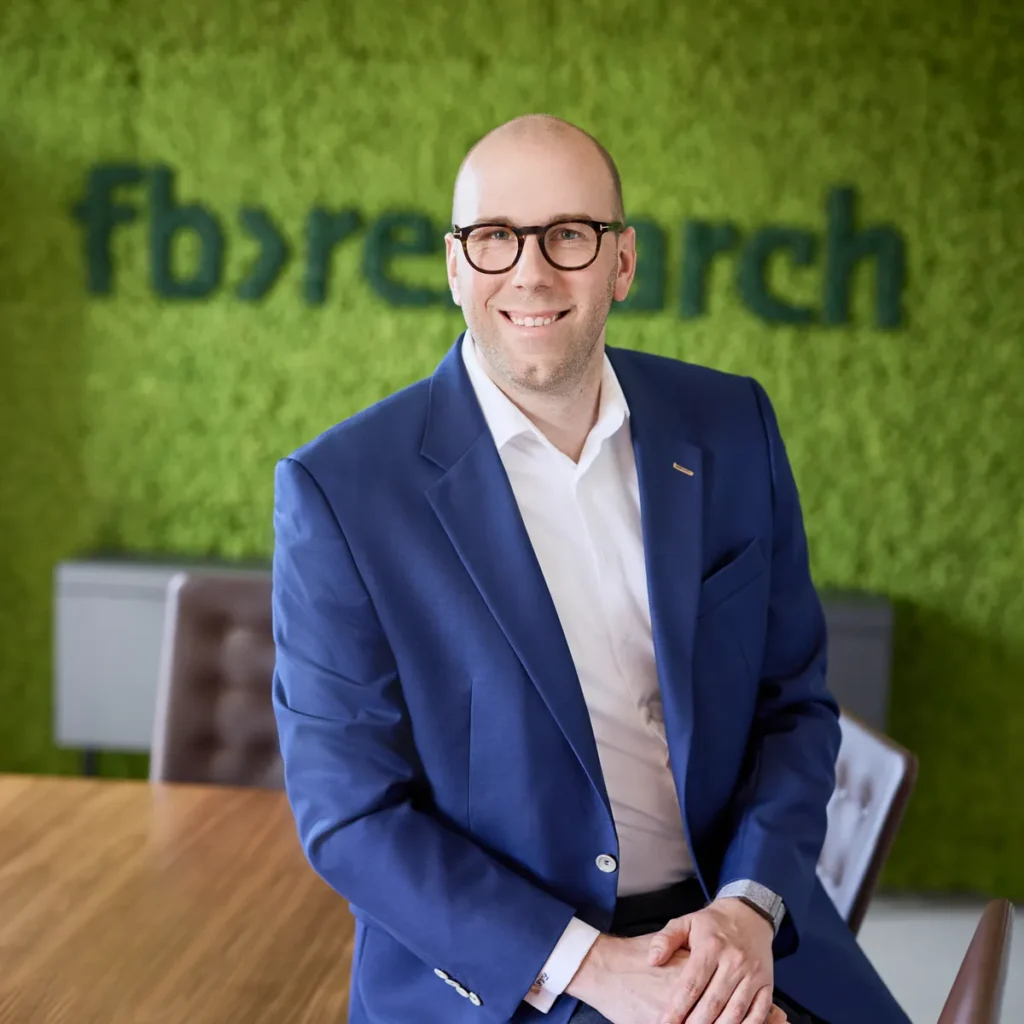
Bir derecelendirme uzmanının bakışıyla Altersvorsorgedepot
fb research genel müdürü Fabian Van Lancker röportajda: Altersvorsorgedepot hesapları nasıl adil karşılaştırılır, sektör neden premium ürünlere yöneliyor ve derecelendirmeler nasıl bağımsız kalıyor?
İçeriklerin arkasında kim var
Hukukçu & finans piyasası uzmanı · AVD Anbieter Vergleich · içeriklerden sorumlu
Bu sitedeki her metnin arkasında bir isim var. Rolf Henning Hackel diploma sahibi hukukçudur ve yirmi yılı aşkın süredir finans teknolojisi ile hukukun kesiştiği alanda çalışıyor. Sıkı denetlenen Alman piyasasında yatırım ve varlık platformlarının kurulmasında yer aldı; sağlayıcıları, ürünlerini ve küçük puntolu maddeleri ilk elden biliyor. Şimdi bunu tersine çeviriyor. Bilgisi burada, bağımsız bir değerlendirme arayan birikim sahipleri için çalışıyor.
Altersvorsorgedepot hakkında sık sorulan sorular
Altersvorsorgedepot 2027 nedir?
Altersvorsorgedepot (AVD), 1 Ocak 2027’den itibaren Riester-Rente’nin bugüne kadarki biçiminin yerini alan, devlet destekli bir menkul kıymet hesabıdır. Birikim yapanlar ETF’lere, hisse senetlerine, fonlara ve tahvillere yatırım yapabilir ve karşılığında devletten doğrudan devlet katkısı ya da vergide özel gider indirimi alır. Riester’den farklı olarak artık zorunlu yüzde 100 katkı garantisi yoktur; bu da belirgin biçimde daha yüksek getiri şansları açar.
Devlet desteği tam olarak ne kadar?
Devlet desteği ödemeyle orantılıdır: yılda ilk 360 €’ya yüzde 50 devlet katkısı (= 180 €), ardından 1.800 €’ya kadar olan diğer katkılara yüzde 25 (= ek 360 €). Bu da yılda azami 540 € temel devlet katkısı eder. Çocuk parası hakkı bulunan her çocuk için 300 € çocuk katkısı eklenir. 25. doğum gününden önce sözleşme yapan, bir defaya mahsus 200 € mesleğe yeni başlayan bonusu alır. İki çocuklu bir aile böylece yılda 1.680 €’ya kadar devlet desteğine ulaşabilir.
Ayda ne kadar ödeme yapmalıyım?
540 €’luk azami temel devlet katkısı için yılda 1.800 € kendi katkınız gerekir, bu da ayda 150 € demektir. Çocuk katkısı ise ayda 25 € taban katkıdan itibaren tam tutarıyla verilir. Yılda 1.800 €’dan fazla ödeyen, aşan tutar için ek devlet katkısı almaz, ancak desteklenen hesapta toplam 6.840 €’ya kadar yatırım yapabilir. Bunu düzenli birikim planı üzerinden tamamen otomatik olarak kurabilirsiniz.
Altersvorsorgedepot, Riester-Rente’den daha mı güvenli?
Güvenli olmak ile getirisi güçlü olmak farklı şeylerdir. Riester’de yüzde 100 katkı garantisi vardı ve bu çok getiriye mal oldu. Altersvorsorgedepot size seçim bırakıyor: yüzde 0, yüzde 80 veya yüzde 100 katkı garantisi. 20 yıldan fazla zamanı olanlar çoğunlukla getirisi daha güçlü varyantla (garantisiz ETF standart ürünü) daha iyi yol alır. Güvenlik ihtiyacı yüksek olanlar yüzde 80 garanti seçer.