
Altersvorsorgedepot
Altersvorsorgedepot (Almanya’nın devlet destekli bireysel emeklilik yatırım hesabı), Almanya’da bireysel emeklilik için devlet destekli bir menkul kıymet hesabıdır. Yürürlüğe giriş tarihi 1 Ocak 2027, bu tarihte Riester-Rente’nin yerini alır. Birikim yapanlar ETF’ler, hisse senetleri, fonlar veya tahvillere yatırım yapar ve karşılığında şunlardan birini alır: devlet katkıları veya özel gider indirimi.
İçindekiler
- Altersvorsorgedepot nedir?
- Kim Altersvorsorgedepot açabilir?
- Altersvorsorgedepot ne zaman başlıyor?
- Altersvorsorgedepot nasıl işliyor?
- Ne kadar devlet desteği var?
- Riester-Rente’nin yerini neden alıyor?
- Örnek hesaplamalar: farklı birikimciler nasıl kazanıyor
- Hangi sağlayıcılar var?
- Avantajlar ve dezavantajlar tek bakışta
- Vergi stratejisi
- Sık yapılan hatalar
- Sık sorulan sorular
Altersvorsorgedepot nedir?
Altersvorsorgedepot, normal bir menkul kıymet hesabı gibi işleyen bir sertifikalı emeklilik sözleşmesidir; farkı, devletin birikimi desteklemesi ve vergisel avantaj sağlamasıdır. Birikim yapanlar esnek biçimde para yatırabilir (ayrıca düzenli birikim planıile) ve sermayeyi dünya genelinde hisse senetlerine, borsada işlem gören endeks fonlarına (ETF’ler), klasik yatırım fonlarına veya tahvillere yatırabilir.
Riester’e göre temel yenilik: yüzde 100 katkı garantisi kalkıyor. Birikim yapanlar bilinçli olarak getirisi yüksek hisse senedi ETF’lerini seçebilir ve paralarının büyük bölümünü artık düşük faizli garanti havuzlarında tutmak zorunda değil. Güvence isteyen kişi isteğe bağlı olarak şunlardan birini seçer: garantili ürün ya da maliyet tavanı belirlenmiş standart ürün.
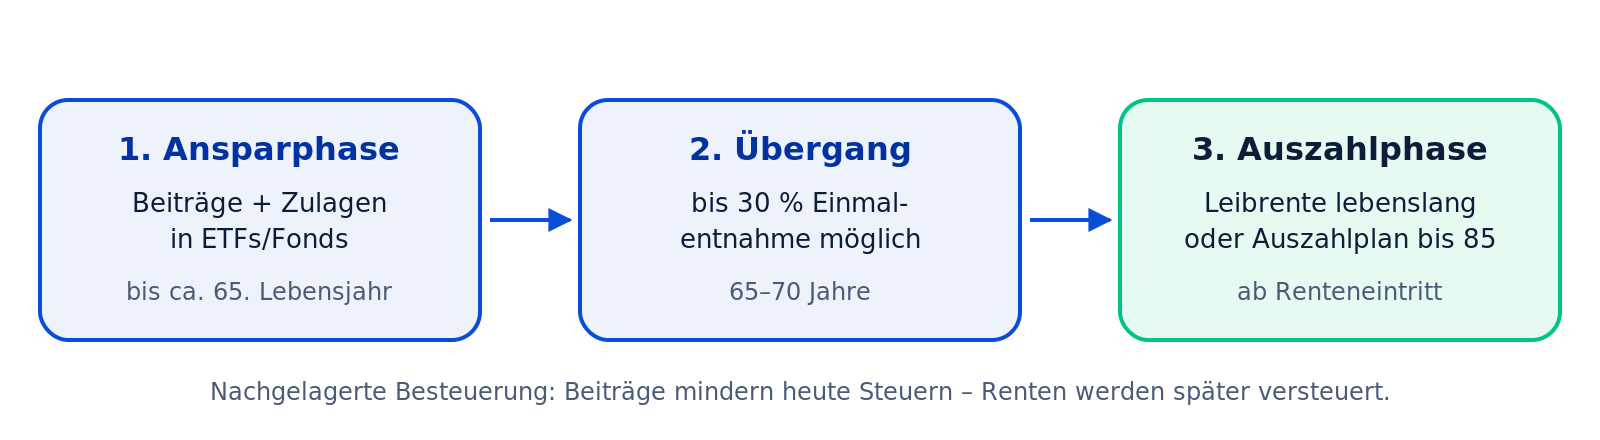
Altersvorsorgedepot’un üç aşaması
Kim Altersvorsorgedepot açabilir?
Desteğe hak kazanan kişi grubu belirgin biçimde genişletildi. Hak sahibi olanlar:
- Ücretli çalışanlar ve işçiler, yasal emeklilik sigortasında zorunlu sigortalı olanlar.
- Memurlar, hakimler ve meslek subayları (kurum ile ZfA arasındaki veri paylaşımına onay verilmesi koşuluyla).
- Serbest çalışanlar ve serbest meslek sahipleri, ilk kez yasal emeklilikte zorunlu sigorta olmadan da.
- Mesleki emeklilik kurumlarının zorunlu üyeleri (örn. doktorlar, avukatlar, vergi danışmanları).
- Çocuklar ve gençler Frühstart-Rente üzerinden.
Altersvorsorgedepot somut olarak ne sağlıyor?
AVD özünde devlet destekli bir menkul kıymet hesabıdır. Riester’den daha fazla getiri şansı, daha az garanti zorunluluğu.
Altersvorsorgedepot ne zaman başlıyor?
Yasal başlangıç tarihi 1 Ocak 2027‘dir. Altersvorsorgereformgesetz 27 Mart 2026’da Bundestag tarafından kabul edildi, Bundesrat 8 Mayıs 2026’da onay verdi. Sağlayıcılar (bankalar, neobrokerlar, fon şirketleri, sigortacılar) bu tarihten itibaren sertifikalı ürünleri satabilir. Frühstart-Rente de 1 Ocak 2027’de başlıyor. Öncesinde sözleşme yapmak mümkün değil, 2026 için bir geçiş düzenlemesi yok.
Altersvorsorgedepot nasıl işliyor?
Sözleşme üç aşamadan geçiyor:
| Aşama | Ne oluyor? | Devlet desteği |
|---|---|---|
| Birikim aşaması | Katkı yatırmak, ETF / fonlara yatırım yapmak. | Devlet katkıları + vergi avantajları |
| Geçiş (65–70) | Ödeme biçiminin seçimi. | Yüzde 30’a kadar kısmi ödeme vergisel avantajlı |
| Ödeme aşaması | Ömür boyu maaş veya 85 yaşına kadar ödeme planı. | Kişisel vergi oranıyla ertelenmiş vergilendirme |
Birikim aşaması boyunca hesaptaki sermaye devlet erişimine karşı korumalıdır ve haczedilemez (Riester’e benzer). Erken ödeme mümkündür, ancak o durumda alınan tüm devlet katkıları ve vergi avantajları geri ödenmek zorundadır.
Ne kadar devlet desteği var?
Devlet katkısı, Riester’den farklı olarak ödemeyle oranlı:
| Yılda kendi ödemeniz | Katkı oranı | Azami devlet katkısı |
|---|---|---|
| 360 €’ya kadar | euro başına 50 % | 180 € |
| 360,01 €, 1.800 € | euro başına 25 % | + 360 € |
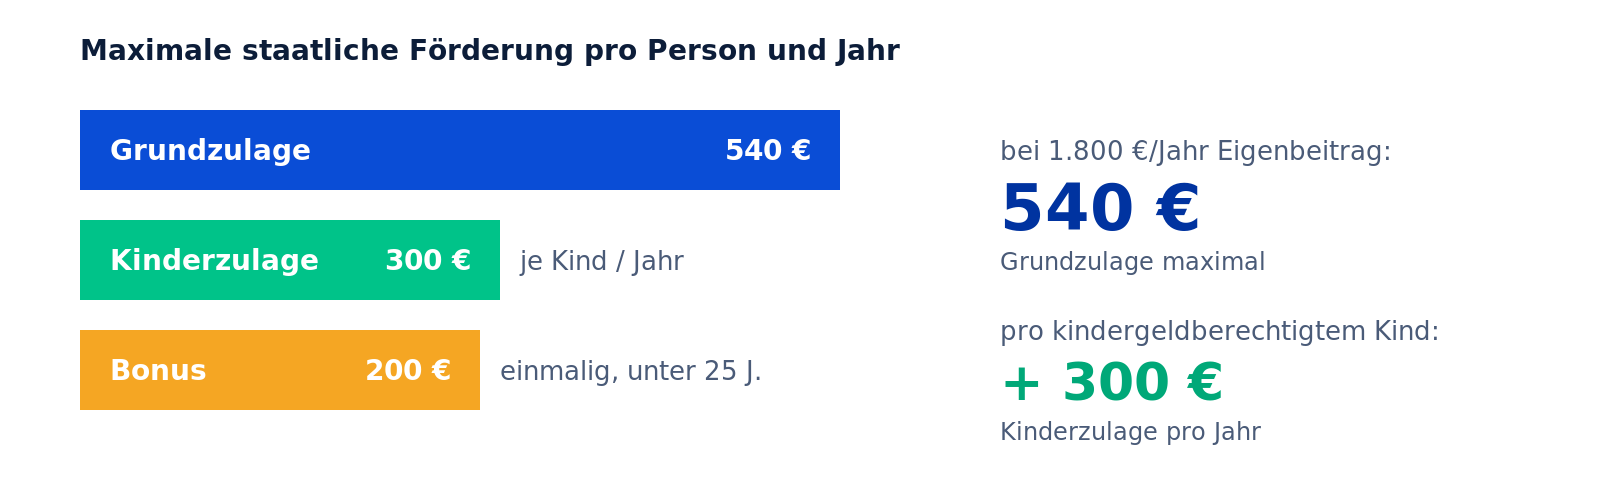
| Azami | – | 540 € temel devlet katkısı |
| + çocuk başına (çocuk parası hakkı olan) | 300 € kendi katkısına kadar 100 % | 300 € çocuk katkısı |
| + mesleğe yeni başlayan bonusu (tek seferlik, 25 yaş altı) | – | 200 € |
Daha yüksek vergi oranı olan kişi ek olarak 1.800 euro artı devlet katkısı hakkını özel gider olarak indirebilir, çocuksuz durumda yani 2.340 euro. Vergi dairesi lehe olan hesaplamaile devlet katkısının mı yoksa vergi indiriminin mi daha uygun olduğunu otomatik olarak kontrol eder. Böylece tüm çalışma yaşamı boyunca yılda toplam 6.840 € ‘ya kadar ödeme yapılabilir.
Altersvorsorgedepot’ta azami devlet desteği
Altersvorsorgedepot, Riester-Rente’nin yerini neden alıyor?
Riester-Rente yıllarca fazla pahalı, fazla karmaşık ve getirisi düşük sayıldı. Ana eleştiri noktası, sağlayıcıları birikim yapanların parasını ağırlıklı olarak düşük faizli tahvillere koymaya zorlayan yüzde 100 katkı garantisiydi. Altersvorsorgedepot ile yasa koyucu şunlara yöneliyor: daha fazla getiri şansı, daha az bürokrasi ve daha geniş bir desteğe hak kazanan kişi grubu.
- Hisse senedi ve ETF yatırımı yoluyla daha yüksek getiri şansı.
- Karmaşık yüzde 4 hesabı yerine basit, tek tip devlet katkısı formülü.
- Standart üründe yüzde 1 maliyet tavanı.
- Serbest çalışanlar ilk kez kapsama alınıyor.
- Zorunlu ömür boyu maaşa çevirme yerine esnek ödeme.
Örnek hesaplamalar: farklı birikimciler nasıl kazanıyor
Altersvorsorgedepot’un somut olarak ne kazandırdığı büyük ölçüde gelire, yaşa ve medeni duruma bağlı. Üç gerçekçi profil kaldıracı gösteriyor.
Anna, 28, ilkokul öğretmeni, bekar, yılda 42.000 euro brüt. Ayda 150 euro (yılda 1.800 euro) bir ETF standart ürününe yatırıyor. Yıllık 540 euro tam temel devlet katkısını alıyor. Özel gider indirimi üzerinden ek olarak yılda yaklaşık 120 euro gelir vergisi tasarruf ediyor. 30 yıl süre, yüzde 6 getiri ve yüzde 0,5 efektif maliyette yaşlılıkta yaklaşık 178.000 € kadarı kullanımına hazır oluyor, bunun 16.200 € kadarı salt devletten gelen devlet katkısı.
Müller ailesi (Sandra 34, Tim 36, iki çocuk, ortak brüt 95.000 euro). Her iki ebeveynin de bir hesabı var. Sandra yılda 1.800 euro, Tim 1.500 euro yatırıyor. Böylece 540 euro + 390 euro = 930 euro temel devlet katkısını güvence altına alıyorlar. Buna 2 × 300 euro = 600 euro çocuk katkısı ekleniyor. Bu da yılda 1.530 euro devlet desteği demek, 3.300 euro kendi birikim katkısına karşılık (destek oranı yüzde 46). 25 yılda destek sermayesi 38.250 euroya ulaşıyor ve bu tutar ayrıca getiri kazanıyor.
Tom, 41, serbest çalışan web tasarımcısı, 78.000 euro kâr. Tom şimdiye kadar hiç „riester-berechtigt“ (Riester desteğine hak sahibi) değildi. 2027’den itibaren Altersvorsorgedepot üzerinden hak sahibi. Azami desteklenen 1.800 euro kendi katkısını yatırıyor ve yaklaşık yüzde 38 olan marjinal vergi oranında özel gider indirimi üzerinden yaklaşık 684 euro vergi tasarrufuelde ediyor, vergi dairesinin lehe olan hesaplama ile otomatik olarak karşılaştırdığı 540 euro temel devlet katkısı yerine.
Hangi sağlayıcılar var?
Ocak 2027’den itibaren Bundeszentralamt für Steuern tarafından sertifikalandırılmış tüm bankalar, direkt bankalar, Sparkassen, kooperatif bankaları, neobrokerlar, fon şirketleri ve sigortacılar Altersvorsorgedepot satabilir. Aşağıdaki sağlayıcılar ürünlerini kamuya çoktan duyurdu (durum: Mayıs 2026):
| Sağlayıcı | Ürün adı / notlar |
|---|---|
| Union Investment | UniVorsorge, yalnızca kooperatif bankaları üzerinden |
| Fidelity International | Premium varyant (aktif ETF’ler) ve düşük maliyetli standart ürün |
| DKB | Doğrudan müşteriler için ETF standart ürünü |
| comdirect | ETF düzenli birikim planı temelli standart ve premium ürün |
| Scalable Capital | Robo-Advisor temelli menkul kıymet hesabı |
| Zurich | Garanti opsiyonlu fon poliçesi varyantı |
Avantajlar ve dezavantajlar tek bakışta
Avantajlar
- Zorunlu garanti olmadan hisse senedi ve ETF yatırımı yoluyla daha yüksek getiri şansı.
- Basit, oransal devlet desteği (%50 / %25).
- Standart üründe yılda yüzde 1 maliyet tavanı.
- İlk kez serbest çalışanlar ve mesleki emeklilik kurumları kapsama alınıyor.
- Esnek ödeme, ömür boyu maaş ile 85 yaşına kadar ödeme planı arasında seçim.
- Birikim aşamasında haciz ve Hartz IV’e karşı korumalı.
- Ödeme planında kalan sermaye mirasa konu olabilir.
- Yasal ücret tavanı ile basitleştirilmiş sağlayıcı değişikliği.
Dezavantajlar ve riskler
- Garanti olmadan kur dalgalanmaları emeklilik başlangıcından kısa süre önce can sıkıcı olabilir.
- Erken ödeme „desteğe aykırı“ sayılır, tüm devlet katkıları geri ödenmek zorundadır.
- Sermaye en erken 65 yaşına kadar bağlı.
- Ödemeler tam olarak gelir vergisine tabi.
- Karmaşık lehe olan hesaplama danışmanlık ihtiyacı doğurabilir.
Vergi stratejisi: hesap özellikle ne zaman değer?
Finansal kaldıraç, çalışma yaşamındaki vergi oranı ile emeklilikteki vergi oranı arasındaki farktan doğuyor. Kabaca kurallar:
- Bugünkü marjinal vergi oranı > %30: Özel gider indirimi genellikle temel devlet katkısından daha avantajlı, lehe olan hesaplama otomatik olarak seçiyor.
- Bugünkü marjinal vergi oranı < %30: Temel devlet katkısı vergi indirimini geçiyor.
- Çocuklu aileler: Düşük gelirde de hesap, çocuk katkısı sayesinde güçlü biçimde desteklenir (bkz. Müller ailesi örneği).
- Serbest çalışanlar: İlk kez desteğe hak kazanıyorlar, 1.800 euro üst sınırı Rürup-Rente‘ye göre daha düşük, buna karşılık sermaye mirasa konu olabilir ve daha esnek.
Kendi bireysel durumunuz için tam bir vergi simülasyonunu şurada bulabilirsiniz: AVD hesaplayıcımız.
Altersvorsorgedepot’ta sık yapılan hatalar
- Aşırı yüksek maliyetleri göz ardı etmek. Bir puan daha az efektif maliyet, 30 yılda yüzde 20–30 daha fazla son sermaye demek.
- Korkudan garantili ürün seçmek. 30+ yıl sürede yüzde 100 garanti, tarihsel olarak on binlerce euro getiriye mal oluyor.
- Yanlış asgari katkılar. Yılda 120 eurodan az yatıran kişi tam devlet katkısını alamaz, çocuk katkısını da alamaz.
- Devlet katkısı başvurusunu unutmak. Kalıcı devlet katkısı başvurusunun bir kez imzalanması gerekir, aksi halde ZfA’dan ödeme gelmez.
- Erken feshetmek. 65 yaşından önce fesih her zaman desteğe aykırıdır.
Altersvorsorgedepot hakkında sık sorulan sorular
Altersvorsorgedepot resmi olarak ne zaman başlıyor?
Yasal başlangıç tarihi 1 Ocak 2027‘dir. Bundestag Altersvorsorgereformgesetz’i 27 Mart 2026’da kabul etti, Bundesrat 8 Mayıs 2026’da onay verdi. Bu tarihten itibaren sertifikalı tüm sağlayıcılar (bankalar, direkt bankalar, neobrokerlar, sigortacılar ve fon şirketleri) sözleşme satabilir. Devlet eliyle bir karşılaştırma platformu öngörülmüyor. Bu düzenleme yalnızca 2024’te kabul edilmeyen taslakta vardı. Devlet, sertifikasyon kurumu üzerinden yalnızca veri sağlıyor.
Yılda en fazla ne kadar devlet katkısı alıyorum?
En üst düzeyde şunlar var: 540 € temel devlet katkısı, çocuk parası hakkı olan her çocuk için 300 € çocuk katkısı ve tek seferlik 200 € mesleğe yeni başlayan bonusu, sözleşme 25. yaş gününden önce yapılırsa. İki çocuklu ve her iki ebeveynin de kendi hesabını yürüttüğü bir aile, her biri 1.800 € yatırdığında yılda 1.680 € devlet katkısınakadar ulaşır. Yalnızca bir hesapla bu 1.140 €. Daha yüksek vergi oranı olan kişi çoğu zaman ek olarak özel gider indiriminden yararlanır, vergi dairesi lehe olan hesaplama ile hangi varyantın daha fazla getirdiğini otomatik olarak kontrol eder.
Eski Riester sözleşmemi bir Altersvorsorgedepot’a geçirebilir miyim?
Evet, geçiş yasayla basitleştirildi ve eski sağlayıcının onayına ihtiyacınız yok. Şimdiye kadar alınan tüm devlet katkıları ve vergi avantajları tam olarak korunur ve bakiyeyle birlikte aktarılır. Ancak yüksek garanti faizli eski Riester sözleşmelerinde (2012 öncesi) veya emeklilik başlangıcına kısa süre kalmışsa geçiş değmeyebilir, tereddüt halinde önceden hesaplatın.
Serbest çalışanlar ve serbest meslek sahipleri desteğe hak kazanıyor mu?
Evet ve bu, Riester’e göre en önemli yeniliklerden biri. İlk kez serbest çalışanlar, serbest meslek sahipleri ve mesleki emeklilik kurumlarının zorunlu üyeleri (örn. doktorlar, avukatlar, vergi danışmanları) da devlet desteğinden yararlanabilir, yasal emeklilikte zorunlu sigorta olmadan da. Serbest çalışan olarak yüksek bir marjinal vergi oranı olan kişi çoğu zaman temel devlet katkısından çok özel gider indiriminden yararlanır. Ancak yılda 1.800 euro desteklenen katkı üst sınırı, Rürup-Rente’ye göre (yılda yaklaşık 29.000 euro) daha düşük kalıyor.
Bir katkı garantisi seçmem gerekiyor mu?
Hayır. Riester’den farklı olarak yüzde 100 katkı garantisi 2027’den itibaren tamamen isteğe bağlı. Yüzde 0, 80 ve 100 garanti arasında seçim yapabilir ya da tamamen garantisiz, salt bir ETF standart ürününe katkı yapabilirsiniz. 20+ yıl gibi uzun sürelerde tam garanti tarihsel olarak on binlerce euro getiriye mal oluyor, çünkü para o durumda ağırlıklı olarak düşük faizli tahvillerde duruyor. Emekliliğe kısa süre kalmış, güvenlik odaklı birikimciler anlamlı biçimde yüzde 80 garantiye geçebilir.
Altersvorsorgedepot nasıl vergilendiriliyor?
Şu ilke geçerli: ertelenmiş vergilendirme. Birikim aşamasında yılda 1.800 euroya kadar katkılar özel gider olarak vergiye tabi geliri azaltır ve hesaptaki kur kazançları vergisiz kalır, normalde uygulanan ön götürü vergi (Vorabpauschale) alınmaz. Ödeme aşamasında maaşlar kişisel gelir vergisi oranınızla vergilendirilir. Vergi kaldıracı farktan doğuyor: bugün yüzde 42 marjinal vergi oranı olan ve emeklilikte yüzde 22 ödeyen kişinin her 1.800 euro katkı başına kazancı yaklaşık 360 euro net.
67 yaşından önce ölürsem paraya ne oluyor?
Bu, aşamaya bağlı. Birikim aşaması sırasında tüm bakiye, devlet katkıları dahil, yasal mirasçılara ödenir. Ödeme aşaması sırasında ise durum farklı: 85 yaşına kadar ödeme planında kalan sermaye her zaman mirasa konu olabilir. Ömür boyu maaşta ise yalnızca 10 veya 20 yıllık bir maaş garanti süresi kararlaştırdıysanız, aksi halde ödeme ölümünüzle sona erer. Bu nedenle aileler için ödeme planı çoğu zaman geride kalanlar açısından daha uygun seçim.
Emeklilikten önce paraya ulaşabilir miyim?
65 yaşından önce ödeme yalnızca „desteğe aykırı çekim“ olarak mümkün. Yani: Yıllar içinde aldığınız tüm devlet katkıları ve vergi avantajları vergi dairesine geri ödenmek zorunda. Uzun sözleşmelerde bu birkaç bin euro olabilir, aşırı durumlarda neredeyse tüm getiri kadar. Kısa vadede paraya ihtiyacı olan kişi, hesabı kapatmak yerine düzenli birikim planını duraklatıp hesabı dondurmalı.
Altersvorsorgedepot haciz güvenceli mi?
Evet, birikim aşamasında sermaye § 851d ZPO uyarınca korumalıdır, Riester-Rente’ye benzer şekilde. Bireysel iflas, Bürgergeld alımı (eski adıyla Hartz IV) veya haciz durumunda alacaklı emeklilik birikimine erişemez. Ödeme aşamasında ise diğer her maaşta olduğu gibi normal haciz muafiyet sınırları geçerli. Önemli: Koruma yalnızca yıllık üst sınıra kadar desteklenen katkılar için geçerli, bunun ötesindeki gönüllü ek ödemeler korumalı değil.
Yurt dışına taşınmada ne oluyor?
AB veya AEA (EWR) içinde devlet desteği tam olarak korunur, hesaba alışıldığı gibi katkı yapmaya devam edebilir ve sonradan ödeme alabilirsiniz. Üçüncü bir ülkeye taşınmada (örn. ABD, İsviçre, Brexit sonrası Büyük Britanya) uygun sosyal güvenlik anlaşmaları yoksa devlet katkılarının geri istenmesi söz konusu olabilir. Bu durumda devlet katkılarını ve varsa vergi avantajlarını geri ödemeniz gerekir. Planlanan bir yurt dışı taşınma öncesinde bir vergi danışmanına veya ZfA’ya danışmak değerli.
Aynı zamanda kaç tane Altersvorsorgedepot açabilirim?
Üst sınır yok, teorik olarak istediğiniz kadar sağlayıcıda paralel hesap yürütebilirsiniz. Ancak yılda 1.800 euro desteklenen kendi katkısı üst sınırı kişi başına, sözleşme başına değilgeçerli. Pratikte çoğu zaman tek, iyi bir ETF standart ürünü yeterli, paralel birden fazla sözleşme yalnızca gereksiz yönetim yükü ve potansiyel olarak daha yüksek efektif maliyet üretir. İki sözleşme, evli bir çiftin her ikisinin de temel devlet katkısını güvence altına almak için birer hesap açması durumunda anlamlı olabilir.
Hangi gelir grubu için değer?
Bekar bir düşük gelirli bile yılda 540 euro alıyor, iki çocuklu ve bir hesaplı aileler 1.140 euroya kadar, iki hesapla 1.680 euroya kadar. Bu nedenle AVD neredeyse her gelir grubunda denemeye değer.
Durum: Haziran 2026. Kaynaklar arasında: BMF, Bundesregierung, Deutscher Bundestag (Drs. 21/4088), Bundesrat, Deutsche Rentenversicherung, Stiftung Warentest, Verbraucherzentrale.
Hesaplamaya ve okumaya devam
Altersvorsorgedepot-Rechner Plus — devlet desteğini, vergi avantajını ve son sermayeyi kendi durumunuz için hesaplayın.
Buna uygun olarak: Altersvorsorgedepot kimler için uygun?
Tüm kavramlara genel bakış: A’dan Z’ye sözlük.
Resmi kaynaklar ve ileri okuma
- Bundesministerium der Finanzen, FAQ zur Reform der privaten Altersvorsorge
- Bundesregierung, Reform private Altersvorsorge
- Deutscher Bundestag, Beschluss Altersvorsorgedepot (KW 13/2026)
- Bundestag-Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung, Reform-Meldung
- Stiftung Warentest, Altersvorsorgedepot
- Verbraucherzentrale, Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?