
Altersvorsorgedepot
Altersvorsorgedepot (німецький інвестиційний пенсійний рахунок із державною підтримкою) — це рахунок цінних паперів із державною підтримкою для приватного пенсійного забезпечення в Німеччині. Він стартує 1 січня 2027 року і замінює пенсію Riester. Ті, хто накопичує, інвестують в ETF, акції, фонди чи облігації й отримують за це державні надбавки або відрахування особливих витрат.
Зміст
- Що таке Altersvorsorgedepot?
- Хто може відкрити Altersvorsorgedepot?
- Коли стартує Altersvorsorgedepot?
- Як працює Altersvorsorgedepot?
- Яка є державна підтримка?
- Чому він змінює пенсію Riester?
- Приклади розрахунків: як виграють різні люди
- Які є постачальники?
- Переваги й недоліки одним поглядом
- Податкова стратегія
- Часті помилки
- Часті запитання
Що таке Altersvorsorgedepot?
Altersvorsorgedepot — це сертифікований договір пенсійного забезпечення, який працює як звичайний рахунок цінних паперів, з тією різницею, що держава доплачує за накопичення й надає податкові пільги. Ті, хто накопичує, можуть гнучко вносити гроші (зокрема через план регулярних внесків) і вкладати капітал у всьому світі в акції, біржові індексні фонди (ETF), класичні інвестиційні фонди чи облігації.
Ключова новація порівняно з Riester: 100 % гарантія внесків відпадає. Ті, хто накопичує, можуть свідомо робити ставку на дохідні акційні ETF і більше не мусять тримати більшу частину своїх грошей у низькодохідних гарантійних кошиках. Хто хоче безпеки, обирає на вибір гарантійний продукт або стандартний продукт з обмеженими витратами.
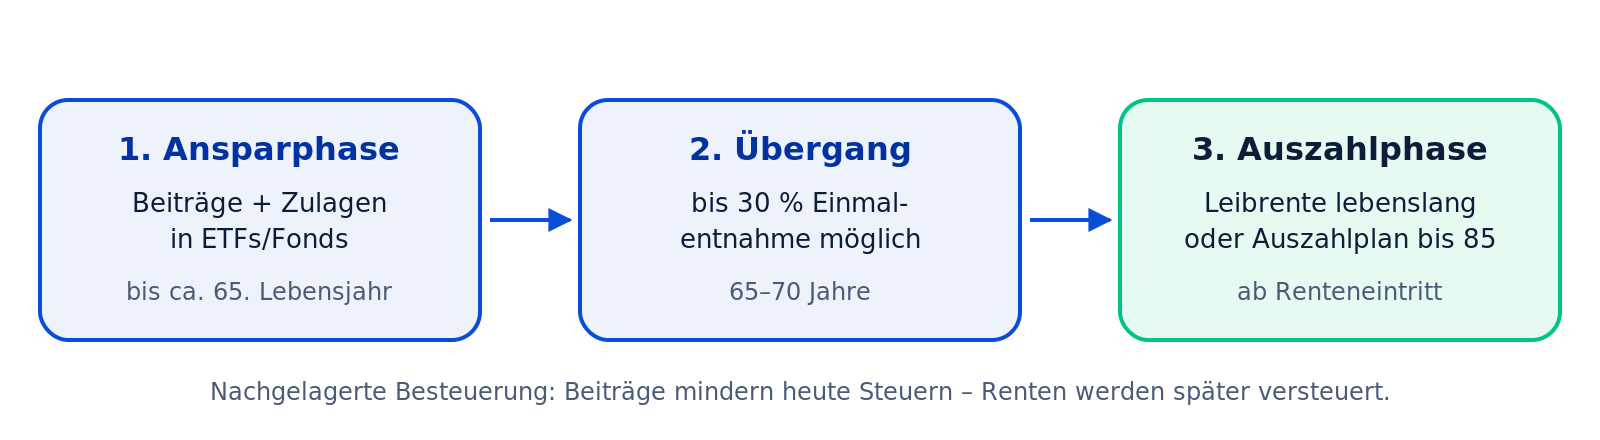
Три фази Altersvorsorgedepot
Хто може відкрити Altersvorsorgedepot?
Коло осіб, які мають право на підтримку, суттєво розширено. Право мають:
- Службовці та робітники, які підлягають обов’язковому державному пенсійному страхуванню.
- Чиновники, судді та військовослужбовці (за згодою на обмін даними між роботодавцем і ZfA).
- Самозайняті та особи вільних професій, уперше й без обов’язкового страхування в державній пенсії.
- Обов’язкові члени професійних пенсійних кас (наприклад лікарі, адвокати, податкові консультанти).
- Діти та підлітки через Frühstart-Rente.
Що конкретно дає Altersvorsorgedepot?
AVD — це по суті рахунок цінних паперів із державною підтримкою. Більше шансів на дохідність, ніж у Riester, менше примусу до гарантій.
Коли стартує Altersvorsorgedepot?
Законодавчий старт — 1 січня 2027 року. Закон про реформу пенсійного забезпечення (Altersvorsorgereformgesetz) ухвалено Bundestag 27 березня 2026 року, Bundesrat схвалив його 8 травня 2026 року. Постачальники (банки, необрокери, фондові компанії, страховики) можуть від цієї дати поширювати сертифіковані продукти. Frühstart-Rente теж стартує 1 січня 2027 року. Раніше укласти договір неможливо, перехідного правила на 2026 рік немає.
Як працює Altersvorsorgedepot?
Договір проходить три фази:
| Фаза | Що відбувається? | Державна підтримка |
|---|---|---|
| Фаза накопичення | Вносити внески, інвестувати в ETF / фонди. | Надбавки + податкові переваги |
| Перехід (65—70) | Вибір форми виплати. | До 30 % часткової виплати з податковою пільгою |
| Фаза виплат | Довічна рента або план виплат до 85 років. | Відкладене оподаткування за особистою податковою ставкою |
Під час фази накопичення капітал на рахунку захищений від доступу держави і на нього не можна звернути стягнення (подібно до Riester). Дострокова виплата можлива, але тоді треба повернути всі отримані надбавки й податкові переваги.
Яка є державна підтримка?
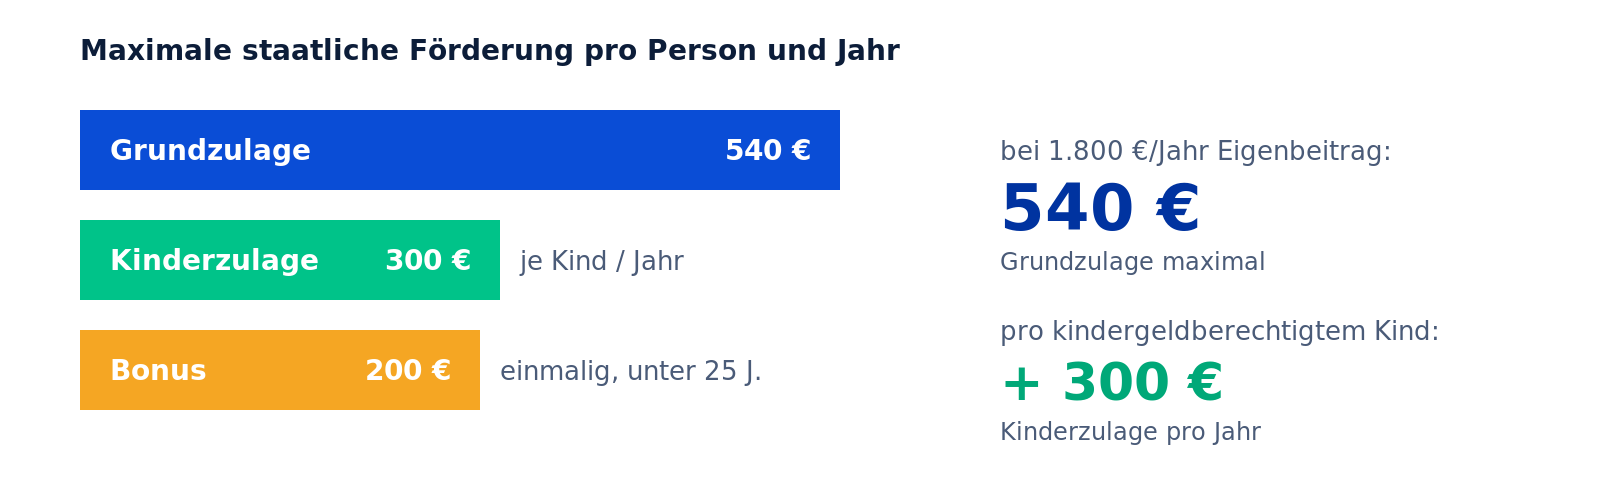
Надбавка, на відміну від Riester, пропорційна внеску:
| Власний внесок на рік | Ставка надбавки | Максимальна надбавка |
|---|---|---|
| до 360 € | 50 % на кожне євро | 180 € |
| 360,01 €, 1 800 € | 25 % на кожне євро | + 360 € |
| Максимум | – | 540 € базової надбавки |
| + на дитину (з правом на Kindergeld) | 100 % до 300 € власного внеску | 300 € надбавки на дитину |
| + бонус для тих, хто починає кар’єру (одноразово, до 25 років) | – | 200 € |
Хто має вищу податкову ставку, може додатково відрахувати 1 800 € плюс право на надбавку як особливі витрати, тобто без дітей 2 340 €. Податкова служба автоматично перевіряє через перевірку вигіднішого варіанта (Günstigerprüfung), що вигідніше: надбавка чи податкове відрахування. За все трудове життя так можна вносити загалом до 6 840 € на рік.
Максимальна державна підтримка в Altersvorsorgedepot
Чому Altersvorsorgedepot змінює пенсію Riester?
Пенсія Riester роками вважалася надто дорогою, надто складною і малодохідною. Головним пунктом критики була 100 % гарантія внесків, яка змушувала постачальників вкладати гроші тих, хто накопичує, переважно в низькодохідні облігації. З Altersvorsorgedepot законодавець робить ставку на більше шансів на дохідність, менше бюрократії та ширше коло осіб із правом на підтримку.
- Вищі шанси на дохідність завдяки вкладенню в акції та ETF.
- Проста, єдина формула надбавок замість складного розрахунку 4 %.
- Граничний рівень витрат 1 % у стандартному продукті.
- Самозайнятих уперше включено.
- Гнучка виплата замість примусової довічної ренти.
Приклади розрахунків: як виграють різні люди
Скільки конкретно дає Altersvorsorgedepot, сильно залежить від доходу, віку й сімейного стану. Три реалістичні профілі показують важіль.
Anna, 28 років, учителька початкової школи, неодружена, 42 000 € брутто на рік. Вона вносить 150 € на місяць (1 800 € на рік) в ETF-стандартний продукт. Вона отримує повну базову надбавку 540 € щороку. Через відрахування особливих витрат вона додатково заощаджує близько 120 € податку на доходи на рік. За 30 років строку, 6 % дохідності й 0,5 % ефективних витрат у старшому віці їй буде доступно приблизно 178 000 €, з них 16 200 € — чисті надбавки від держави.
Родина Müller (Sandra, 34 роки, Tim, 36 років, двоє дітей, спільний брутто-дохід 95 000 €). Обоє батьків мають рахунок. Sandra вносить 1 800 € на рік, Tim — 1 500 €. Вони забезпечують собі 540 € + 390 € = 930 € базової надбавки. Додаються 2 × 300 € = 600 € надбавки на дитину. Разом 1 530 € державної підтримки на рік за власних накопичень 3 300 € (частка підтримки 46 %). За 25 років капітал підтримки сягає 38 250 €, які додатково приносять дохідність.
Tom, 41 рік, самозайнятий вебдизайнер, прибуток 78 000 €. Досі Tom не мав «права на Riester». Із 2027 року має його через Altersvorsorgedepot. Він вносить максимально підтримуваний власний внесок 1 800 € і через відрахування особливих витрат за своєї граничної податкової ставки близько 38 % отримує приблизно 684 € податкової економії замість 540 € базової надбавки, які податкова служба автоматично зараховує через перевірку вигіднішого варіанта.
Які є постачальники?
Із січня 2027 року всі сертифіковані Bundeszentralamt für Steuern банки, прямі банки, Sparkassen, кооперативні банки, необрокери, фондові компанії та страховики можуть поширювати Altersvorsorgedepots. Наведені нижче постачальники вже публічно оголосили продукти (станом на травень 2026 року):
| Постачальник | Назва продукту / примітки |
|---|---|
| Union Investment | UniVorsorge, ексклюзивно через кооперативні банки |
| Fidelity International | Преміальний варіант (активні ETF) і недорогий стандартний продукт |
| DKB | ETF-стандартний продукт для прямих клієнтів |
| comdirect | Стандартний і преміальний продукт на основі плану внесків в ETF |
| Scalable Capital | Рахунок на основі робо-едвайзера |
| Zurich | Варіант фондового поліса з гарантійними опціями |
Переваги й недоліки одним поглядом
Переваги
- Вищі шанси на дохідність завдяки вкладенню в акції та ETF без обов’язкової гарантії.
- Проста, пропорційна державна підтримка (50 % / 25 %).
- Граничний рівень витрат 1 % на рік у стандартному продукті.
- Уперше включено самозайнятих і професійні пенсійні каси.
- Гнучка виплата, вибір між довічною рентою і планом виплат до 85 років.
- Захист від стягнення і від зарахування при Hartz IV у фазі накопичення.
- Залишок капіталу за планом виплат успадковується.
- Спрощена зміна постачальника із встановленим законом граничним розміром комісії.
Недоліки й ризики
- Коливання курсів без гарантії можуть стати болісними незадовго до початку пенсії.
- Дострокова виплата «скасовує державну підтримку», усі надбавки треба повернути.
- Капітал зв’язаний найраніше до 65 років.
- Виплати повністю оподатковуються податком на доходи.
- Складна перевірка вигіднішого варіанта може створити потребу в консультації.
Податкова стратегія: коли рахунок особливо вигідний?
Фінансовий важіль виникає з різниці між податковою ставкою в трудовому житті та на пенсії. Емпіричні правила:
- Гранична податкова ставка сьогодні > 30 %: відрахування особливих витрат зазвичай вигідніше за базову надбавку, перевірка вигіднішого варіанта обирає автоматично.
- Гранична податкова ставка сьогодні < 30 %: базова надбавка перемагає податкове відрахування.
- Родини з дітьми: навіть за низького доходу рахунок сильно підтримується завдяки надбавці на дитину (див. приклад родини Müller).
- Самозайняті: уперше мають право на підтримку, межа 1 800 € нижча, ніж у пенсії Rürup, зате капітал успадковується і є гнучкішим.
Повну податкову симуляцію для Вашого індивідуального випадку Ви знайдете в нашому калькуляторі AVD.
Часті помилки з Altersvorsorgedepot
- Ігнорувати зависокі витрати. На один відсоток менші ефективні витрати дають за 30 років на 20—30 % більший кінцевий капітал.
- Обрати гарантійний продукт зі страху. За строку 30+ років 100 % гарантія історично коштує кількох десятків тисяч євро дохідності.
- Хибні мінімальні внески. Хто вносить менше ніж 120 € на рік, не отримує повної надбавки, зокрема й надбавки на дитину.
- Забути подати заяву на надбавку. Постійну заяву на надбавку треба підписати один раз, інакше ZfA нічого не виплатить.
- Достроково розірвати договір. Розірвання до 65 років завжди скасовує державну підтримку.
Часті запитання про Altersvorsorgedepot
Коли Altersvorsorgedepot стартує офіційно?
Законодавчий старт — 1 січня 2027 року. Bundestag ухвалив Закон про реформу пенсійного забезпечення 27 березня 2026 року, Bundesrat схвалив його 8 травня 2026 року. Від цієї дати всі сертифіковані постачальники (банки, прямі банки, необрокери, страховики та фондові компанії) можуть поширювати договори. Державна платформа порівняння не передбачена. Ця норма була лише в неухваленому проєкті 2024 року. Держава через орган сертифікації лише надає дані.
Яку максимальну надбавку я отримую на рік?
Максимально це 540 € базової надбавки, 300 € надбавки на кожну дитину з правом на Kindergeld і одноразово 200 € бонусу для тих, хто починає кар’єру, якщо договір укладено до 25-річчя. Родина з двома дітьми, у якій обоє батьків ведуть власний рахунок і вносять по 1 800 €, виходить так на до 1 680 € надбавки на рік. З одним рахунком це 1 140 €. Хто має вищу податкову ставку, часто додатково виграє від відрахування особливих витрат; податкова служба через перевірку вигіднішого варіанта автоматично визначає, який варіант дає більше.
Чи можу я перевести свій старий договір Riester в Altersvorsorgedepot?
Так, перехід законодавчо спрощено, і згода старого постачальника Вам не потрібна. Усі отримані досі надбавки й податкові переваги зберігаються повністю й переносяться разом із накопиченнями. Для старих договорів Riester із високою гарантованою ставкою (до 2012 року) або незадовго до початку пенсії перехід, утім, може бути невигідним — у разі сумнівів варто спершу порахувати.
Чи мають самозайняті та особи вільних професій право на підтримку?
Так, і це одна з найважливіших новацій порівняно з Riester. Уперше державну підтримку можуть використовувати також самозайняті, особи вільних професій та обов’язкові члени професійних пенсійних кас (наприклад лікарі, адвокати, податкові консультанти), навіть без обов’язкового страхування в державній пенсії. Хто як самозайнята особа має високу граничну податкову ставку, часто виграє більше від відрахування особливих витрат, ніж від базової надбавки. Але межа в 1 800 € підтримуваних внесків на рік залишається нижчою, ніж у пенсії Rürup (приблизно 29 000 € на рік).
Чи мушу я обирати гарантію внесків?
Ні. На відміну від Riester, 100 % гарантія внесків із 2027 року повністю на вибір. Ви можете обрати гарантію 0 %, 80 % або 100 % чи накопичувати в суто ETF-стандартному продукті взагалі без гарантії. За довгих строків 20+ років повна гарантія історично коштує кількох десятків тисяч євро дохідності, бо гроші тоді переважно лежать у низькодохідних облігаціях. Орієнтовані на безпеку особи незадовго до пенсії можуть доцільно перейти на гарантію 80 %.
Як оподатковується Altersvorsorgedepot?
Діє принцип відкладеного оподаткування. У фазі накопичення внески до 1 800 € на рік зменшують оподатковуваний дохід як особливі витрати, а курсовий прибуток на рахунку залишається неоподаткованим — звичайний у інших випадках авансовий паушальний податок (Vorabpauschale) не стягується. У фазі виплат пенсії оподатковуються за Вашою особистою ставкою податку на доходи. Податковий важіль виникає з різниці: хто сьогодні має граничну ставку 42 %, а на пенсії платитиме 22 %, виграє на кожні 1 800 € внеску приблизно 360 € нетто.
Що станеться з грошима, якщо я помру до 67 років?
Це залежить від фази. У фазі накопичення всі накопичення разом із надбавками виплачуються спадкоємцям за законом. У фазі виплат по-різному: за планом виплат до 85 років залишок капіталу завжди успадковується. За довічної ренти — лише тоді, коли Ви домовилися про гарантований період виплат 10 або 20 років, інакше виплата припиняється з Вашою смертю. Для родин тому план виплат часто сприятливіший для тих, хто залишається.
Чи можу я дістатися своїх грошей до пенсії?
Виплата до 65 років можлива лише як «вилучення, що скасовує державну підтримку». Тобто: усі державні надбавки й податкові переваги, які Ви отримали за роки, треба повернути податковій службі. За довгих договорів це можуть бути кілька тисяч євро, у крайніх випадках навіть майже вся дохідність. Хто короткостроково потребує грошей, краще нехай призупинить план внесків і залишить рахунок у спокої, замість закривати його.
Чи захищений Altersvorsorgedepot від стягнення?
Так, у фазі накопичення капітал захищений за § 851d ZPO, аналогічно до пенсії Riester. У разі приватного банкрутства, отримання Bürgergeld (раніше Hartz IV) чи стягнення кредитор не може дістатися до пенсійних активів. У фазі виплат діють звичайні межі, вільні від стягнення, як і для будь-якої іншої пенсії. Важливо: захист діє лише для підтримуваних внесків до річної максимальної межі, добровільні понадмірні внески не захищені.
Що станеться в разі переїзду за кордон?
У межах ЄС або ЄЕП державна підтримка зберігається повністю, Ви можете й далі звично поповнювати рахунок і пізніше отримати виплати. У разі переїзду до третьої країни (наприклад США, Швейцарія, Велика Британія після Brexit) може дійти до повернення надбавок, якщо не діють відповідні угоди про соціальне страхування. У такому разі Вам доведеться повернути надбавки і, за потреби, податкові переваги. Перед запланованим виїздом за кордон варто проконсультуватися з податковим консультантом або із ZfA.
Скільки Altersvorsorgedepots я можу мати одночасно?
Верхньої межі немає, теоретично Ви можете паралельно вести рахунок у будь-якої кількості постачальників. Але підтримувана межа власного внеску 1 800 € на рік діє на особу, а не на договір. На практиці зазвичай вигідний один-єдиний добрий ETF-стандартний продукт; кілька паралельних договорів створюють лише зайве адміністрування і потенційно вищі ефективні витрати. Доцільними два договори можуть бути тоді, коли подружжя відкриває кожен свій рахунок, щоб забезпечити обидві базові надбавки.
Для якого класу доходів це вигідно?
Одинак з низьким доходом отримує вже 540 € на рік, родини з двома дітьми і одним рахунком — до 1 140 €, з двома рахунками — до 1 680 €. Тож AVD вартий спроби майже за будь-якого класу доходів.
Станом на: червень 2026. Джерела, серед іншого: BMF, Bundesregierung, Deutscher Bundestag (Drs. 21/4088), Bundesrat, Deutsche Rentenversicherung, Stiftung Warentest, Verbraucherzentrale.
Рахувати і читати далі
Altersvorsorgedepot-Rechner Plus — прорахувати державну підтримку, податкову перевагу і кінцевий капітал для Вашого випадку.
Доречно до теми: Кому підходить Altersvorsorgedepot?
Усі поняття в огляді: Словник від А до Я.
Офіційні джерела та додаткова інформація
- Bundesministerium der Finanzen, FAQ zur Reform der privaten Altersvorsorge
- Bundesregierung, Reform private Altersvorsorge
- Deutscher Bundestag, Beschluss Altersvorsorgedepot (KW 13/2026)
- Bundestag-Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung, Reform-Meldung
- Stiftung Warentest, Altersvorsorgedepot
- Verbraucherzentrale, Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?