
حساب التقاعد الاستثماري
حساب التقاعد الاستثماري (Altersvorsorgedepot) هو حساب أوراق مالية مدعوم من الدولة للادخار التقاعدي الخاص في ألمانيا. ويبدأ في 1 يناير 2027 ويحلّ محلّ معاش ريستر. يستثمر المدّخرون في صناديق ETF والأسهم والصناديق أو السندات، ويحصلون مقابل ذلك على منح حكومية أو على خصم النفقات الخاصة (Sonderausgabenabzug).
المحتويات
- ما هو حساب التقاعد الاستثماري؟
- من يمكنه فتح حساب تقاعد استثماري؟
- متى يبدأ حساب التقاعد الاستثماري؟
- كيف يعمل حساب التقاعد الاستثماري؟
- كم يبلغ الدعم؟
- لماذا يحلّ محلّ معاش ريستر؟
- أمثلة حسابية: هكذا يستفيد مدّخرون مختلفون
- ما المزوّدون المتاحون؟
- المزايا والعيوب بنظرة واحدة
- الاستراتيجية الضريبية
- أخطاء شائعة
- أسئلة شائعة
ما هو حساب التقاعد الاستثماري؟
حساب التقاعد الاستثماري هو عقد تقاعد معتمد ، يعمل مثل حساب أوراق مالية عادي، مع فارق أن الدولة تدعم الادخار وتمنحه مزايا ضريبية. ويمكن للمدّخرين دفع المال بمرونة (بما في ذلك عبر خطة ادخار) واستثمار رأس المال عالميًا في الأسهم، وصناديق المؤشرات المتداولة في البورصة (صناديق ETF)، وصناديق الاستثمار التقليدية أو السندات.
التجديد الأساسي مقارنة بريستر: إلغاء ضمان المساهمات بنسبة 100%. يمكن للمدّخرين الاعتماد عن قصد على صناديق ETF للأسهم ذات العائد المرتفع، ولم يعودوا مضطرين لوضع الجزء الأكبر من أموالهم في أوعية ضمان ذات فائدة منخفضة. ومن يريد الأمان يختار اختياريًا منتج الضمان (Garantieprodukt) أو الخيار محدّد سقف التكاليف: المنتج القياسي.
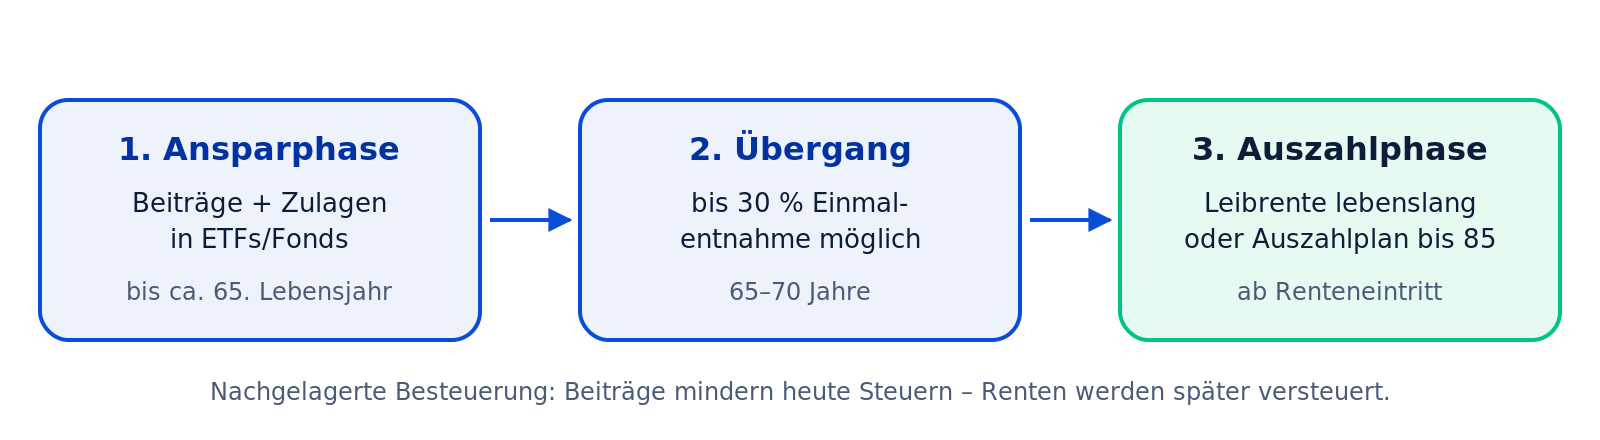
المراحل الثلاث لحساب التقاعد الاستثماري
من يمكنه فتح حساب تقاعد استثماري؟
توسّعت دائرة المؤهلين للدعم توسعًا كبيرًا. والمؤهلون هم:
- الموظفون والعمال المؤمَّن عليهم إلزاميًا في التأمين التقاعدي القانوني.
- الموظفون الحكوميون والقضاة والعسكريون المحترفون (بشرط الموافقة على تبادل البيانات بين جهة العمل الحكومية ومكتب المنح المركزي ZfA).
- العاملون لحسابهم الخاص وأصحاب المهن الحرة ، لأول مرة حتى دون تأمين إلزامي في المعاش القانوني.
- الأعضاء الإلزاميون في صناديق التقاعد المهنية (مثل الأطباء والمحامين والمستشارين الضريبيين).
- الأطفال والشباب عبر معاش البداية المبكرة.
ماذا يقدّم حساب التقاعد الاستثماري عمليًا؟
حساب التقاعد الاستثماري في جوهره حساب أوراق مالية بدعم حكومي. فرص عائد أكبر من ريستر، وإلزام أقل بالضمان.
متى يبدأ حساب التقاعد الاستثماري؟
الانطلاق القانوني هو 1 يناير 2027. وقد أُقرّ قانون إصلاح الادخار التقاعدي (Altersvorsorgereformgesetz) في البوندستاغ في 27 مارس 2026، ووافق عليه البوندسرات في 8 مايو 2026. ويحق للمزوّدين (البنوك والوسطاء الرقميون وشركات الصناديق وشركات التأمين) بيع المنتجات المعتمدة ابتداءً من هذا التاريخ. ويبدأ معاش البداية المبكرة أيضًا في 1 يناير 2027. ولا يمكن إبرام أي عقد قبل ذلك، ولا توجد قاعدة انتقالية لعام 2026.
كيف يعمل حساب التقاعد الاستثماري؟
يمرّ العقد بثلاث مراحل:
| المرحلة | ماذا يحدث؟ | الدعم |
|---|---|---|
| مرحلة الادخار (Ansparphase) | دفع المساهمات والاستثمار في صناديق ETF أو صناديق استثمار. | منح + مزايا ضريبية |
| الانتقال (65–70) | اختيار طريقة الصرف. | صرف جزئي حتى 30% بامتياز ضريبي |
| مرحلة الصرف | معاش مدى الحياة أو خطة الصرف حتى 85. | ضريبة مؤجلة بالمعدل الضريبي الشخصي |
خلال مرحلة الادخار يكون رأس المال في الحساب محميًا من وصول الدولة وغير قابل للحجز (على غرار ريستر). والصرف المبكر ممكن، لكن يجب حينها ردّ جميع المنح والمزايا الضريبية المستلمة.
كم يبلغ الدعم؟
على خلاف ريستر، تكون المنحة متناسبة مع المبلغ المدفوع:
| الدفع الذاتي سنويًا | نسبة المنحة | الحد الأقصى للمنحة |
|---|---|---|
| حتى 360 € | 50% لكل يورو | 180 € |
| 360.01 €, 1,800 € | 25% لكل يورو | + 360 € |
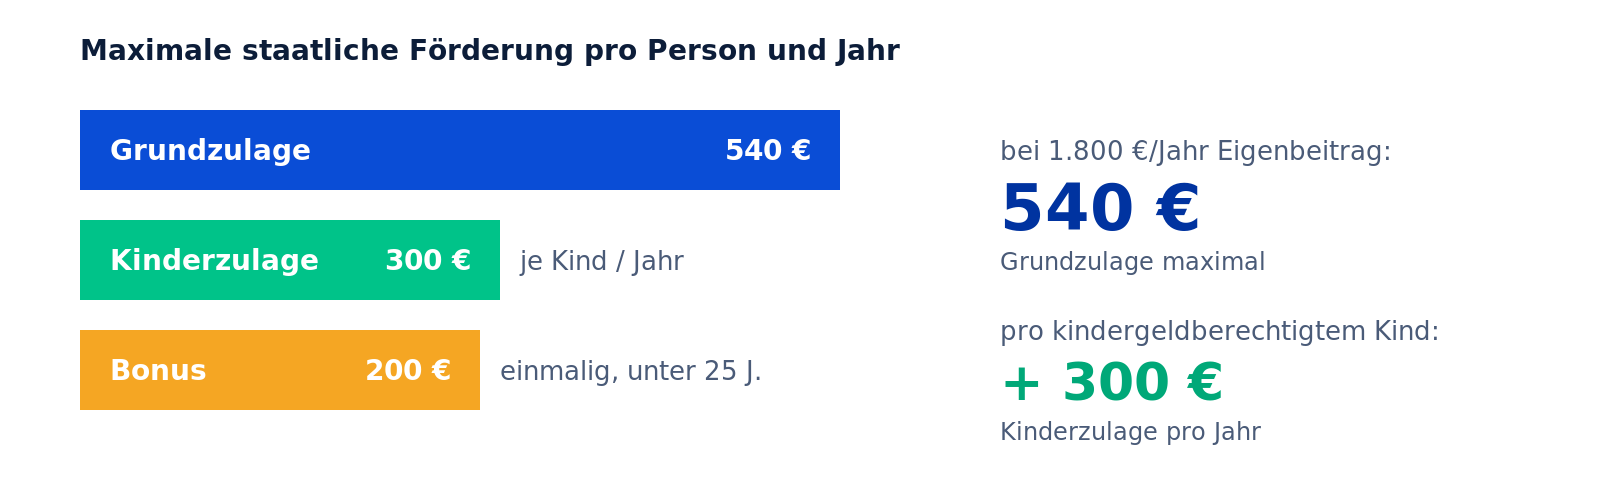
| الحد الأقصى | – | 540 € منحة أساسية |
| + لكل طفل (مستحق لإعانة الأطفال) | 100% حتى 300 € مساهمة ذاتية | 300 € منحة أطفال |
| + مكافأة بداية المسار المهني (لمرة واحدة، دون سن 25) | – | 200 € |
من لديه معدل ضريبي أعلى يمكنه أيضًا خصم 1,800 € إضافة إلى استحقاق المنحة كنفقات خاصة (Sonderausgaben)، أي 2,340 € دون أطفال. وتتحقق مصلحة الضرائب تلقائيًا عبر المقارنة الضريبية الأفضل (Günstigerprüfung) مما إذا كانت المنحة أو الخصم الضريبي أفضل. وعلى مدى الحياة المهنية كلها يمكن بذلك دفع ما يصل إلى 6,840 € سنويًا.
الحد الأقصى للدعم الحكومي في حساب التقاعد الاستثماري
لماذا يحلّ حساب التقاعد الاستثماري محلّ معاش ريستر؟
معاش ريستر اعتُبر لسنوات مكلفًا جدًا ومعقدًا وضعيف العائد. وكان الانتقاد الرئيسي ضمان المساهمات بنسبة 100%، الذي أجبر المزوّدين على وضع أموال المدّخرين في الغالب في سندات منخفضة الفائدة. ومع حساب التقاعد الاستثماري يراهن المشرّع على فرص عائد أكبر، وبيروقراطية أقل، ودائرة أوسع من المؤهلين للدعم.
- فرص عائد أعلى عبر الاستثمار في الأسهم وصناديق ETF.
- صيغة منح بسيطة وموحّدة بدلًا من حساب الـ 4% المعقد.
- سقف تكاليف 1% في المنتج القياسي.
- إدماج العاملين لحسابهم الخاص لأول مرة.
- صرف مرن بدلًا من التحويل الإلزامي إلى معاش مدى الحياة.
أمثلة حسابية: هكذا يستفيد مدّخرون مختلفون
ما يقدّمه حساب التقاعد الاستثماري فعليًا يتوقف كثيرًا على الدخل والعمر والحالة العائلية. ثلاثة ملفات واقعية تُظهر الأثر.
آنا، 28 عامًا، معلمة ابتدائي، عزباء، 42,000 € إجمالي سنويًا. تدفع 150 € شهريًا (1,800 € سنويًا) في منتج قياسي بصناديق ETF. وتحصل على المنحة الأساسية كاملة بقيمة 540 € سنويًا. وعبر الخصم الضريبي توفّر إضافيًا نحو 120 € من ضريبة الدخل سنويًا. وبمدة 30 عامًا وعائد 6% وتكاليف فعلية 0.5% يكون متاحًا لها في الشيخوخة نحو 178,000 € ، منها 16,200 € منح خالصة من الدولة.
أسرة مولر (ساندرا 34، تيم 36، طفلان، دخل إجمالي مشترك 95,000 €). لكل من الوالدين حساب. تدفع ساندرا 1,800 € سنويًا، وتيم 1,500 €. فيضمنان 540 € + 465 € = 1,005 € منحة أساسية. ويُضاف إليها 2 × 300 € = 600 € منحة أطفال. المجموع 1,605 € دعم حكومي سنويًا مقابل 3,300 € ادخار ذاتي (نسبة الدعم 49%). وعلى مدى 25 عامًا يتراكم رأس مال الدعم إلى 40,125 €، يحقق بدوره عائدًا إضافيًا.
توم، 41 عامًا، مصمم مواقع يعمل لحسابه الخاص، 78,000 € ربح. حتى الآن كان توم لا يستحق دعم ريستر. أما ابتداءً من 2027 فيستحق الدعم عبر حساب التقاعد الاستثماري. يدفع المساهمة الذاتية القصوى المدعومة البالغة 1,800 €، ويحصل عبر الخصم الضريبي، بمعدله الضريبي الحدّي البالغ نحو 38%، على نحو 889 € وفر ضريبي ، بدلًا من المنحة الأساسية البالغة 540 €، التي تخصمها مصلحة الضرائب تلقائيًا عبر المقارنة الضريبية الأفضل.
ما المزوّدون المتاحون؟
كثيرون، ويُضاف جدد باستمرار. فابتداءً من يناير 2027 يحق لأي بنك أو بنك ادخار (Sparkasse) أو شركة صناديق أو شركة تأمين أن يقدّم حساب تقاعد استثماري، بشرط أن يعتمد المكتب الاتحادي المركزي للضرائب المنتج. والبنوك المباشرة والوسطاء الرقميون من بينهم، شأنهم شأن البنوك التعاونية. ومن أعلن عن منتج، وكم يكلّف، وما البيانات التي لا تزال ناقصة، يتغير كل أسبوع تقريبًا. لذلك نجمع ذلك في مكان واحد، في مرصد المزوّدين ، مع المصدر وتاريخ التحقق لكل إدخال.
المزايا والعيوب بنظرة واحدة
المزايا
- فرص عائد أعلى عبر الاستثمار في الأسهم وصناديق ETF دون ضمان إلزامي.
- دعم بسيط ومتناسب (50% / 25%).
- سقف تكاليف 1% سنويًا في المنتج القياسي.
- إدماج العاملين لحسابهم الخاص وصناديق التقاعد المهنية لأول مرة.
- صرف مرن، مع الاختيار بين المعاش مدى الحياة وخطة الصرف حتى سن 85.
- محمي من الحجز ومن احتسابه في إعانات الدولة (Hartz IV سابقًا) في مرحلة الادخار.
- رأس المال المتبقي في خطة الصرف قابل للتوريث.
- تغيير مبسّط للمزوّد مع سقف قانوني للرسوم.
العيوب والمخاطر
- تقلبات الأسعار دون ضمان قد تكون مؤلمة قبيل بدء التقاعد.
- الصرف المبكر „förderschädlich“ (مخالف لشروط الدعم)، ويجب ردّ جميع المنح.
- رأس المال مقيّد حتى سن 65 على الأقل.
- المبالغ المصروفة خاضعة بالكامل لضريبة الدخل.
- المقارنة الضريبية الأفضل المعقدة قد تستدعي الحاجة إلى استشارة.
الاستراتيجية الضريبية: متى يستحق الحساب بشكل خاص؟
تنشأ الرافعة المالية من الفرق بين المعدل الضريبي في الحياة المهنية وفي التقاعد. قواعد تقريبية:
- المعدل الضريبي الحدّي اليوم > 23%: الخصم الضريبي غالبًا أفضل من المنحة الأساسية، والمقارنة الضريبية الأفضل تختار تلقائيًا.
- المعدل الضريبي الحدّي اليوم < 23%: المنحة الأساسية تتفوق على الخصم الضريبي.
- الأسر التي لديها أطفال: حتى مع دخل منخفض يحظى الحساب بدعم قوي عبر منحة الأطفال (انظر مثال أسرة مولر).
- العاملون لحسابهم الخاص: مؤهلون للدعم لأول مرة، والحد الأقصى البالغ 1,800 € أقل منه في معاش روروب ، لكن رأس المال قابل للتوريث وأكثر مرونة.
تجدون محاكاة ضريبية كاملة لحالتكم الفردية في حاسبة حساب التقاعد الاستثماري لدينا.
أخطاء شائعة في حساب التقاعد الاستثماري
- تجاهل التكاليف المرتفعة. نقطة مئوية واحدة أقل في التكاليف الفعلية تتراكم على مدى 30 عامًا إلى رأس مال نهائي أكبر بنسبة 20–30%.
- اختيار منتج ضمان بدافع الخوف. مع مدة تزيد على 30 عامًا يكلّف ضمان الـ 100% تاريخيًا عشرات آلاف اليوروهات من العائد.
- مساهمات دنيا خاطئة. من يدفع أقل من 120 € سنويًا لا يحصل على المنحة كاملة، ولا على منحة الأطفال.
- نسيان طلب المنحة. يجب توقيع طلب المنحة الدائم مرة واحدة، وإلا فلا صرف من مكتب المنح المركزي (ZfA).
- الإلغاء المبكر. الإلغاء قبل سن 65 مخالف لشروط الدعم دائمًا.
أسئلة شائعة حول حساب التقاعد الاستثماري
متى يبدأ حساب التقاعد الاستثماري رسميًا؟
الانطلاق القانوني هو 1 يناير 2027. أقرّ البوندستاغ قانون إصلاح التقاعد في 27 مارس 2026، ووافق عليه البوندسرات في 8 مايو 2026. وابتداءً من هذا الموعد يحق لجميع المزوّدين المعتمدين (البنوك والبنوك المباشرة والوسطاء الرقميون وشركات التأمين وشركات الصناديق) بيع العقود. ولا توجد منصة مقارنة حكومية؛ فهذه القاعدة وردت فقط في مسودة 2024 التي لم تُقرّ. وتكتفي الدولة بتوفير البيانات عبر جهة الاعتماد.
كم تبلغ المنحة القصوى التي أحصل عليها سنويًا؟
في الحد الأقصى هناك 540 € منحة أساسية, 300 € منحة أطفال لكل طفل مستحق لإعانة الأطفال ولمرة واحدة 200 € مكافأة بداية المسار المهني ، إذا أُبرم العقد قبل عيد الميلاد الخامس والعشرين. والأسرة التي لديها طفلان، ويكون فيها لكل من الوالدين حساب خاص ويدفع كل منهما 1,800 €، تصل بذلك إلى 1,680 € منحًا سنويًا. ومع حساب واحد فقط يكون المبلغ 1,140 €. ومن لديه معدل ضريبي أعلى يستفيد غالبًا إضافيًا من الخصم الضريبي، إذ تتحقق مصلحة الضرائب تلقائيًا عبر المقارنة الضريبية الأفضل من الخيار الأنفع.
هل يمكنني نقل عقد ريستر القديم إلى حساب تقاعد استثماري؟
نعم، فقد سهّل القانون الانتقال، ولا تحتاجون إلى موافقة المزوّد القديم. وتبقى جميع المنح والمزايا الضريبية المستلمة حتى الآن محفوظة بالكامل وتُنقل مع الرصيد. لكن في عقود ريستر القديمة ذات الفائدة المضمونة المرتفعة (قبل 2012) أو قبيل بدء التقاعد قد لا يستحق الانتقال، وعند الشك يُستحسن الحساب مسبقًا.
هل العاملون لحسابهم الخاص وأصحاب المهن الحرة مؤهلون للدعم؟
نعم، وهذا من أهم التجديدات مقارنة بريستر. فلأول مرة يمكن للعاملين لحسابهم الخاص وأصحاب المهن الحرة والأعضاء الإلزاميين في صناديق التقاعد المهنية (مثل الأطباء والمحامين والمستشارين الضريبيين) الاستفادة من الدعم، حتى دون تأمين إلزامي في المعاش القانوني. ومن يعمل لحسابه الخاص وله معدل ضريبي حدّي مرتفع يستفيد غالبًا من الخصم الضريبي أكثر من المنحة الأساسية. لكن الحد الأقصى البالغ 1,800 € من المساهمات المدعومة سنويًا يبقى أقل منه في معاش روروب (نحو 30,800 € سنويًا).
هل يجب أن أختار ضمانًا للمساهمات؟
لا. على خلاف ريستر يكون ضمان المساهمات بنسبة 100% ابتداءً من 2027 اختياريًا بالكامل. يمكنكم الاختيار بين ضمان 0% و80% و100%، أو الادخار في منتج قياسي بصناديق ETF دون أي ضمان. ومع مدد طويلة تزيد على 20 عامًا يكلّف الضمان الكامل تاريخيًا عشرات آلاف اليوروهات من العائد، لأن المال يكون حينها في الغالب في سندات منخفضة الفائدة. أما المدّخرون الحريصون على الأمان قبيل التقاعد فيمكنهم التحول بشكل معقول إلى ضمان 80%.
كيف يُفرض الضريبة على حساب التقاعد الاستثماري؟
يسري مبدأ الضريبة المؤجلة. في مرحلة الادخار تُخفّض المساهمات حتى 1,800 € سنويًا الدخلَ الخاضع للضريبة بوصفها نفقات خاصة، وتبقى أرباح الأسعار في الحساب معفاة من الضريبة، وتسقط الضريبة المسبقة المقطوعة المعتادة. وفي مرحلة الصرف تخضع المعاشات للضريبة بمعدل ضريبة الدخل الشخصي. وتنشأ الرافعة الضريبية من الفرق: من يدفع اليوم ضريبة حدّية 42% ويدفع في التقاعد 22%، يكسب عن كل 1,800 € مساهمة نحو 360 € صافيًا.
ماذا يحدث للمال إذا توفيت قبل سن 67؟
يتوقف ذلك على المرحلة. ففي مرحلة الادخار (Ansparphase) يُصرف كامل الرصيد بما فيه المنح للورثة الشرعيين. أما في مرحلة الصرف فيختلف الأمر: في خطة الصرف حتى سن 85 يكون رأس المال المتبقي قابلًا للتوريث دائمًا. وفي المعاش مدى الحياة فقط إذا اتفقتم على فترة ضمان للمعاش مدتها 10 أو 20 عامًا، وإلا انتهى الصرف بوفاتكم. لذلك تكون خطة الصرف غالبًا الخيار الأنسب للأسر من حيث الورثة.
هل يمكنني الوصول إلى أموالي قبل التقاعد؟
الصرف قبل سن 65 ممكن فقط بوصفه „سحبًا مخالفًا لشروط الدعم“ (förderschädliche Entnahme) . وهذا يعني: يجب ردّ جميع المنح الحكومية و المزايا الضريبية التي حصلتم عليها على مر السنين إلى مصلحة الضرائب. وفي العقود الطويلة قد يبلغ ذلك عدة آلاف من اليوروهات، بل في الحالات القصوى ما يقارب العائد كله. ومن يحتاج إلى المال على المدى القصير، فالأفضل أن يوقف خطة الادخار مؤقتًا ويترك الحساب ساكنًا بدلًا من تصفيته.
هل حساب التقاعد الاستثماري محمي من الحجز؟
نعم، في مرحلة الادخار يكون رأس المال محميًا بموجب المادة 851d من قانون الإجراءات المدنية (§ 851d ZPO) ، على غرار معاش ريستر. ففي حالة الإعسار الشخصي، أو تلقي إعانة المواطن (Bürgergeld، سابقًا Hartz IV)، أو الحجز، لا يجوز للدائن الوصول إلى أموال التقاعد. وفي مرحلة الصرف تسري حدود الإعفاء من الحجز العادية كما في أي معاش آخر. مهم: تشمل الحماية فقط المساهمات المدعومة حتى الحد الأقصى السنوي، أما الدفعات الطوعية الإضافية فليست محمية.
ماذا يحدث عند الانتقال إلى الخارج؟
داخل الاتحاد الأوروبي أو المنطقة الاقتصادية الأوروبية يبقى الدعم قائمًا بالكامل، ويمكنكم مواصلة الادخار في الحساب كالمعتاد وصرفه لاحقًا. أما عند الانتقال إلى دولة ثالثة (مثل الولايات المتحدة أو سويسرا أو بريطانيا بعد البريكست) فقد يحدث استرداد للمنح ما لم تسرِ اتفاقيات ضمان اجتماعي مناسبة. وفي هذه الحالة يجب ردّ المنح وربما المزايا الضريبية. وقبل الانتقال المخطط إلى الخارج يُستحسن استشارة مستشار ضريبي أو مكتب المنح المركزي (ZfA).
كم حساب تقاعد استثماري يجوز لي امتلاكه في الوقت نفسه؟
لا يُدعم أكثر من عقدين لكل شخص (§ 82 Abs. 5 EStG). وابتداءً من العقد الثالث لا تُحتسب المساهمات مساهماتٍ تقاعدية مدعومة. لكن الحد الأقصى المدعوم البالغ 1,800 € مساهمة ذاتية سنويًا يسري لكل شخص، لا لكل عقد. وفي الواقع يستحق غالبًا منتج قياسي واحد جيد بصناديق ETF، فالعقود المتوازية المتعددة لا تجلب سوى إدارة غير ضرورية وتكاليف فعلية قد تكون أعلى. وقد يكون عقدان منطقيين إذا فتح كل من الزوجين حسابًا خاصًا به لضمان المنحتين الأساسيتين.
لأي فئة دخل يستحق؟
الأعزب ذو الدخل المنخفض يحصل على 540 € سنويًا، والأسر التي لديها طفلان وحساب واحد على ما يصل إلى 1,140 €، ومع حسابين على ما يصل إلى 1,680 €. وبذلك يستحق حساب التقاعد الاستثماري التجربة في كل فئة دخل تقريبًا.
آخر تحديث: يونيو 2026. من المصادر: وزارة المالية الاتحادية (BMF)، الحكومة الاتحادية، البوندستاغ الألماني (المطبوعة 21/4088)، البوندسرات، هيئة التأمين التقاعدي الألمانية، Stiftung Warentest، مركز حماية المستهلك (Verbraucherzentrale).
احسب واقرأ المزيد
حاسبة حساب التقاعد الاستثماري بلس : احسب الدعم والميزة الضريبية ورأس المال النهائي لحالتك.
ذو صلة: لمن يناسب حساب التقاعد الاستثماري؟
كل المصطلحات في لمحة: المعجم من الألف إلى الياء.
المصادر الرسمية ومعلومات إضافية
- وزارة المالية الاتحادية، أسئلة شائعة حول إصلاح الادخار التقاعدي الخاص
- الحكومة الاتحادية، إصلاح الادخار التقاعدي الخاص
- البرلمان الاتحادي الألماني، قرار حساب التقاعد الاستثماري (الأسبوع 13/2026)
- وثيقة البرلمان الاتحادي 21/4088 (PDF)
- هيئة التأمين التقاعدي الألمانية، خبر الإصلاح
- Stiftung Warentest، حساب التقاعد الاستثماري
- مركز حماية المستهلك، حساب التقاعد الاستثماري الجديد: فرصة أم فخ بيع؟