
خطة الادخار في حساب التقاعد الاستثماري: ادخار شهري تلقائي في صناديق ETF
خطة الادخار هي القلب الطبيعي لأي حساب تقاعد استثماري جيد: تدفعون شهريًا وبشكل تلقائي مبلغًا ثابتًا ، يُستثمر مباشرة في صناديق ETF أو صناديق استثمار. ابدؤوا بمبلغ صغير، وأعدّوها مرة واحدة، واستفيدوا لسنوات.
المحتويات
ما هي خطة الادخار؟
خطة الادخار هي أمر دفع دائم لا يذهب إلى حساب الادخار اليومي، بل يدفع مباشرة في الأوراق المالية . تحددون المبلغ ويوم التنفيذ وهدف الادخار (صندوق ETF أو صندوق استثمار)، ثم يشتري المزوّد تلقائيًا في الموعد المحدد.
كيف تعمل خطة الادخار في حساب التقاعد الاستثماري؟
- تفتحون حساب تقاعد استثماري معتمدًا.
- تختارون صندوق ETF أو صندوق استثمار واحدًا أو أكثر.
- تحددون قسط خطة الادخار (عادةً 25 أو 50 أو 100 أو 150 €).
- يُنفَّذ الخصم المباشر شهريًا.
- تُضاف المنح تلقائيًا وتُستثمر معها.
لماذا أحتاج أصلًا إلى خطة ادخار؟
الادخار التلقائي الشهري هو أبسط طريق للاستفادة من الفائدة المركبة .
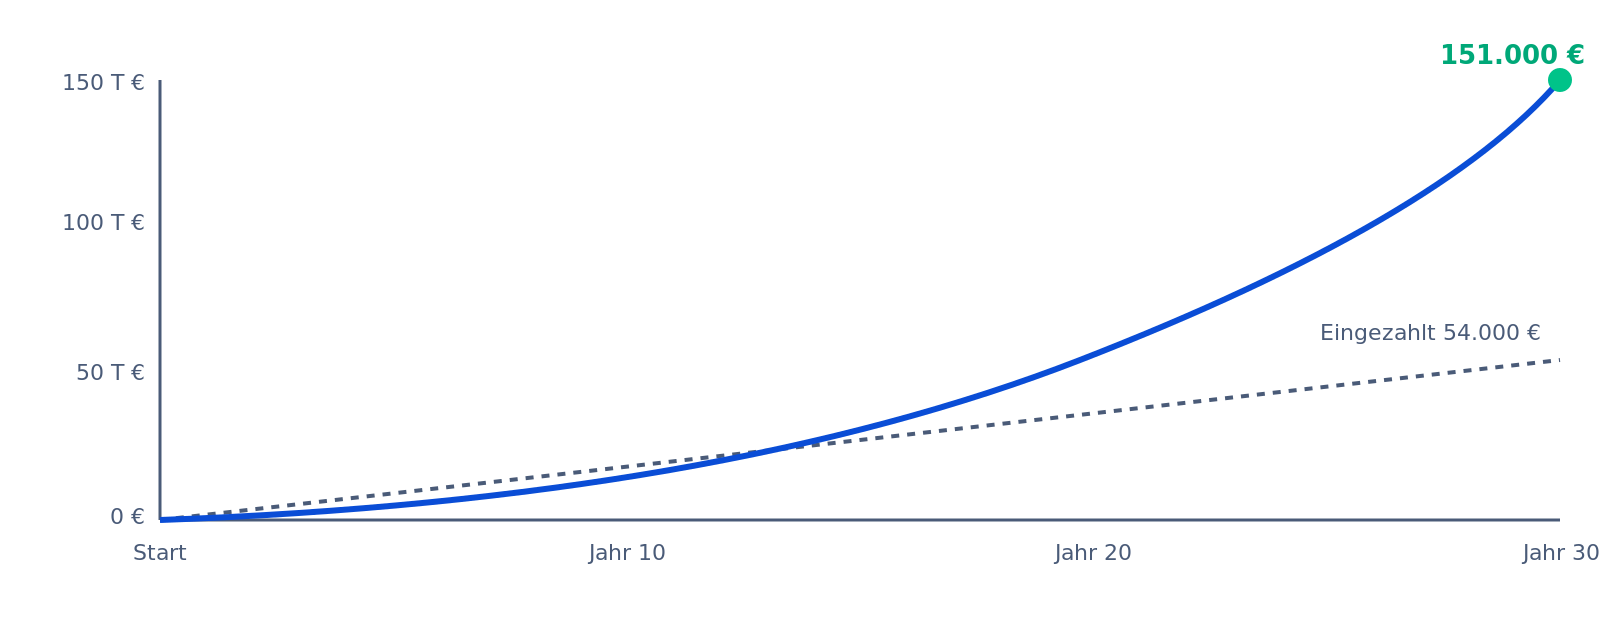
نمو خطة ادخار على مدى 30 عامًا (150 € شهريًا)
تأثير متوسط التكلفة: المتوسط يتفوق على التوقيت
لأنكم تدفعون دائمًا المبلغ نفسه، تشترون عند انخفاض الأسعار تلقائيًا حصصًا أكثر ، وعند ارتفاعها حصصًا أقل. وعلى المدى الطويل ينشأ سعر متوسط مناسب، ولا تحتاجون إلى تخمين لحظة الدخول المثالية.
كم يتجمع في النهاية؟
| القسط الشهري | المدة | العائد السنوي | رأس المال النهائي |
|---|---|---|---|
| 100 € | 20 عامًا | 6 % | ~ 46,000 € |
| 150 € | 30 عامًا | 6 % | ~ 151,000 € |
| 200 € | 35 عامًا | 7 % | ~ 360,000 € |
| 300 € | 40 عامًا | 7 % | ~ 790,000 € |
دون المنح والضرائب. ومع المنح يُضاف سنويًا ما يصل إلى 540 € + منح الأطفال.
نصائح عملية لخطة الادخار
- ابدؤوا مبكرًا: كل شهر إضافي من الوقت يضاعف أثر الفائدة المركّبة.
- ارفعوا القسط مع الراتب: مع كل زيادة في الراتب 1% إضافية في خطة الادخار.
- 150 € شهريًا على الأقل: استنفدوا المنحة الأساسية كاملة.
- اختاروا عددًا قليلًا من صناديق ETF: صندوق أو صندوقان واسعا التوزيع يكفيان.
- لا توقفوا خطة الادخار: اصمدوا حتى في الانهيارات، فهنا تكمن الميزة.
أمثلة عملية على خطط الادخار
المبتدئ لوكاس، 25 عامًا، 50 € شهريًا. يضمن المنحة الكاملة بنسبة 50% على أول 360 €. ويرفع القسط كل عامين حتى يصل إلى 150 € شهريًا.
المتأخرة في البدء بترا، 50 عامًا، 300 € شهريًا. قسط ادخار مرتفع، وتعويض سريع لفجوة المعاش. وبعائد 5% على مدى 17 عامًا نحو 100,000 € رأس مال نهائي.
أسئلة شائعة حول خطة الادخار
هل يمكنني إيقاف خطة الادخار مؤقتًا؟
نعم، في أي وقت عبر الإنترنت ودون تكاليف. لكن احرصوا على دفع الحد الأدنى سنويًا على الأقل لضمان المنحة الكاملة.
هل يمكنني امتلاك عدة خطط ادخار في الحساب نفسه؟
نعم، كثير من المزوّدين يسمحون بعدة خطط ادخار متوازية، مثل صندوق ETF عالمي وصندوق ETF للأسواق الناشئة.
ماذا يحدث إذا كان الحساب الجاري فارغًا؟
يفشل الخصم المباشر، ويبلغكم المزوّد. وإذا تكرر ذلك فقد تُوقف خطة الادخار تلقائيًا.
خطة ادخار أم دفعة واحدة؟
خطة الادخار هي المعيار. والدفعات الخاصة ممكنة وتُحتسب ضمن حد الـ 1,800 € .
كم مرة يجب أن أراجع القسط؟
مرة في السنة، ويُفضَّل بعد زيادات الراتب.
هل يمكنني اختيار يوم التنفيذ؟
نعم، المعتاد هو اليوم الأول أو الخامس عشر أو نهاية الشهر. وتأثيره في رأس المال النهائي ضئيل جدًا.
كم يجب أن يكون قسط الادخار؟
حتى 50 € شهريًا تصبح على مدى 40 عامًا بعائد 6% نحو 100,000 €، ومع 25 € نحو 50,000 €. والحاسم هو البدء مبكرًا.
آخر تحديث: يونيو 2026.
احسب واقرأ المزيد
حاسبة حساب التقاعد الاستثماري بلس : احسب الدعم والميزة الضريبية ورأس المال النهائي لحالتك.
كل المصطلحات في لمحة: المعجم من الألف إلى الياء.
المصادر الرسمية ومعلومات إضافية
- وزارة المالية الاتحادية، أسئلة شائعة حول إصلاح الادخار التقاعدي الخاص
- الحكومة الاتحادية، إصلاح الادخار التقاعدي الخاص
- البرلمان الاتحادي الألماني، قرار حساب التقاعد الاستثماري (الأسبوع 13/2026)
- وثيقة البرلمان الاتحادي 21/4088 (PDF)
- هيئة التأمين التقاعدي الألمانية، خبر الإصلاح
- Stiftung Warentest، حساب التقاعد الاستثماري
- مركز حماية المستهلك، حساب التقاعد الاستثماري الجديد: فرصة أم فخ بيع؟