
Bir B2B platformunun bakışıyla Altersvorsorgedepot – FFB ile röportaj
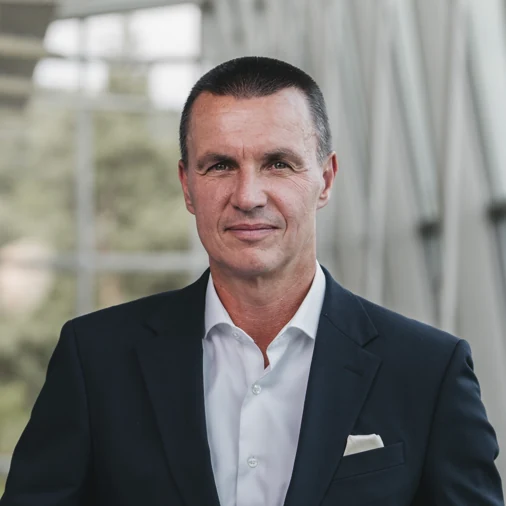
Michael Müller’e 10 soru – bir uzman röportajı
FIL Fondsbank (FFB), Altersvorsorgedepot’a (Almanya’nın devlet destekli bireysel emeklilik yatırım hesabı) doğrudan son müşteriye değil, aracılar, aracı havuzları ve varlık yöneticileri üzerinden ulaşan bir B2B platformu olarak yaklaşıyor. Head of Partner & Adviser Sales Michael Müller bu röportajda FFB’nin standart ve premium modeli nasıl kurguladığını, Altersvorsorgedepot Select seçeneğinin arkasında ne olduğunu ve bu işi neden stratejik bir büyüme alanı olarak gördüğünü anlatıyor.
Yazıyı hazır bir istemle şurada açar:
ChatGPT Claude Perplexity Google AI Mode GrokSiz tıklamadan önce üçüncü taraflara hiçbir veri gönderilmez.
FFB kendini aracılar, aracı havuzları ve varlık yöneticileri için bir B2B hesap platformu olarak konumlandırıyor. Altersvorsorgedepot’taki rolünüz, doğrudan son müşteriye yönelen sağlayıcılardan nasıl ayrılıyor?
Odak noktamız aracılara, aracı havuzlarına, bankalara, varlık yöneticilerine ve sigorta şirketlerine yatırım temelli, bütüncül bir emeklilik çözümü sunmak. Bu kapsamda yalnızca hesap yönetimini değil, ürün sağlayıcı işlevini, varlık yönetimini, devlet katkısı yönetimini ve sertifikasyonu da üstleniyoruz. Aynı zamanda emekliliğe hazırlığın, müşterilerin yalnız bırakılması gereken bir konu olmadığına inanıyoruz. Özellikle mevcut emeklilik sözleşmeleri, kişisel varlık durumu ve yaşam koşulları dikkate alınması gerektiğinde sağlam bir danışmanlık belirleyicidir. Doğrudan sağlayıcılardan tam da burada ayrılıyoruz: Müşterilere karmaşık ve uzun vadede önemli bir kararda en iyi şekilde eşlik etmek için bilinçli olarak nitelikli danışmanların uzmanlığına güveniyoruz.Aktif yönetilen bir kademeli geçiş yolu (glide path) içeren bir premium model ile düşük maliyetli bir standart ürün planlıyorsunuz. Premium modelde neden tamamen kurala dayalı bir yeniden dağılım yerine aktif yönetimi tercih ediyorsunuz?
Standart ürün katı ya da tamamen endekse dayalı bir çözüm değil. Müşteri, belirlenmiş sınırlar içinde risk iştahını kendisi belirleyebilir ve böylece yatırım stratejisini etkileyebilir. Konsept, aktif yönetilen ETF’lerin kullanımını da baştan öngörüyor; böylece burada da farklı piyasa dönemlerine uyum sağlamak mümkün. Vorsorgedepot Plus (premium model) bunun da ötesine geçiyor ve daha geniş bir yatırım evreniyle ek yönlendirme olanakları sunuyor. Önemli bir unsur da kademeli geçiş yolu: Ödeme dönemi yaklaştıkça portföyü müşterinin değişen risk profiline adım adım uyarlıyor. Böylece hem profesyonel yönetime sahip düşük maliyetli bir standart çözüm hem de daha kapsamlı beklentileri olan müşteriler için daha kişiselleştirilmiş bir emeklilik çözümü sunuyoruz.Standart hesaplar için yasal maliyet tavanı yüzde 1,0. Piyasa bu dar maliyet çerçevesine bakarken, kademeli geçiş yolu olan aktif yönetilen bir premium ürün ekonomik olarak nasıl sürdürülebilir?
Bizim bakışımıza göre FFB Vorsorgedepot (standart) ve Vorsorgedepot Plus (premium) farklı müşteri ihtiyaçlarını karşılıyor. Standart ürün basit ve düşük maliyetli bir erişim sağlamayı amaçlıyor. Premium model ise bilinçli olarak ek hizmetler ve emeklilik birikiminin aktif yönetimini isteyen müşterilere yöneliyor. Belirleyici olan, maliyet ile katma değerin dengede olması ve müşterinin şeffaf bir seçim yapabilmesi.
2027 için ayrıca danışmanların müşterileri için fonları kendilerinin seçebileceği Altersvorsorgedepot Select adlı bir seçenek planlanıyor. Temel fon evreni hangi kriterlere göre derleniyor ve Fidelity dışındaki fon şirketlerine açık kalacak mı?
Hedefimiz danışmanlara nitelikli ve geniş çeşitlendirilmiş bir fon evreni sunmak. Seçimde yatırım sürecinin kalitesi, risk yönetimi, uzun vadeli istikrar ve operasyonel uygunluk gibi kriterler önemli rol oynayacak. Temelde açık bir platform yaklaşımı izliyoruz ve danışmanlara cazip bir çözüm yelpazesi sunmak istiyoruz.
Platformu 2027’den itibaren bağımsız varlık yöneticilerine de açmak istiyorsunuz. Bunun için hangi düzenleyici, sözleşmesel veya teknik soruların hâlâ netleşmesi gerekiyor?
Varlık yönetimi çözümlerini temelde Select çözümünün çok anlamlı bir tamamlayıcısı olarak görüyor ve bu tür modelleri Altersvorsorgedepot’a nasıl entegre edebileceğimizi şu anda yoğun biçimde inceliyoruz.
Bizim bakışımıza göre varlık yönetimi çözümleri pek çok avantaj sunuyor. Müşteri portföylerinin profesyonel ve sürekli takibini mümkün kılıyor; aynı zamanda satış ortakları için, Alman Ticaret Kanunu’nun (GewO) 34f maddesi kapsamındaki salt danışmanlığa dayalı modellere göre çok daha verimli ve ölçeklenebilir.
Bu nedenle bu konu üzerinde çok yoğun çalışıyoruz. Hedefimiz, ortaklarımıza uzun vadede farklı danışmanlık ve hizmet yaklaşımlarını anlamlı biçimde kapsayan, mümkün olduğunca geniş bir çözüm yelpazesi sunmak.
FFB, ortakları için devlet katkısı yönetimini ve ürünlerin sertifikasyonunu da üstleniyor. Altersvorsorgedepot’un bu idari kısmı, şimdiye kadarki fon işinize kıyasla ne kadar zahmetli?
Gereklilikler klasik fon işinin belirgin şekilde ötesine geçiyor. Ancak tam da burada ortaklarımız için önemli bir katma değer görüyoruz. Amacımız, bununla ilgili idari ve düzenleyici görevleri mümkün olduğunca verimli şekilde merkezi olarak yürütmek; böylece danışmanlar ve satış ortakları müşterilerine odaklanabilir.
2023’te FFB’nin satışı değerlendirilmiş, ancak bu plandan vazgeçilmişti. Bu süreç, artık Altersvorsorgedepot için uzun vadede FFB’ye platform olarak güvenmesi beklenen satış ortaklarının güvenini nasıl etkiliyor?
Ortaklarımız her şeyden önce güvenilirlik, yatırım yapma isteği ve uzun vadeli bir perspektif bekliyor. Fidelity’nin FFB’ye açıkça sahip çıkması ve aynı zamanda Altersvorsorgedepot gibi yeni büyüme alanlarına yatırım yapması, bizim bakışımıza göre platformun geleceği için net bir sinyal. Ortaklarımızdan gelen geri bildirimler bu uzun vadeli yönelimin takdir edildiğini gösteriyor.
Altersvorsorgedepot işi orta vadede FFB ve Almanya’daki tüm Fidelity International grubu için ne kadar önem taşımalı? Bir niş üründen mi, yoksa personel ve yönetilen varlıklarda buna uygun bir büyümeyle stratejik bir büyüme alanından mı söz ediyoruz?
Bizim için Altersvorsorgedepot stratejik bir büyüme alanı. Sermaye piyasasına dayalı emeklilik birikiminin Almanya’da belirgin şekilde önem kazanacağına inanıyoruz. Bu nedenle bu işe hedefli yatırım yapıyor, gerekli kaynak ve kapasiteleri oluşturuyor ve önümüzdeki yıllarda müşteri, varlık ve iş hacminde buna uygun bir büyüme bekliyoruz. Aynı zamanda bu konu, dünyanın önde gelen emeklilik uzmanlarından biri olan Fidelity’nin DNA’sına mükemmel şekilde uyuyor.
Başlangıç tarihi 1 Ocak 2027. Büyük aracı havuzu ortaklarıyla teknik bağlantı ve kurum içi platform altyapısı şu anda ne aşamada?
Şu anda uygulama ve entegrasyon aşamasındayız. Odak noktası, 1 Ocak 2027’deki piyasa başlangıcı için ortak bağlantıları, API entegrasyonları ve dijital müşteri kabul (onboarding) süreçleri. Birçok satış ortağı somut entegrasyon veya hazırlık aşamalarında bulunuyor. Bazı ortaklara API spesifikasyonları sağlandı, çalıştaylar düzenlendi ya da test hazırlıkları başlatıldı. Aynı zamanda dijital onboarding çözümleriyle ortakların tam sistem entegrasyonu olmadan da erkenden başlayabilmesini sağlıyoruz.
Platform tarafında mevcut bir altyapı üzerine inşa ediyoruz. FFB’nin yerleşik hesap ve hizmet süreçleri zaten var. Altersvorsorgedepot için bunları emeklilik dünyasının yeni gereklilikleriyle genişletiyor, piyasa başlangıcı ve sonraki büyüme için ölçeklenebilir bir altyapı oluşturuyoruz.
Önümüzdeki yönetmelik ve uygulama dönemi için siyasetten bir dilek hakkınız olsaydı: Altersvorsorgedepot’un satış ortakları ve son müşteriler için aynı ölçüde işlemesi için bir B2B hesap platformunun bakışıyla neyin daha da netleştirilmesi gerekirdi?
Siyasetten en önemli dileğimiz planlama güvencesi. Sağlayıcılar, platformlar ve satış ortakları şu anda uygulamaya önemli kaynaklar ayırıyor. Bunun için tüm tarafların güvenilir biçimde plan yapabilmesini sağlayacak açık ve istikrarlı çerçeve koşullarına erkenden ihtiyacımız var.
Altersvorsorgedepot size ne kazandırır?
Devlet desteği, vergi avantajı ve olası hesap değeri, bir dakikadan kısa sürede ve kendi rakamlarınızla.
Uzman hakkında
Michael Müller
Head of Partner & Adviser Sales, yetkili imza sahibi (Prokurist)
Michael Müller, Fidelity International’ın bağımsız platformu FIL Fondsbank’ta (FFB) Head of Partner & Adviser Sales olarak satıştan sorumlu ve ekibiyle birlikte aracı havuzları, bağımsız finansal danışmanlar (IFA), varlık yöneticileri, bankalar ve sigorta şirketleri için merkezi irtibat noktası.
Banka uzmanlığı eğitimi aldı ve Frankfurt am Main’daki Goethe Üniversitesi’nde işletme diplomasıyla (Diplom-Kaufmann) mezun oldu. 2014’te FFB’ye geçmeden önce 15 yıl Bankhaus Metzler’de çalıştı; son olarak bölüm direktörü olarak yatırım platformu Metzler Fund Xchange’in ürün yelpazesinin geliştirilmesinden sorumluydu.
Odak alanları
Yatırım platformları alanında stratejik satış konuları ve iş geliştirme. Kurum içi saklama bankası sistemlerinin ve API’lerin harici satış kanallarıyla (aracı havuzları, varlık yöneticileri, bankalar, sigorta şirketleri, fintech’ler) dijital ve süreçsel entegrasyonu. Menkul kıymet işlemlerinde düzenleme ve işlem sonrası süreçler.