
Altersvorsorgedepot глазами B2B-платформы – интервью с FFB
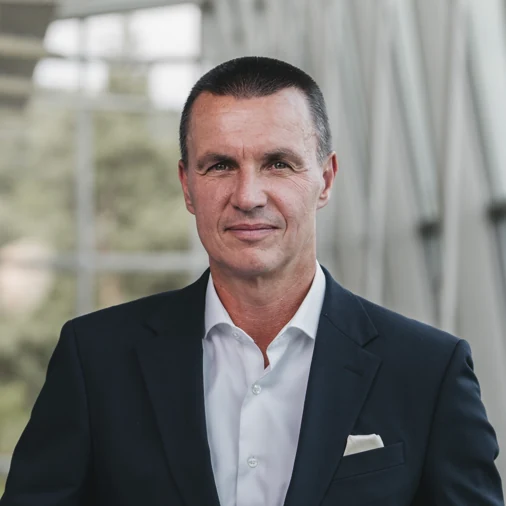
10 вопросов Michael Müller – интервью с экспертом
FIL Fondsbank (FFB) подходит к Altersvorsorgedepot (немецкий инвестиционный пенсионный счёт с господдержкой) как B2B-платформа: через брокеров, брокерские пулы и управляющих активами, а не напрямую к конечному клиенту. Michael Müller, Head of Partner & Adviser Sales, рассказывает в интервью, как FFB выстраивает стандартную и премиальную модели, что стоит за опцией Altersvorsorgedepot Select и почему он считает этот бизнес стратегическим направлением роста.
Открывает статью с готовым запросом в:
ChatGPT Claude Perplexity Google AI Mode GrokНикакие данные не передаются третьим сторонам, пока вы не нажмёте.
FFB позиционирует себя как B2B-платформа счетов для брокеров, брокерских пулов и управляющих активами. Чем ваша роль в Altersvorsorgedepot отличается от чисто прямых провайдеров, работающих с конечными клиентами?
Мы сосредоточены на том, чтобы предоставить брокерам, брокерским пулам, банкам, управляющим активами и страховым компаниям комплексное пенсионное решение на инвестиционной основе. При этом мы берём на себя не только ведение счёта, но и функцию провайдера продукта, управление активами, администрирование господдержки и сертификацию. В то же время мы убеждены, что пенсионное обеспечение — не та тема, в которой клиентов стоит оставлять одних. Именно когда нужно учесть уже имеющиеся пенсионные договоры, индивидуальное финансовое положение и личные жизненные обстоятельства, решающее значение имеет квалифицированная консультация. Этим мы и отличаемся от чисто прямых провайдеров: мы сознательно опираемся на экспертизу квалифицированных консультантов, чтобы как можно лучше сопровождать клиентов в сложном и важном на долгие годы решении.Вы планируете премиальную модель с активно управляемой траекторией постепенного снижения риска (glide path) и недорогой стандартный продукт. Почему в премиальной модели вы делаете ставку на активное управление, а не на чисто правиловое перераспределение?
Стандартный продукт — не жёсткое и не чисто индексное решение. Клиент может сам определить свою готовность к риску в заданных пределах и тем самым влиять на инвестиционную стратегию. При этом концепция уже предусматривает использование активно управляемых ETF, так что и здесь возможна адаптация к разным фазам рынка. Vorsorgedepot Plus (премиальная модель) идёт ещё дальше и за счёт более широкого инвестиционного универсума открывает дополнительные возможности управления. Существенный элемент — траектория снижения риска, которая по мере приближения фазы выплат постепенно подстраивает портфель под изменившийся профиль риска клиента. Так мы предлагаем и недорогое стандартное решение с профессиональным управлением, и более индивидуальное пенсионное решение для клиентов с более широкими требованиями.Законодательный потолок издержек для стандартных счетов составляет 1,0 процента. Как сделать экономически оправданным активно управляемый премиальный продукт с траекторией снижения риска, если рынок при этом смотрит на эти жёсткие рамки издержек?
На наш взгляд, FFB Vorsorgedepot (стандарт) и Vorsorgedepot Plus (премиум) отвечают разным потребностям клиентов. Стандартный продукт должен обеспечить простой и недорогой доступ. Премиальная модель ориентирована на клиентов, которые сознательно хотят дополнительных услуг и активного управления своими пенсионными накоплениями. Решающее значение имеет то, чтобы издержки и добавленная ценность находились в сбалансированном соотношении, а у клиента был прозрачный выбор.
На 2027 год дополнительно запланирована опция Altersvorsorgedepot Select, при которой консультанты сами могут выбирать фонды для своих клиентов. По каким критериям формируется базовый универсум фондов и останется ли он открытым для фондовых компаний за пределами Fidelity?
Наша цель — предоставить консультантам качественный и широко диверсифицированный универсум фондов. При отборе существенную роль будут играть такие критерии, как качество инвестиционного процесса, управление рисками, долгосрочная стабильность и операционная пригодность. При этом мы в принципе придерживаемся подхода открытой платформы и хотим предложить консультантам привлекательный выбор решений.
С 2027 года вы хотите открыть платформу и для независимых управляющих активами. Какие регуляторные, договорные или технические вопросы для этого ещё нужно решить?
В целом мы считаем решения по управлению активами очень удачным дополнением к решению Select и сейчас интенсивно изучаем, как интегрировать такие модели в Altersvorsorgedepot.
На наш взгляд, решения по управлению активами дают много преимуществ. Они позволяют профессионально и непрерывно сопровождать клиентские портфели и при этом для партнёров по сбыту значительно эффективнее и лучше масштабируются, чем чисто консультационные модели по § 34f Положения о промысловой деятельности (GewO).
Поэтому мы очень интенсивно занимаемся этой темой. Наша цель — в долгосрочной перспективе предложить партнёрам как можно более широкий спектр решений, который разумно охватывает разные подходы к консультированию и сопровождению.
FFB также берёт на себя для партнёров администрирование господдержки и сертификацию продуктов. Насколько трудоёмка эта административная часть Altersvorsorgedepot по сравнению с прежним фондовым бизнесом?
Требования значительно выходят за рамки классического фондового бизнеса. Но именно в этом мы видим важную добавленную ценность для наших партнёров. Наша задача — централизованно и как можно эффективнее выполнять связанные с этим административные и регуляторные задачи, чтобы консультанты и партнёры по сбыту могли сосредоточиться на обслуживании своих клиентов.
В 2023 году рассматривалась продажа FFB, но от неё отказались. Как этот эпизод влияет на доверие партнёров по сбыту, которые теперь должны в долгосрочной перспективе полагаться на FFB как на платформу для Altersvorsorgedepot?
Прежде всего наши партнёры ожидают надёжности, готовности инвестировать и долгосрочной перспективы. То, что Fidelity чётко поддерживает FFB и одновременно инвестирует в новые направления роста, такие как Altersvorsorgedepot, на наш взгляд, является ясным сигналом для будущего платформы. Отзывы наших партнёров показывают, что эту долгосрочную ориентацию ценят.
Какое значение бизнес с Altersvorsorgedepot должен иметь в среднесрочной перспективе для FFB и всей группы Fidelity International в Германии? Речь идёт о нишевом продукте или о стратегическом направлении роста с соответствующим расширением персонала и активов под управлением?
Для нас Altersvorsorgedepot — стратегическое направление роста. Мы убеждены, что пенсионное обеспечение, ориентированное на рынок капитала, в Германии заметно наберёт вес. Поэтому мы целенаправленно инвестируем в этот бизнес, наращиваем необходимые ресурсы и мощности и ожидаем в ближайшие годы соответствующего роста числа клиентов, активов и объёма бизнеса. Кроме того, эта тема идеально соответствует ДНК Fidelity как одного из ведущих мировых специалистов по пенсионному обеспечению.
Дата старта — 1 января 2027 года. Насколько продвинулось техническое подключение крупных партнёров — брокерских пулов — и внутренняя инфраструктура платформы?
Мы уже на этапе внедрения и интеграции. Сейчас основное внимание уделяется подключению партнёров, API-интеграциям и цифровым процессам онбординга к старту на рынке 1 января 2027 года. Несколько партнёров по сбыту уже находятся на конкретных этапах интеграции или подготовки. Отдельным партнёрам предоставлены API-спецификации, проведены воркшопы или начата подготовка к тестам. Одновременно с помощью цифровых решений для онбординга мы обеспечиваем, чтобы партнёры могли стартовать рано даже без полной системной интеграции.
Со стороны платформы мы опираемся на уже существующую инфраструктуру. У FFB уже есть отлаженные процессы ведения счетов и обслуживания. Для Altersvorsorgedepot мы расширяем их под новые требования пенсионного мира и создаём масштабируемую инфраструктуру для старта на рынке и дальнейшего роста.
Если бы у вас было одно пожелание к политикам на предстоящий этап подзаконного регулирования и внедрения: что с точки зрения B2B-платформы счетов ещё нужно доработать, чтобы Altersvorsorgedepot одинаково хорошо работал для партнёров по сбыту и конечных клиентов?
Наше главное пожелание к политикам — предсказуемость для планирования. Провайдеры, платформы и партнёры по сбыту сейчас вкладывают значительные ресурсы во внедрение. Для этого нам нужны своевременные, чёткие и стабильные рамочные условия, чтобы все участники могли надёжно планировать.
Что вам даёт Altersvorsorgedepot?
Господдержка, налоговая выгода и возможная стоимость счёта — меньше чем за минуту и с вашими собственными цифрами.
Об эксперте
Michael Müller
Head of Partner & Adviser Sales, уполномоченный с правом подписи (Prokurist)
Michael Müller в FIL Fondsbank (FFB), независимой платформе Fidelity International, в должности Head of Partner & Adviser Sales отвечает за продажи и вместе со своей командой является центральным контактным лицом для брокерских пулов, независимых финансовых консультантов (IFA), управляющих активами, банков и страховых компаний.
Он получил профессиональное банковское образование и окончил Goethe-Universität во Франкфурте-на-Майне с дипломом экономиста (Diplom-Kaufmann). До перехода в FFB в 2014 году он 15 лет работал в Bankhaus Metzler, в последнее время директором отдела, где отвечал за развитие продуктового предложения инвестиционной платформы Metzler Fund Xchange.
Ключевые направления
Стратегические вопросы сбыта и развитие бизнеса в сфере инвестиционных платформ. Цифровая и процессная интеграция собственных систем банка-депозитария и API с внешними каналами сбыта (брокерские пулы, управляющие активами, банки, страховые компании, финтехи). Регулирование и порядок расчётов в операциях с ценными бумагами.