
Vanguard, Altersvorsorgedepot hakkında: maliyetler, rekabet ve 2027 başlangıcı
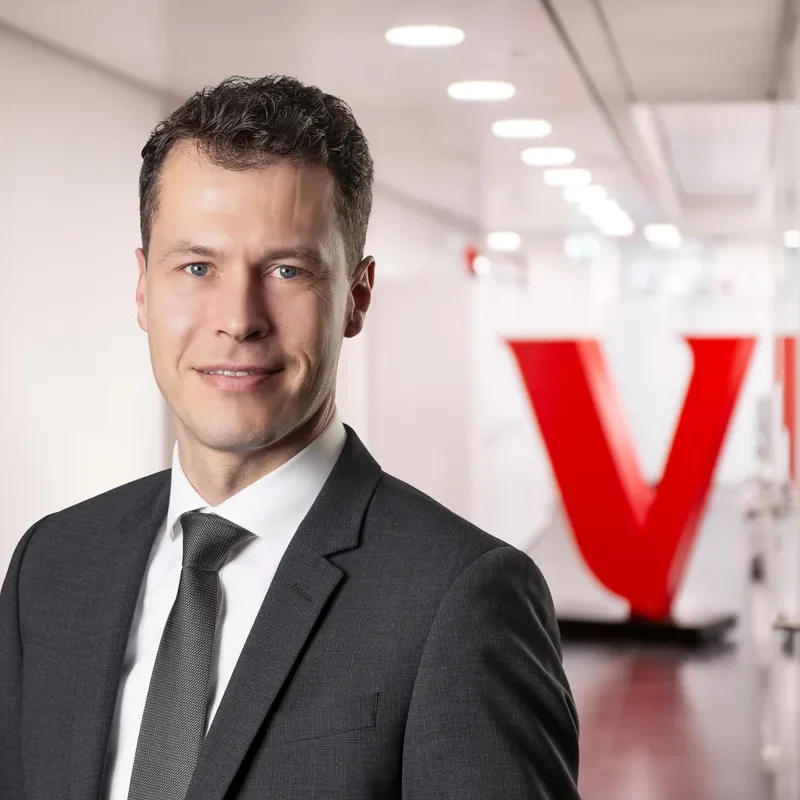
Fabian Behnke, Vanguard’da Head of Strategic Accounts
Vanguard’dan Fabian Behnke’ye 10 soru – bir uzman röportajı
1 Ocak 2027’den itibaren Altersvorsorgedepot (Almanya’nın devlet destekli bireysel emeklilik yatırım hesabı), devlet destekli temel ürün olarak Riester-Rente’nin yerini alıyor. Sağlayıcı tarafının yeni kurallara nasıl baktığı şimdiye dek pek dışarıya yansımadı. Bu yüzden sorduk. Vanguard’da Head of Strategic Accounts olan Fabian Behnke, röportajda yüzde 1,0’lık maliyet tavanı, Growney ile iş birliği, Frühstart-Rente ve kendi görüşüne göre yasa koyucunun düzeltmesi gereken noktalar hakkında konuşuyor.
Yazıyı hazır bir istemle şurada açar:
ChatGPT Claude Perplexity Google AI Mode GrokSiz tıklamadan önce üçüncü taraflara hiçbir veri gönderilmez.
1. Vanguard, düşük maliyetli ve pasif yatırımla tanınıyor. Standart hesap için yasal yüzde 1,0 efektif maliyet üst sınırını nasıl değerlendiriyorsunuz?
Düşük maliyetler, uzun vadeli sermaye yatırımının temel başarı faktörlerinden biridir ve devlet desteğinin yatırımcılara mümkün olduğunca verimli biçimde ulaşmasını sağlar. Bir portföyün performansının aksine maliyetler iyi kontrol edilebilir; ücretlere giden her sent, sonunda emeklilik maaşında eksik kalabilir. İş birliği ortaklarımızla birlikte, hem yatırımcılar için adil hem de uzun vadede danışmanlık ve ortaklar için cazip standart ürünler sunacağız. Bu nedenle maliyet tavanı bize göre sorunlu değil.
Aynı zamanda siyasi hedef yalnızca hesap yönetimine indirgenmemeli. Finansal eğitim, dijital altyapı, müşteri iletişimi ve gerektiğinde danışmanlık da maliyet doğurur. Bu yüzden Frühstartrente’de sözleşme ve satış masraflarının ayrıca yasaklanmasını gerekli görmüyoruz, çünkü maliyet tavanı aşırı yüksek maliyetlere karşı zaten koruma sağlıyor.
2. Growney ile Altersvorsorgedepot içindeki ETF model portföyleri için zaten somut bir ortak kazandınız. Vanguard’ın piyasadaki rolü nasıl görünüyor?
Vanguard rolünü her şeyden önce Almanya’da düşük maliyetli, uzun vadeli ve sermaye piyasasına dayalı bir emeklilik birikiminin kurulmasını desteklemekte görüyor. Bunu yaparken ABD, İngiltere ve Avustralya’da en büyük emeklilik çözümü sağlayıcılarından biri olarak onlarca yılda edindiğimiz küresel uzmanlığımıza dayanıyoruz. Almanya’da da artık model portföyler ve ortaklarımızla birlikte model portföylere dayalı varlık yönetimi hizmetleri sunuyoruz; bunlar Altersvorsorgedepot için son derece uygundur ve danışmanlar ile aracılar tarafından memnuniyetle kullanılıyor.
Olası satış veya iş birliği modellerinin somut biçimi önümüzdeki aylarda gelişmeye devam edecek ve düzenleyici çerçeve koşullarına göre şekillenecek. Burada yasa koyucunun açıklığa kavuşturması gereken sorular hâlâ var. Bize göre belirleyici olan, yeterli sayıda sağlayıcının cazip çözümler geliştirebilmesi ve yatırımcıların en iyi teklifi almaları için rekabetin ve yenilik kapasitesinin güvence altında kalmasıdır.
3. Yatırım evreni, gerçekten geniş çeşitlendirilmiş dünya portföyleri sunma olanağını kısıtlıyor mu?
Öngörülen ürün yelpazesine ilkesel bir eleştirimiz yok. Aksine: farklı uluslararası emeklilik modellerini karşılaştırdık ve başarılı modellerin merkezinde, güncel çerçeve koşullarıyla Almanya’da da mümkün olan geniş çeşitlendirilmiş, maliyet açısından verimli, küresel odaklı fon yatırımlarının bulunduğunu gördük. Aynı zamanda yatırımcı yeterli seçim özgürlüğünü koruyor; bu, çok büyük riskler alınmaksızın reformun kabul görmesini destekleyecektir. Belirleyici olan, yatırımcının emeklilik birikimi hakkında mümkün olduğunca kendisinin bilgi edinmesi ve kendi kararını vermesidir – bu yalnızca finansal eğitimi artırmaz, uzun vadeli kabulü de yükseltebilir.
4. Özel ETF tabanlı çözümler ile devlet eliyle sunulan bir teklif arasındaki rekabeti nasıl değerlendiriyorsunuz?
Özel teklifleri ve devletin sunduğu güvence çözümünü ilke olarak birbirini tamamlayan yapı taşları olarak görüyoruz. Tamamen devlet eliyle yürütülen bir çözümde, finansal eğitim ve uzun vadeli sermaye piyasası deneyiminin oluşması gibi önemli hedeflerin yalnızca kısıtlı ölçüde yerine gelmesi riski vardır. Özel sağlayıcılar dijital erişim, şeffaf koşullar ve sürekli eşlik ile danışmanlık yoluyla daha fazla insanı sermaye piyasalarına kazandırmaya önemli bir katkı sunabilir – devlet destekli emeklilik birikiminin ötesinde de. Devletin güvence çözümü ise adil rekabetin korunacağı şekilde tasarlanmalıdır.
5. Altersvorsorgedepot, Alman hisse senedi kültürü için bir dönüm noktası mı?
Altersvorsorgedepot, Almanya’da sermaye piyasasına daha geniş katılıma önemli bir katkı sunma potansiyeline sahip. Servet oluşturma ile finansal eğitimin birleşmesi özellikle değerli. Uluslararası deneyimler, insanların sermaye piyasası yatırımlarıyla erken dönemde pratik deneyim edinmeleri hâlinde daha sık ve kalıcı biçimde birikim yapıp yatırdıklarını gösteriyor. Ancak bundan gerçek bir dönüm noktası doğup doğmayacağı, büyük ölçüde tekliflerin ne kadar cazip, anlaşılır ve erişilebilir tasarlandığına ve finansal eğitimin tutarlı biçimde desteklenip desteklenmediğine bağlı olacak.
6. Altersvorsorgedepot ile Frühstart-Rente’nin birlikte işleyişini nasıl değerlendiriyorsunuz?
Bize göre iki araç birbirini çok anlamlı biçimde tamamlıyor. Frühstart-Rente, daha çocukluk döneminde servet oluşturma ile finansal eğitimi birleştirme ve sonraki emeklilik birikimi için önemli temeller atma olanağı yaratıyor – özellikle özel ek ödeme imkânı sayesinde. Yetişkinlikte bireysel emeklilik birikimine öngörülen geçiş, erken sermaye piyasası deneyimlerinin uzun vadede sürdürülebilmesini sağlıyor. Uluslararası karşılaştırmada tam da bu kesintisiz birikim ve emeklilik yolunun özellikle etkili olduğunu görüyoruz.
7. Hangi uluslararası deneyimler Almanya’ya aktarılabilir?
Uluslararası başarı modelleri, ülkeden bağımsız olarak birkaç ortak özellik taşıyor: servet oluşturmaya mümkün olduğunca erken başlamak, geniş erişilebilirlik, ek özel ödeme olanağı, cazip vergi teşvikleri ve uzun vadeli emeklilik ürünlerine kolay geçiş. Almanya şimdiye kadar diğer ülkelerden, görece düşük sermaye piyasası katılımı ve hisse senedine dayalı emeklilik çözümlerine karşı tarihsel olarak oluşmuş çekingenlikle ayrılıyor; emeklilik reformunun başarılı olabilmesi için bu çekingenliğin azaltılması gerekiyor. Tam bu yüzden danışmanlık, finansal eğitim ve basit, düşük maliyetli standart çözümler özellikle önemli.
8. Execution-only teklifleri ile danışmanlık destekli aracılık arasındaki ilişki nasıl değişiyor?
Yasal çerçeve koşulları, mevcut biçimiyle standart hesapta danışmanlığın gerekli olmadığını varsayıyor. Bu, özellikle sermaye piyasası deneyimi edinmiş olanlar için verimli ve düşük maliyetli süreçleri destekliyor. Aynı zamanda uluslararası örnekler, iyi ve bütüncül bir danışmanlık ile sürekli takibin finansal eğitime, güvene ve uzun vadeli yatırım davranışına önemli katkı sunabildiğini, özellikle ilk kez yatırım yapan insanlar için ise temel önemde olabileceğini gösteriyor. Bu nedenle hem dijital execution-only tekliflerinin hem de danışmanlık destekli çözümlerin piyasada kendilerine yer bulacağını ve toplamda geçmişe göre daha fazla hak sahibine ulaşılacağını bekliyoruz. Belirleyici olan, tüketicilerin kendilerine uygun bir seçim imkânı bulmasıdır.
9. 2027’ye kadar zaman yeterli mi?
Sektör hazırlık üzerinde yoğun biçimde çalışıyor, ancak 1 Ocak 2027’ye kadar her sağlayıcının hazır bir teklifi olmayacak. Bize göre hazırlıkların başarısı, büyük ölçüde düzenleyici çerçeve koşullarının zamanında nihai hâle gelmesine ve sağlayıcılar için yeterli planlama güvenliğinin bulunmasına bağlı olacak. O zaman rekabet edebilir ürünler, dijital süreçler ve sağlam ortaklıklar zamanında kurulabilir. Aynı zamanda yatırımcılara, baskı altına girmemeleri ve eline ilk geçen ürünü seçmek zorunda olmadıklarını hatırlatmak önemli: uygun bir emeklilik çözümüne karar vermek 2027’nin ikinci yarısında da mümkündür – devlet desteğinden vazgeçmek gerekmeksizin.
10. Siyasetin daha nelerde iyileştirme yapması gerekir?
Sunulan reform yaklaşımı, Almanya’da bireysel emeklilik birikimini güçlendirmek için önemli bir adımdır. Aynı zamanda çerçeve koşullarının daha da iyileştirilebileceği birkaç alan görüyoruz.
Birincisi, Frühstart-Rente’den Altersvorsorgedepot’a geçiş mümkün olduğunca kesintisiz ve karmaşık olmayan biçimde tasarlanmalı. En büyük katma değer, çocuklar ve gençler sermaye piyasasıyla erken ilk deneyimleri edinip bu birikimi daha sonra bürokratik engellerle karşılaşmadan bireysel emeklilik birikimine aktarabildiklerinde oluşur. Böylece yaşam boyu kesintisiz bir emeklilik yolu ortaya çıkabilir.
İkincisi, finansal eğitim bütünsel konseptin daha güçlü bir parçası olmalı ve devletin güvence çözümünde de düşünülmeli. İnsanlar uzun vadeli servet oluşturmanın nasıl işlediğini, risk ile çeşitlendirmenin hangi rolü oynadığını ve maliyetlerin yatırım başarısını nasıl etkilediğini anladıklarında daha iyi emeklilik kararları veriyor. Bu nedenle finansal eğitim yan bir konu değil, reformun uzun vadeli başarısı için temel bir koşuldur.
Üçüncüsü, işyeri emekliliğinde başka reform ihtiyaçları görüyoruz. Almanya burada da sermaye piyasasına dayalı daha fazla emeklilik çözümüne ihtiyaç duyuyor. Bize göre buna, daha az katı garanti koşulları ve işverenler için uygulamada daha fazla esneklik dahildir; örneğin Altersvorsorgedepot’un kullanılması yoluyla.
Genel olarak hedef, maliyetleri, erişilebilirliği, rekabeti, finansal eğitimi ve uzun vadeli sermaye piyasası katılımını birlikte düşünmek olmalı. O zaman Altersvorsorgedepot, bireysel emeklilik birikimini kalıcı biçimde güçlendirme ve Almanya’da daha fazla insanı sermaye piyasasıyla tanıştırma potansiyeline sahip olur.
Altersvorsorgedepot size ne kazandırır?
Devlet desteği, vergi avantajı ve olası hesap değeri, bir dakikadan kısa sürede ve kendi rakamlarınızla.
Uzman hakkında
Fabian Behnke
Head of Strategic Accounts, Vanguard
Fabian Behnke, Vanguard’da Head of Strategic Accounts olarak Almanya ve Avusturya’daki sigorta şirketleri, stratejik müşteriler ve ortaklıklarla ilgilenen bir ekibi yönetiyor. Öncesinde uluslararası bir bankanın türev ürünler alanında ve varlık yönetiminde profesyonel yatırımcılara hizmet veren birimlerde çalıştı. Almanca konuşulan ETF piyasasında 20 yılı aşkın deneyime sahip.