
Vanguard عن حساب التقاعد الاستثماري: التكاليف والمنافسة والانطلاق في 2027
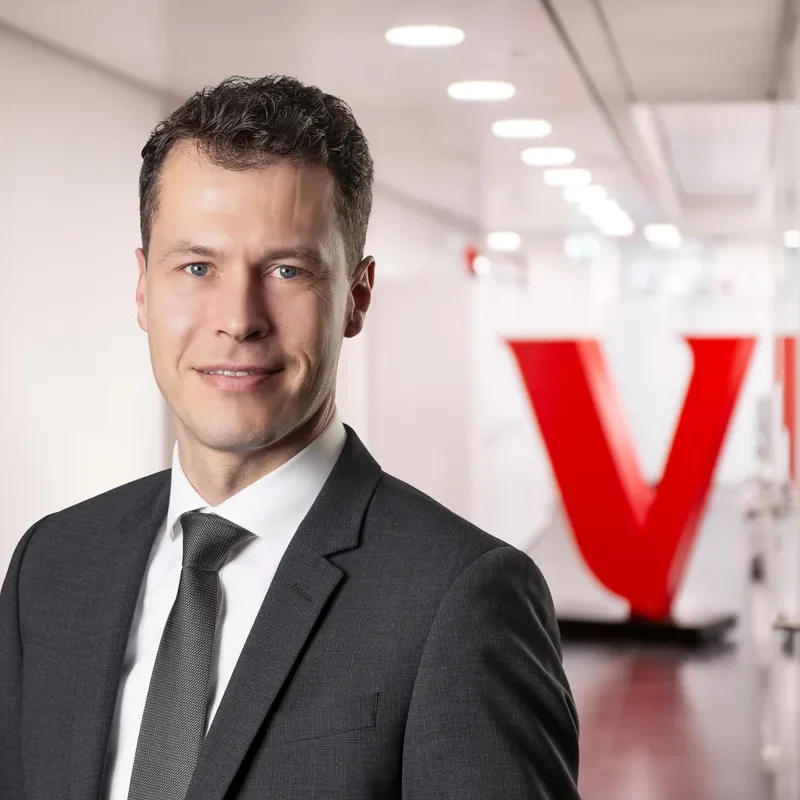
Fabian Behnke، رئيس الحسابات الاستراتيجية (Head of Strategic Accounts) لدى Vanguard
10 أسئلة إلى Fabian Behnke من Vanguard: مقابلة مع خبير
ابتداءً من 1 يناير 2027 يحلّ حساب التقاعد الاستثماري محل معاش ريستر بوصفه المنتج الأساسي المدعوم من الدولة. ولا يكاد يتسرب حتى الآن شيء عن نظرة المزوّدين إلى القواعد الجديدة. لذلك سألنا. يتحدث Fabian Behnke، رئيس الحسابات الاستراتيجية لدى Vanguard، في المقابلة عن سقف التكاليف البالغ 1.0%، والتعاون مع Growney، ومعاش البداية المبكرة (Frühstart-Rente)، والنقاط التي يرى أن على المشرّع تحسينها.
1. تمثّل Vanguard الاستثمار السلبي منخفض التكلفة. كيف تقيّمون الحد الأقصى القانوني للتكاليف الفعلية البالغ 1.0% للحساب القياسي؟
التكاليف المنخفضة عامل نجاح محوري للاستثمار طويل الأجل، وتضمن وصول الدعم الحكومي إلى المستثمرين بأكبر قدر ممكن من الكفاءة. وبخلاف أداء المحفظة يمكن التحكم في التكاليف جيدًا، وكل سنت يذهب إلى الرسوم قد ينقص في النهاية من المعاش. وسنقدّم مع شركائنا في التعاون منتجات قياسية تكون عادلة للمستثمرين وجذابة على المدى الطويل للاستشارة وللشريك في آن واحد. ولذلك فإن سقف التكاليف ليس إشكاليًا من وجهة نظرنا.
وفي الوقت نفسه لا ينبغي أن يُختزل الهدف السياسي في إدارة الحساب وحدها. فالتثقيف المالي والبنية التحتية الرقمية والتواصل مع العملاء، وعند الاقتضاء الاستشارة، تسبب تكاليف أيضًا. ولذلك نرى أن الحظر الإضافي لتكاليف الإبرام والتوزيع في معاش البداية المبكرة غير ضروري، لأن سقف التكاليف يحمي أصلًا من التكاليف المرتفعة بشكل غير مناسب.
2. كسبتم مع Growney شريكًا ملموسًا لمحافظ نموذجية من صناديق ETF في حساب التقاعد الاستثماري. كيف يبدو دور Vanguard في السوق؟
ترى Vanguard دورها قبل كل شيء في دعم بناء ادخار تقاعدي منخفض التكلفة وطويل الأجل وقائم على سوق رأس المال في ألمانيا. ونستند في ذلك إلى خبرتنا العالمية التي جمعناها على مدى عقود بوصفنا أحد أكبر مزوّدي حلول التقاعد في الولايات المتحدة والمملكة المتحدة وأستراليا. وفي ألمانيا أيضًا نقدّم الآن محافظ نموذجية، ومع شركائنا إدارات ثروات قائمة على المحافظ النموذجية، وهي مناسبة جدًا لحساب التقاعد الاستثماري ويستخدمها المستشارون والوسطاء بكثرة.
سيستمر تطور الشكل الملموس لنماذج التوزيع أو التعاون المحتملة في الأشهر المقبلة، وسيتوجه وفق الإطار التنظيمي. ولا تزال هناك أسئلة مفتوحة يتعين على المشرّع توضيحها. والأهم من وجهة نظرنا أن يتمكن عدد كافٍ من المزوّدين من تطوير حلول جذابة، وأن تبقى المنافسة والقدرة على الابتكار مضمونتين، كي يحصل المستثمرون على أفضل عرض.
3. هل يحدّ نطاق الاستثمار المسموح من إمكانية تقديم محافظ عالمية متنوعة على نطاق واسع حقًا؟
ليس لدينا نقد جوهري لتشكيلة المنتجات المقررة. بل على العكس: لقد قارنّا نماذج تقاعد دولية مختلفة ووجدنا أن في صميم النماذج الناجحة استثمارات في صناديق متنوعة على نطاق واسع وفعالة من حيث التكلفة وموجهة عالميًا، كما هي ممكنة في ألمانيا أيضًا وفق الإطار الحالي. وفي الوقت نفسه يحتفظ المستثمر بحرية اختيار كافية، وهو ما يُرجّح أن يدعم قبول الإصلاح، دون تحمّل مخاطر كبيرة جدًا. ويبقى الأهم أن يطّلع المستثمر بنفسه قدر الإمكان على ادخاره التقاعدي وأن يتخذ قراره بنفسه، فهذا لا يرفع التثقيف المالي فحسب، بل يمكن أن يعزز القبول على المدى الطويل أيضًا.
4. كيف تقدّرون المنافسة بين الحلول الخاصة القائمة على صناديق ETF وعرض حكومي؟
نرى العروض الخاصة وحلًا حكوميًا احتياطيًا (Auffanglösung) لبنتين متكاملتين من حيث المبدأ. ففي حل حكومي خالص يكمن خطر ألا تتحقق أهداف مهمة مثل التثقيف المالي وبناء خبرة طويلة الأجل في سوق رأس المال إلا بشكل محدود. ويمكن للمزوّدين الخاصين، من خلال الوصول الرقمي والشروط الشفافة والمرافقة والاستشارة المستمرة، أن يسهموا إسهامًا مهمًا في جلب مزيد من الناس إلى أسواق رأس المال، حتى خارج نطاق الادخار التقاعدي المدعوم من الدولة. ويجب أن يُصمَّم الحل الحكومي الاحتياطي بحيث تبقى المنافسة العادلة قائمة.
5. هل حساب التقاعد الاستثماري نقطة تحول لثقافة الأسهم الألمانية؟
يملك حساب التقاعد الاستثماري القدرة على الإسهام إسهامًا مهمًا في مشاركة أوسع في سوق رأس المال في ألمانيا. والقيّم بشكل خاص هو الربط بين بناء الثروة والتثقيف المالي. وتُظهر التجارب الدولية أن الناس يدخرون ويستثمرون بشكل دائم أكثر حين يكتسبون مبكرًا خبرات عملية في استثمارات سوق رأس المال. أما هل ينشأ من ذلك نقطة تحول حقيقية، فسيعتمد إلى حد كبير على مدى جاذبية العروض ووضوحها وسهولة الوصول إليها، وعلى ما إذا كان التثقيف المالي سيُدعم باستمرار.
„كل سنت يذهب إلى الرسوم قد ينقص في النهاية من المعاش.“
6. كيف تقيّمون التكامل بين حساب التقاعد الاستثماري ومعاش البداية المبكرة؟
من وجهة نظرنا يكمّل الأداتان بعضهما بشكل منطقي جدًا. فمعاش البداية المبكرة يتيح الربط بين بناء الثروة والتثقيف المالي منذ الطفولة ووضع أسس مهمة للادخار التقاعدي لاحقًا، ولا سيما من خلال إمكانية الدفعات الخاصة الإضافية. والانتقال المقرر إلى الادخار التقاعدي الخاص في سن البلوغ يضمن إمكانية مواصلة الخبرات المبكرة في سوق رأس المال على المدى الطويل. وفي المقارنة الدولية نلاحظ أن هذا المسار المتواصل للادخار والتقاعد بالذات فعّال بشكل خاص.
7. أي التجارب الدولية يمكن نقلها إلى ألمانيا؟
تتسم نماذج النجاح الدولية، بغض النظر عن البلد، بعدة سمات مشتركة: دخول مبكر قدر الإمكان في بناء الثروة، وإتاحة واسعة، وإمكانية دفعات خاصة إضافية، وحوافز ضريبية جذابة، وانتقال بسيط إلى منتجات تقاعدية طويلة الأجل. وتختلف ألمانيا حتى الآن، من بين أمور أخرى، بمشاركة منخفضة نسبيًا في سوق رأس المال وبتحفظ متجذر تاريخيًا تجاه حلول التقاعد القائمة على الأسهم، وهو تحفظ يجب أن يتراجع كي ينجح إصلاح التقاعد. ولهذا بالذات تكتسب الاستشارة والتثقيف المالي والحلول القياسية البسيطة منخفضة التكلفة أهمية خاصة.
8. كيف تتغير العلاقة بين عروض التنفيذ فقط (Execution-only) والوساطة المصحوبة بالاستشارة؟
ينطلق الإطار القانوني من أن الحساب القياسي بشكله الحالي لا يتطلب استشارة. وهذا يدعم عمليات فعالة ومنخفضة التكلفة، ولا سيما لمن تمكنوا بالفعل من اكتساب خبرة في سوق رأس المال. وفي الوقت نفسه تُظهر أمثلة دولية أن الاستشارة الجيدة الشاملة والرعاية المستمرة يمكن أن تسهما إسهامًا مهمًا في التثقيف المالي والثقة والسلوك الاستثماري طويل الأجل، وقد تكون أساسية خاصة لمن يستثمرون لأول مرة. ولذلك نتوقع أن تجد عروض التنفيذ فقط الرقمية والحلول المدعومة بالاستشارة مكانها في السوق على حد سواء، وأن يُوصَل إلى عدد من المستحقين أكبر مما كان في الماضي. والأهم أن يحصل المستهلكون على خيار مناسب.
9. هل يكفي الوقت حتى 2027؟
يعمل القطاع بالفعل بشكل مكثف على التحضير، لكن لن يكون لدى جميع المزوّدين عرض جاهز بحلول 1 يناير 2027. ومن وجهة نظرنا سيعتمد نجاح التحضيرات إلى حد كبير على أن يُستكمل الإطار التنظيمي في الوقت المناسب وأن يتوفر للمزوّدين قدر كافٍ من اليقين للتخطيط. عندها يمكن بناء منتجات قادرة على المنافسة وعمليات رقمية وشراكات متينة في الوقت المناسب. وفي الوقت نفسه من المهم تذكير المستثمرين بألا يدعوا أنفسهم تحت الضغط وبأنهم غير مضطرين إلى اختيار أول منتج يصادفونه: فقرار اختيار حل تقاعدي مناسب يمكن أن يُتخذ أيضًا في النصف الثاني من عام 2027، دون التخلي عن الدعم.
10. ما الذي ينبغي على السياسة تحسينه بعد؟
يُعدّ نهج الإصلاح المقدَّم خطوة مهمة لتعزيز الادخار التقاعدي الخاص في ألمانيا. وفي الوقت نفسه نرى بعض المجالات التي يمكن فيها تحسين الإطار أكثر.
أولًا، ينبغي أن يُصمَّم الانتقال من معاش البداية المبكرة إلى حساب التقاعد الاستثماري بأكبر قدر ممكن من السلاسة والبساطة. فأكبر قيمة مضافة تنشأ حين يكتسب الأطفال والمراهقون مبكرًا خبراتهم الأولى في سوق رأس المال، ويتمكنون لاحقًا من نقل هذا البناء للثروة إلى الادخار التقاعدي الخاص دون عقبات بيروقراطية. وبذلك يمكن أن ينشأ مسار تقاعدي متواصل على مدى الحياة كلها.
ثانيًا، ينبغي أن يكون التثقيف المالي جزءًا أقوى من المفهوم الشامل، وأن يُراعى أيضًا في الحل الحكومي الاحتياطي. فالناس يتخذون قرارات تقاعدية أفضل حين يفهمون كيف يعمل بناء الثروة على المدى الطويل، وما دور المخاطرة والتنويع، وما تأثير التكاليف في نجاح الاستثمار. ولذلك فالتثقيف المالي ليس جانبًا ثانويًا، بل شرط محوري لنجاح الإصلاح على المدى الطويل.
ثالثًا، نرى حاجة إلى مزيد من الإصلاح في التقاعد المهني (betriebliche Altersvorsorge). فألمانيا تحتاج هنا أيضًا إلى مزيد من حلول التقاعد القائمة على سوق رأس المال. ويشمل ذلك من وجهة نظرنا اشتراطات ضمان أقل صرامة ومرونة أكبر لأصحاب العمل في التنفيذ، مثلًا من خلال استخدام حساب التقاعد الاستثماري.
وإجمالًا ينبغي أن يكون الهدف التفكير في التكاليف وإمكانية الوصول والمنافسة والتثقيف المالي والمشاركة طويلة الأجل في سوق رأس المال معًا. عندها يملك حساب التقاعد الاستثماري القدرة على تعزيز الادخار التقاعدي الخاص بشكل مستدام وتقريب مزيد من الناس في ألمانيا من سوق رأس المال.
ماذا يجلب لكم حساب التقاعد الاستثماري؟
الدعم والميزة الضريبية والقيمة المحتملة للحساب في أقل من دقيقة وبأرقامكم الخاصة.
عن الخبير
Fabian Behnke
رئيس الحسابات الاستراتيجية (Head of Strategic Accounts)، Vanguard
يقود Fabian Behnke بصفته رئيس الحسابات الاستراتيجية لدى Vanguard فريقًا يرعى شركات التأمين والعملاء الاستراتيجيين والشراكات في ألمانيا والنمسا. وقبل ذلك عمل لدى بنك دولي في مجال المشتقات وإدارة الأصول في رعاية المستثمرين المحترفين. ولديه خبرة تزيد على 20 عامًا في سوق صناديق ETF الناطقة بالألمانية.