
الضريبة المؤجلة في حساب التقاعد الاستثماري
في حساب التقاعد الاستثماري يسري مبدأ الضريبة المؤجلة (nachgelagerte Besteuerung): المساهمات اليوم تحظى بامتياز ضريبي ، والمبالغ المصروفة في التقاعد تخضع لمعدل ضريبة الدخل الشخصي . وفي الحالة المثالية توفّرون الضرائب اليوم بالمعدل المرتفع وتدفعونها لاحقًا بالمعدل المنخفض.
المحتويات
ماذا تعني الضريبة المؤجلة؟
إنها عكس الفرض المسبق للضريبة: إذ لا تُفرض الضرائب عند الدفع، بل عند الصرف فقط. ويسري هذا المبدأ بالفعل على المعاش القانوني ومعاش روروب والتقاعد المهني. ومع حساب التقاعد الاستثماري يدخل الآن أيضًا في الادخار التقاعدي الخاص بالأوراق المالية.
كيف تعمل عمليًا في حساب التقاعد الاستثماري؟
| المرحلة | ماذا يحدث ضريبيًا؟ |
|---|---|
| مرحلة الادخار (Ansparphase) | المساهمات حتى 1,800 € قابلة للخصم؛ ولا ضريبة جارية على أرباح الأسعار. |
| مرحلة الانتقال | سحب لمرة واحدة حتى 30% ممكن (خاضع للضريبة). |
| مرحلة الصرف | تخضع المعاشات الشهرية لمعدل ضريبة الدخل الشخصي. |
متى يجب أن أدفع ضرائب على حساب التقاعد الاستثماري؟
معفى من الضريبة في مرحلة الادخار، وخاضع لها في التقاعد. وهذا يستحق، لأن المعدل الضريبي في التقاعد غالبًا أقل.
مثال حسابي: الرافعة الضريبية
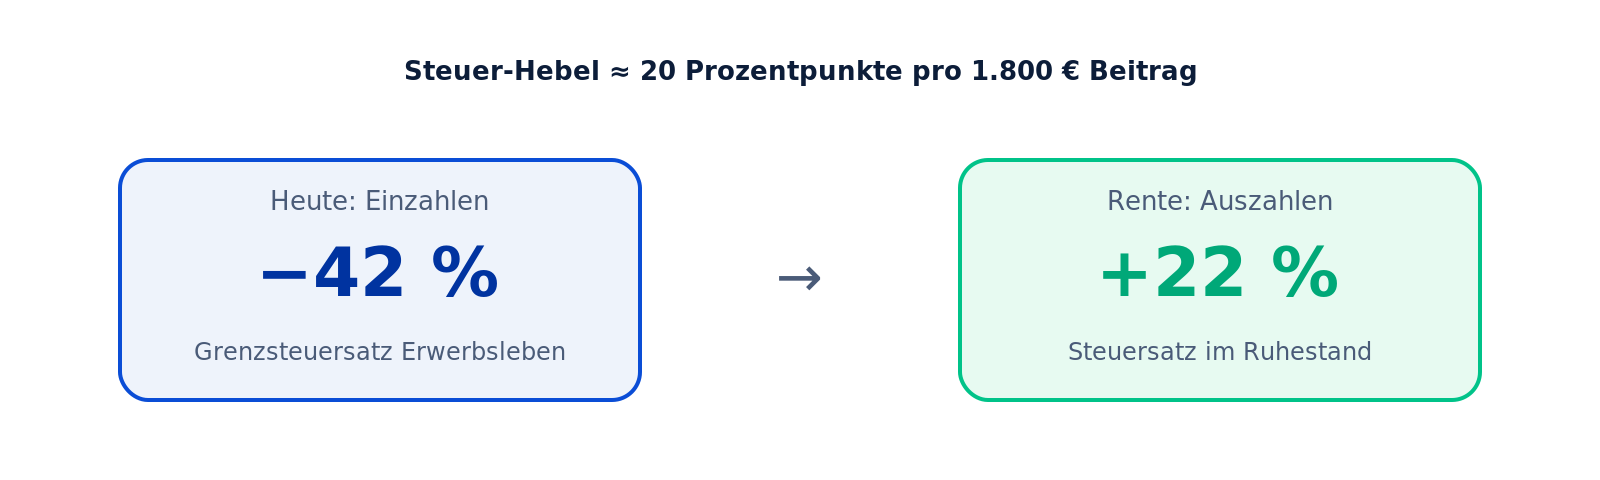
المرحلة 1، الادخار (معدل ضريبي 42%): تدفعون 1,800 € في الحساب. ويبلغ أساس الحساب 2,340 €، أي 1,800 € مضافًا إليها استحقاق المنحة. وعبر الخصم الضريبي تستردّون من ذلك نحو 983 € وفرًا ضريبيًا.
المرحلة 2، الصرف (معدل ضريبي 22%): المبلغ نفسه تدفعون عليه لاحقًا ضريبة 22% بدلًا من 42%. الوفر الضريبي الصافي عن كل سنة مساهمة: نحو 468 € (فرق 20 نقطة مئوية على 2,340 €).
الرافعة الضريبية: وفّروا اليوم، وادفعوا الضريبة لاحقًا
لماذا يوجد هذا المبدأ؟
أولًا، لأن المعاش في الشيخوخة يكون عادةً أقل من دخل العمل، فيسري بذلك معدل ضريبي أفضل. وثانيًا، لأن تأجيل الضريبة على مدى عقود يوفّر ميزة شبيهة بالفائدة : فرأس المال الذي كان سيخضع للضريبة فورًا يواصل العمل ويحقق عائدًا إضافيًا.
الفخاخ والحالات الخاصة
- عند الصرف المخالف لشروط الدعم قبل سن 65 يجب ردّ المنح والمزايا الضريبية.
- ومن ينتقل إلى الخارج (خارج الاتحاد الأوروبي/المنطقة الاقتصادية الأوروبية) قد يُلزَم أيضًا بالردّ.
- السحب لمرة واحدة حتى 30% يخضع للضريبة بالكامل في سنة الصرف.
ثلاثة أمثلة ضريبية من الحياة اليومية
كلاوس، صاحب دخل مرتفع، 50 عامًا، 110,000 € إجمالي، ضريبة حدّية 42%. دفع 1,800 € سنويًا، وأساس الحساب 2,340 €. وفر ضريبي فوري نحو 983 €. وفي التقاعد يدفع ضريبة على المعاش اللاحق بمعدل متوقع 22%، والرافعة الضريبية نحو 468 € عن كل سنة مساهمة.
بترا، صاحبة دخل متوسط، 35 عامًا، 45,000 € إجمالي، ضريبة حدّية 30%. دفع 1,800 € سنويًا. ومع استحقاق المنحة يبلغ أساس الحساب 2,340 €، أي وفر ضريبي قدره 702 €، بزيادة 162 € على المنحة الأساسية. وتختار المقارنة الضريبية الأفضل الخصم الضريبي. وفي التقاعد معدل ضريبي متوقع 18%، والرافعة الضريبية نحو 281 € عن كل سنة مساهمة.
أيسل، صاحبة دخل منخفض، 27 عامًا، 22,000 € إجمالي، ضريبة حدّية 14%. دفع 600 € سنويًا. وفر ضريبي 84 €. منحة أساسية 240 €، وهي أفضل بوضوح. وفي التقاعد على الأرجح لا دخل خاضعًا للضريبة، فيُصرف المعاش اللاحق شبه معفى من الضريبة .
التأمين الصحي في مرحلة المعاش
بالنسبة للأعضاء الإلزاميين في التأمين الصحي للمتقاعدين (KVdR)، فعلى المبالغ المصروفة من حساب التقاعد الاستثماري على الأرجح لا يوجد اشتراكات. أما المؤمَّن عليهم طوعيًا في التأمين القانوني فيدفعون، لأن جميع الدخول تُحتسب هناك في تقدير الاشتراك. والمؤمَّن عليهم تأمينًا خاصًا غير معنيين، فأقساطهم لا تتوقف على الدخل. ومن كان مؤمَّنًا طوعيًا في التأمين القانوني، فليحتسب ذلك في العائد الإجمالي.
تأجيل الضريبة كمعزّز خفي للفائدة المركّبة
الأثر الذي يُغفَل كثيرًا للضريبة المؤجلة: خلال مرحلة الادخار يبقى المال المستحق للضريبة في الحساب ويحقق بنفسه عائدًا. وعلى مدى 30 عامًا قد يرفع ذلك المبلغ النهائي بنسبة 10–15% إضافية مقارنة بالفرض المسبق للضريبة خلال الحياة المهنية.
أسئلة شائعة حول الضريبة المؤجلة
هل تخضع أرباح الأسعار في الحساب للضريبة؟
لا، فقط عند الصرف. ولا تُستحق الضريبة المسبقة المقطوعة ولا ضريبة الاستقطاع خلال مرحلة الادخار.
هل الصرف لاحقًا أفضل ضريبيًا حقًا؟
في معظم الحالات نعم، لأن الدخل في التقاعد أقل. لكن المعاشات المرتفعة جدًا أو صرف رأس المال دفعة واحدة قد يُضعف هذا الأثر.
وماذا عن التأمين الصحي للمتقاعدين؟
يتوقف ذلك على وضع التأمين. فالأعضاء الإلزاميون في KVdR لا يدفعون شيئًا على الأرجح. والمؤمَّن عليهم طوعيًا في التأمين القانوني يدفعون، لأن جميع الدخول تُحتسب هناك. والمؤمَّن عليهم تأمينًا خاصًا غير معنيين، فأقساط التأمين الخاص (PKV) مستقلة عن الدخل.
هل يسري الحد الأساسي المعفى من الضريبة عند فرض الضريبة لاحقًا؟
نعم. حتى مبلغ الحد الأساسي المعفى (2026: 12,348 € للشخص، ويُعدَّل في السنوات التالية) يبقى الصرف معفى من الضريبة.
ماذا يحدث مع السحب لمرة واحدة (30%)؟
يخضع للضريبة بالكامل في سنة الصرف. ولا تسري قاعدة الأخماس (Fünftelregelung)، لذا خطّطوا جيدًا.
كيف يؤثر التضخم؟
تخضع المعاشات للضريبة اسميًا، وتنخفض القوة الشرائية بفعل التضخم. لذلك تكون الرافعة الضريبية الحقيقية أصغر من الاسمية.
وماذا عند الهجرة؟
داخل الاتحاد الأوروبي/المنطقة الاقتصادية الأوروبية يبقى الدعم قائمًا. وعند الانتقال إلى دولة ثالثة قد يُلغى الدعم بأثر رجعي.
هل يستحق الصرف الجزئي عند بدء التقاعد؟
الصرف الجزئي حتى 30% عند بدء التقاعد قد يكون منطقيًا، لكنه خاضع للضريبة.
آخر تحديث: يونيو 2026.
احسب واقرأ المزيد
حاسبة حساب التقاعد الاستثماري بلس : احسب الدعم والميزة الضريبية ورأس المال النهائي لحالتك.
كل المصطلحات في لمحة: المعجم من الألف إلى الياء.
المصادر الرسمية ومعلومات إضافية
- وزارة المالية الاتحادية، أسئلة شائعة حول إصلاح الادخار التقاعدي الخاص
- الحكومة الاتحادية، إصلاح الادخار التقاعدي الخاص
- البرلمان الاتحادي الألماني، قرار حساب التقاعد الاستثماري (الأسبوع 13/2026)
- وثيقة البرلمان الاتحادي 21/4088 (PDF)
- هيئة التأمين التقاعدي الألمانية، خبر الإصلاح
- Stiftung Warentest، حساب التقاعد الاستثماري
- مركز حماية المستهلك، حساب التقاعد الاستثماري الجديد: فرصة أم فخ بيع؟