
Altersvorsorgedepot’ta ertelenmiş vergilendirme
Altersvorsorgedepot’ta (Almanya’nın devlet destekli bireysel emeklilik yatırım hesabı) ertelenmiş vergilendirme ilkesi geçerlidir: katkılar bugün vergisel avantaj görür, emeklilikteki ödemeler ise kişisel gelir vergisi oranıyla vergilendirilir. İdeal durumda bugün yüksek oranda vergi tasarrufu sağlar, sonradan düşük oranda vergi ödersiniz.
İçindekiler
Ertelenmiş vergilendirme ne demek?
Şunun tam tersi: öne alınmış vergilendirme. Vergiler ödeme yapılırken değil, ancak ödeme alınırken tahsil edilir. Bu ilke yasal emeklilik maaşı, Rürup-Rente ve işyeri emekliliği için zaten geçerli. Altersvorsorgedepot ile şimdi bireysel menkul kıymet birikimine de giriyor.
Altersvorsorgedepot’ta somut olarak nasıl işliyor?
| Aşama | Vergisel olarak ne oluyor? |
|---|---|
| Birikim aşaması | 1.800 euroya kadar katkılar indirilebilir, kur kazançları üzerinde cari vergilendirme yok. |
| Geçiş aşaması | Yüzde 30’a kadar toplu çekim mümkün (vergiye tabi). |
| Ödeme aşaması | Aylık maaşlar kişisel gelir vergisi oranıyla vergilendirilir. |
AVD için ne zaman vergi ödemem gerekiyor?
Birikim aşamasında vergisiz, emeklilikte vergilendirilir. Değer, çünkü emeklilikte vergi oranı genellikle daha düşük.
Örnek hesaplama: vergi kaldıracı
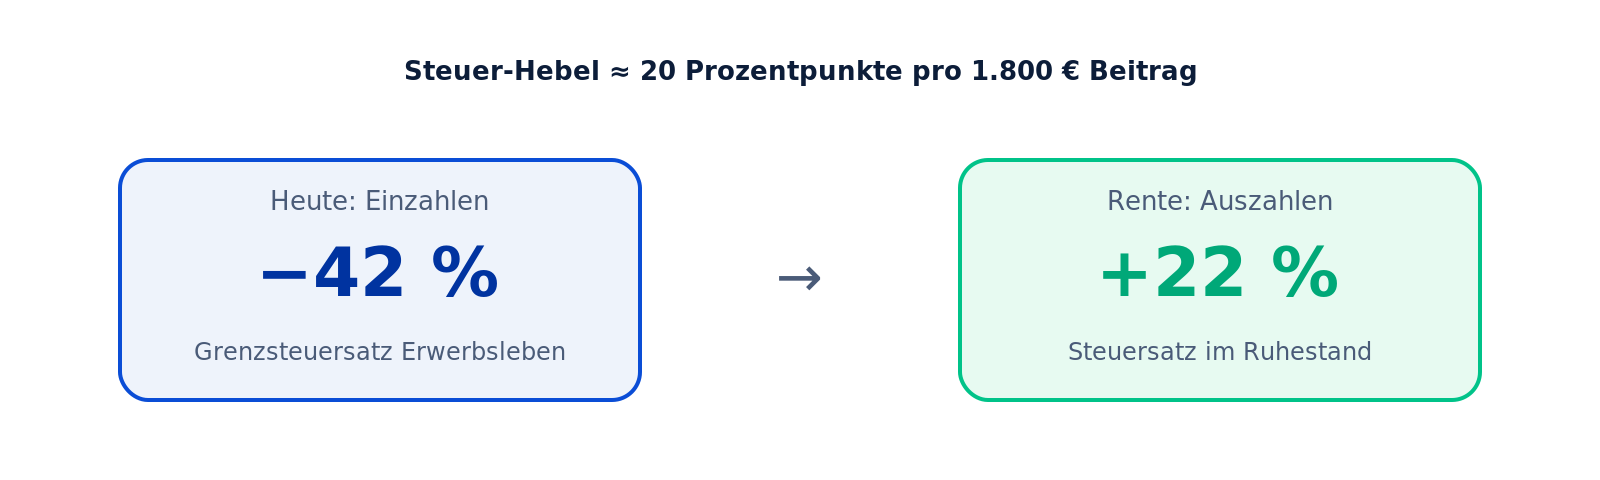
1. aşama, birikim (vergi oranı %42): Hesaba 1.800 euro yatırıyorsunuz. Matrah 2.340 euro, yani 1.800 euro artı devlet katkısı hakkı. Özel gider indirimi üzerinden bundan yaklaşık 983 euro vergi tasarrufu geri alıyorsunuz.
2. aşama, ödeme (vergi oranı %22): Aynı tutarı sonradan yüzde 42 yerine yüzde 22 ile vergilendiriyorsunuz. Katkı yılı başına salt vergi tasarrufu: yaklaşık 468 euro (2.340 euro üzerinde 20 yüzde puanı fark).
Vergi kaldıracı: bugün tasarruf, sonra vergilendirme
Bu ilke neden var?
Birincisi, çünkü yaşlılıktaki maaş tipik olarak çalışma gelirinden daha düşüktür ve böylece daha uygun bir vergi oranı geçerli olur. İkincisi, çünkü vergi ertelemesi onlarca yıl boyunca faize benzer bir avantaj sağlar: Normalde hemen vergilendirilecek olan sermaye çalışmaya devam eder ve ek getiri üretir.
Tuzaklar ve özel durumlar
- Desteğe aykırı ödeme durumunda, 65 yaşından önce devlet katkıları ve vergi avantajları geri ödenmek zorundadır.
- Yurt dışına (AB/AEA dışına) taşınan kişi de geri ödemeyle yükümlü tutulabilir.
- Yüzde 30’a kadar toplu çekim, ödemenin yapıldığı yılda tam olarak vergilendirilir.
Günlük yaşamdan üç vergi örneği
Yüksek gelirli Klaus, 50, 110.000 euro brüt, marjinal vergi %42. Yılda 1.800 euro ödeme, matrah 2.340 euro. Hemen yaklaşık 983 euro vergi tasarrufu. Emeklilikte tahminen yüzde 22 vergi oranıyla sonraki maaşını vergilendiriyor, vergi kaldıracı yaklaşık katkı yılı başına 468 euro.
Orta gelirli Petra, 35, 45.000 euro brüt, marjinal vergi %30. Yılda 1.800 euro ödeme. Vergi tasarrufu 540 euro = temel devlet katkısıyla aynı. Lehe olan hesaplama devlet katkısını seçiyor. Emeklilikte tahminen yüzde 18 vergi oranı, vergi kaldıracı katkı yılı başına yaklaşık 216 euro.
Düşük gelirli Aysel, 27, 22.000 euro brüt, marjinal vergi %14. Yılda 600 euro ödeme. Vergi tasarrufu 84 euro. Temel devlet katkısı 240 euro, belirgin biçimde daha iyi. Emeklilikte tahminen vergiye tabi geliri olmayacak, sonraki maaşı neredeyse vergisiz ödenecek.
Maaş aşamasında sağlık sigortası
Emeklilerin sağlık sigortasının zorunlu üyeleri, Altersvorsorgedepot’tan yapılan ödemeler üzerinden muhtemelen hiç katkı payı ödemez. Gönüllü olarak yasal sigortalı olanlar öder, çünkü orada tüm gelirler katkı hesabına dahil edilir. Özel sigortalılar etkilenmez, primleri gelire bağlı değildir. Gönüllü olarak yasal sigortalı olan kişi bunu toplam getiriye dahil etmelidir.
Vergi ertelemesi, gizli bir bileşik faiz hızlandırıcısı
Ertelenmiş vergilendirmenin çoğu zaman gözden kaçan etkisi: Birikim aşaması boyunca vergi parası hesapta kalır ve kendisi getiri üretir. 30 yılda bu, çalışma yaşamında öne alınmış bir vergilendirmeye kıyasla son tutarı ek olarak %10–15 artırabilir.
Ertelenmiş vergilendirme hakkında sık sorulan sorular
Hesaptaki kur kazançları vergilendiriliyor mu?
Hayır, ancak ödeme sırasında. Birikim aşamasında ön götürü vergi (Vorabpauschale) ve stopaj vergisi alınmaz.
Ödeme sonradan gerçekten daha avantajlı mı?
Çoğu durumda evet, çünkü emeklilikteki gelir daha düşük. Ancak çok yüksek maaşlar veya sermaye ödemeleri bu etkiyi zayıflatabilir.
Emeklilerin sağlık sigortası ne olacak?
Bu, sigorta statüsüne bağlı. KVdR’nin zorunlu üyeleri muhtemelen hiçbir şey ödemez. Gönüllü olarak yasal sigortalı olanlar öder, çünkü orada tüm gelirler sayılır. Özel sigortalılar etkilenmez, PKV primleri gelirden bağımsızdır.
Sonraki vergilendirmede temel muafiyet tutarı geçerli mi?
Evet. Temel muafiyet tutarı kadar (2026: kişi başına 12.084 euro, sonraki yıllarda güncellenir) ödeme vergisiz kalır.
Toplu çekimde (%30) ne oluyor?
Bu, ödemenin yapıldığı yılda tam olarak vergiye tabi. Beşte bir kuralı uygulanmaz, bu yüzden iyi planlamak gerekir.
Enflasyon nasıl etki ediyor?
Maaşlar nominal olarak vergilendirilir, satın alma gücü enflasyonla düşer. Bu nedenle gerçek vergi kaldıracı nominal olandan küçüktür.
Yurt dışına göç durumunda nasıl oluyor?
AB/AEA içinde devlet desteği korunur. Üçüncü bir ülkeye taşınmada destek geri alınabilir.
Emeklilik başlangıcında kısmi ödeme değer mi?
Emeklilik başlangıcında yüzde 30’a kadar kısmi ödeme anlamlı olabilir, ancak vergilendirilmesi gerekir.
Durum: Haziran 2026.
Hesaplamaya ve okumaya devam
Altersvorsorgedepot-Rechner Plus — devlet desteğini, vergi avantajını ve son sermayeyi kendi durumunuz için hesaplayın.
Tüm kavramlara genel bakış: A’dan Z’ye sözlük.
Resmi kaynaklar ve ileri okuma
- Bundesministerium der Finanzen, FAQ zur Reform der privaten Altersvorsorge
- Bundesregierung, Reform private Altersvorsorge
- Deutscher Bundestag, Beschluss Altersvorsorgedepot (KW 13/2026)
- Bundestag-Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung, Reform-Meldung
- Stiftung Warentest, Altersvorsorgedepot
- Verbraucherzentrale, Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?