Altersvorsorgedepot: почему преемник Riester — настоящий шаг вперёд
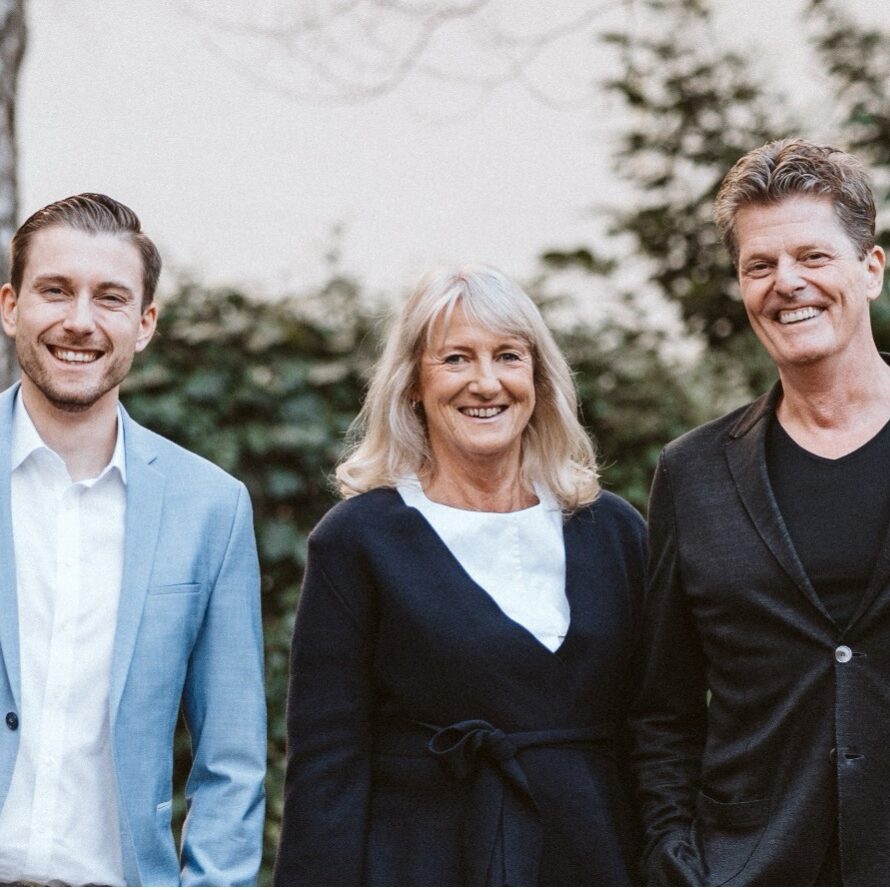
Руководящее трио: Christoph Braun, Angelika Hofmann, Josef Hiergeist
Статья из консультационной практики — для частных лиц, семей и самозанятых
Автор: Christoph Braun, управляющий директор Hofmann & Hiergeist Gesellschaft für Finanzberatung und Vermögensbetreuung mbH
Мало какая тема в последние месяцы так часто занимала меня на консультациях, как вопрос: «Стоит ли вообще ещё оформлять Riester — или лучше подождать нового Altersvorsorgedepot (поддерживаемый государством индивидуальный пенсионный инвестиционный счёт в Германии)?» Теперь ответ ясен, ведь реформа — дело решённое. Бундестаг принял её 27 марта 2026 года, бундесрат одобрил 8 мая 2026 года, и с 1 января 2027 года новая система будет доступна всем гражданам. Самое время с точки зрения консультанта разобраться, что меняется, — и почему я теперь советую многим своим клиентам всерьёз рассмотреть переход.
Открывает статью с готовым запросом в:
ChatGPT Claude Perplexity Google AI Mode GrokНикакие данные не передаются третьим сторонам, пока вы не нажмёте.
Почему Riester упёрся в свои пределы
В 2002 году Riester был хорошей идеей: дополнение к государственной пенсии с господдержкой на основе накоплений, которое благодаря надбавкам (Zulage) было сделано привлекательным прежде всего для людей с низким доходом и семей с детьми. Однако на практике продукт страдал от трёх структурных проблем, с которыми я снова и снова сталкивался на консультациях:
- Высокие издержки: расходы на заключение договора, управление и гарантии съедали большую часть доходности.
- Гарантия взносов в 100 %, которая вынуждала провайдеров придерживаться очень осторожного стиля инвестирования с упором на процентные продукты — с соответственно скудными доходами в эпоху нулевых ставок.
- Узкий круг лиц, имеющих право на господдержку: самозанятые, представители свободных профессий (Freiberufler) и индивидуальные предприниматели фактически были исключены из господдержки, хотя именно у них часто нет ни корпоративного пенсионного обеспечения, ни обязательного страхования в системе государственной пенсии.
Итог: стагнация числа новых договоров и продукт, который в последние годы я всё реже мог рекомендовать с чистой совестью.
Что нового в Altersvorsorgedepot
С законом о реформе частного пенсионного обеспечения (Altersvorsorgereformgesetz) появляется новый ключевой продукт — Altersvorsorgedepot. В отличие от классических договоров Riester, здесь средства без гарантии взносов инвестируются напрямую на рынке капитала — в акции, фонды и ETF, включённые в установленный законом позитивный список. Тот, кто предпочитает безопасность, не обязан переходить: гарантийные продукты с гарантией взносов в 80 или 100 % сохраняют право на господдержку, то есть продолжают существовать параллельно.
Для всех, кому трудно выбрать между предложениями, дополнительно появится «Standarddepot Altersvorsorge» — простой недорогой продукт для сравнения, который должен быть у каждого провайдера и издержки по которому ограничены законом на уровне 1,0 % в год. На мой взгляд, именно в этом главная изюминка реформы: такой эталонный продукт вынуждает и остальных провайдеров двигаться в вопросе издержек, поскольку у клиентов теперь есть настоящий ориентир для сравнения.
Что это конкретно означает для трёх групп моих клиентов
Частные лица без детей
Здесь меня прежде всего убеждает новая логика надбавок. Тот, у кого до сих пор не было договора Riester, потому что доходность после вычета издержек казалась ему слишком скудной, со стандартным счётом впервые получает недорогой, ориентированный на доходность и при этом поддерживаемый государством инструмент. Сочетание потолка издержек и зависящей от взносов базовой надбавки (Grundzulage) — 50 центов на каждый внесённый евро при годовом взносе до 360 евро — вознаграждает активное накопление гораздо сильнее, чем жёсткая фиксированная надбавка Riester в 175 евро.
Семьи
Для родителей самый большой шаг вперёд — новая надбавка на ребёнка (Kinderzulage): полные 300 евро на ребёнка в год в будущем можно будет получить уже при ежемесячном взносе 25 евро — до сих пор для этого требовался значительно более высокий собственный взнос. Особенно выигрывают здесь семьи с несколькими детьми и ограниченными ежемесячными возможностями. На консультациях я теперь сознательно проверяю это встречным расчётом, поскольку для многодетных домохозяйств с низким доходом в отдельных случаях может оказаться выгодным и остаться в старой системе Riester, — этот момент я всегда индивидуально просчитываю, прежде чем советовать переход.
Самозанятые и представители свободных профессий
Для меня именно это главное новшество реформы: впервые господдержка становится доступна самозанятым, представителям свободных профессий и индивидуальным предпринимателям, которые до сих пор практически были исключены из Riester. У этой группы часто нет ни корпоративного пенсионного обеспечения, ни обязательных прав в системе государственного пенсионного страхования — Altersvorsorgedepot закрывает здесь настоящий пробел в пенсионном обеспечении и, на мой взгляд, должен стать неотъемлемой частью любого пенсионного планирования для предпринимательниц и предпринимателей.
Что будет с действующими договорами Riester
Важный момент, который на консультациях часто вызывает неуверенность: никому не нужно ничего предпринимать. Действующие договоры Riester продолжают действовать без изменений под защитой прав (Bestandsschutz), нет ни автоматического расторжения, ни принудительного преобразования. Кто хочет, может добровольно перейти на Altersvorsorgedepot, не возвращая уже полученную господдержку, — однако при этом могут возникнуть расходы на переход, заключение договора и сбыт, которые я в каждом отдельном случае сопоставляю с преимуществами новой господдержки. Новые договоры по старой модели Riester можно заключить только до 31 декабря 2026 года.
Мой вывод из консультационной практики
Я редко испытываю восторг, когда законодатель реформирует существующую систему господдержки, — слишком часто всё становится сложнее, а не проще. В случае Altersvorsorgedepot у меня другое впечатление: потолок издержек создаёт реальную сопоставимость, ориентированное на доходность инвестирование в акции и ETF открывает на длинных периодах накопления реалистичные шансы на доходность, а открытие программы для самозанятых закрывает пробел, который я на консультациях уже много лет наблюдаю как одну из самых больших проблем пенсионного обеспечения этой профессиональной группы.
Тем не менее, как и при любом решении о пенсионном обеспечении, универсальные рекомендации здесь неуместны. Тому, для кого безопасность очень важна, не стоит поспешно отказываться от по-прежнему доступных гарантийных вариантов. Тому, у кого уже есть действующий договор Riester, перед переходом следует тщательно просчитать индивидуальные расходы на переход и личную семейную и финансовую ситуацию. А тому, у кого пока нет договора, но кто хочет начать откладывать на пенсию уже в 2026 году, стоит взвесить, имеет ли ещё смысл последний договор Riester до конца года или лучше дождаться старта 1 января 2027 года.
Реформа создаёт значительно лучшие рамочные условия, чем прежняя система, но лучшим решением всегда остаётся то, которое соответствует индивидуальной жизненной ситуации.
Что вам даёт Altersvorsorgedepot?
Господдержка, налоговая выгода и возможная стоимость счёта — меньше чем за минуту и с вашими собственными цифрами.
Об эксперте
Christoph Braun
Управляющий директор Hofmann & Hiergeist GmbH
Christoph Braun — управляющий директор Hofmann & Hiergeist Gesellschaft für Finanzberatung und Vermögensbetreuung mbH, имеет степень магистра в области экономики предприятия и более чем пятнадцатилетний опыт работы в финансовой и страховой отрасли. Вместе с основателями компании госпожой Hofmann и господином Hiergeist он определяет стратегическое направление и развитие Hofmann & Hiergeist GmbH. Вместе со своей командой он выступает за личное, всеобъемлющее консультирование на 360° в компании, которой руководят её владельцы. От защиты семьи и накопления капитала состоятельных частных клиентов и предпринимателей до пенсионного планирования — компания сопровождает своих клиентов с чётким планом их финансового будущего: комплексно, устойчиво и всегда на равных.