Altersvorsorgedepot: чому наступник Riester — справжній поступ
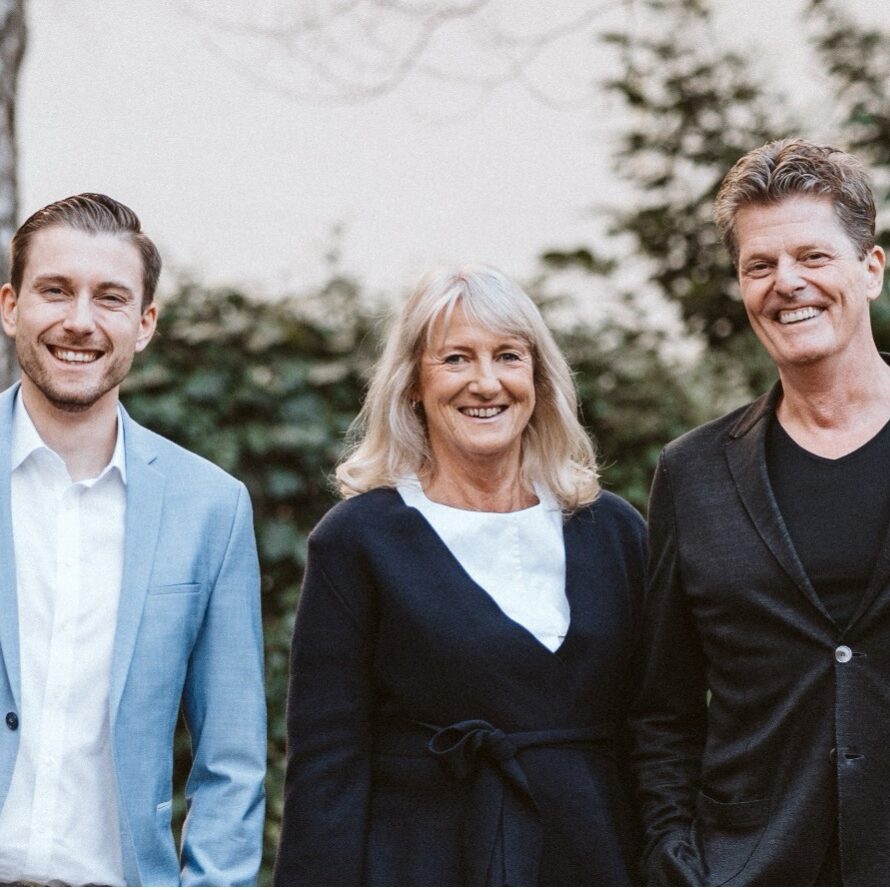
Керівне тріо: Christoph Braun, Angelika Hofmann, Josef Hiergeist
Матеріал із консультаційної практики — для приватних осіб, сімей і самозайнятих
від Christoph Braun, керівника Hofmann & Hiergeist Gesellschaft für Finanzberatung und Vermögensbetreuung mbH
Мало яка тема за останні місяці так часто займала мене в консультаційних розмовах, як питання: „Lohnt sich Riester überhaupt noch – oder soll ich auf das neue Altersvorsorgedepot warten?“ («Чи варто ще взагалі Riester — чи мені чекати на новий Altersvorsorgedepot?») Відповідь тим часом зрозуміла, адже реформа — вирішена справа. Bundestag ухвалив її 27 березня 2026 року, Bundesrat погодився 8 травня 2026 року, а з 1 січня 2027 року нова система доступна всім громадянам. Час із погляду консультанта розібрати, що змінюється — і чому я тепер багатьом своїм клієнткам і клієнтам раджу серйозно перевірити перехід.
Öffnet den Artikel mit fertigem Prompt in:
ChatGPT Claude Perplexity Google AI Mode GrokEs werden keine Daten an Dritte übertragen, bevor Sie klicken.
Чому Riester дійшов до своїх меж
У 2002 році Riester був доброю думкою: доповнення до державної пенсії з державною підтримкою та накопиченням капіталу, зроблене привабливим саме для осіб з низьким доходом і сімей з дітьми завдяки державним надбавкам. На практиці ж продукт потерпав від трьох структурних проблем, з якими я в консультуванні стикався знову і знову:
- Високі витрати, які через витрати на укладення договору, адміністрування та гарантію з’їдали більшу частину дохідності.
- 100-відсоткова гарантія внесків, яка змушувала постачальників до дуже оборонного, часто орієнтованого на процентні продукти стилю інвестування — з відповідно мізерними доходами в епоху нульових ставок.
- Вузьке коло осіб, які мають право на державну підтримку: самозайняті, фрилансери та підприємці були фактично виключені з підтримки, хоча саме вони часто не мають ні корпоративного пенсійного забезпечення, ні обов’язкового страхування в державній пенсійній системі.
Результат: кількість укладених договорів стагнувала, а продукт я останніми роками дедалі рідше міг рекомендувати з чистою совістю.
Що Altersvorsorgedepot робить по-новому
Із Законом про реформу пенсійного забезпечення (Altersvorsorgereformgesetz) постає новий основний продукт: Altersvorsorgedepot (німецький інвестиційний пенсійний рахунок із державною підтримкою). На відміну від класичних договорів Riester, тут кошти без гарантії внесків інвестуються безпосередньо на ринку капіталу — в акції, фонди та ETF, які є в законодавчо визначеному позитивному переліку. Хто надає перевагу орієнтації на безпеку, не зобов’язаний переходити: гарантійні продукти з 80- або 100-відсотковою гарантією внесків і далі мають право на державну підтримку, тобто існують паралельно.
Для всіх, кому важко обирати між пропозиціями, додатково з’явиться «стандартний рахунок пенсійного забезпечення» («Standarddepot Altersvorsorge») — простий, недорогий порівняльний продукт, який має бути доступний у кожного постачальника і витрати якого законодавчо обмежені 1,0 відсотка на рік. Це, на мій погляд, і є справжня родзинка реформи: такий еталонний продукт змушує й решту постачальників рухатися у витратах, бо клієнтки й клієнти тепер мають справжній орієнтир для порівняння.
Що це конкретно означає для трьох груп моїх клієнтів
Приватні особи без дітей
Тут мене переконує насамперед нова логіка державних надбавок. Хто досі не мав договору Riester, бо дохідність після витрат здавалася йому надто мізерною, зі стандартним рахунком уперше отримує недорогий, орієнтований на дохідність і водночас підтриманий державою інструмент. Поєднання граничного рівня витрат і базової надбавки (Grundzulage), прив’язаної до внеску, — 50 центів на кожен внесений євро до 360 євро річного внеску — винагороджує активне накопичення значно сильніше, ніж жорстка паушальна сума Riester у 175 євро.
Сім’ї
Для батьків найбільший поступ — це нова надбавка на дитину (Kinderzulage): повні 300 євро на дитину на рік надалі надаються вже від місячного внеску в 25 євро — досі для цього був потрібен помітно вищий власний внесок. Саме сім’ї з кількома дітьми й обмеженим місячним простором виграють тут непропорційно більше. У консультуванні я тепер свідомо це прораховую, бо для багатодітних домогосподарств із низьким доходом в окремих випадках ще може бути вигідно залишитися в старій системі Riester — момент, який я завжди прораховую індивідуально, перш ніж радити перехід.
Самозайняті та фрилансери
Для мене це справжня новація реформи: уперше державна підтримка відкривається для самозайнятих, фрилансерів і підприємців, які досі були практично виключені з Riester. Саме ця група часто не має ні корпоративного пенсійного забезпечення, ні обов’язкових прав із державного пенсійного страхування — Altersvorsorgedepot закриває тут справжній пенсійний розрив і, на мій погляд, має стати постійною частиною будь-якого планування виходу на пенсію для підприємиць і підприємців.
Що відбувається з наявними договорами Riester
Важливий момент, який у консультаційних розмовах часто викликає невпевненість: нікому не потрібно нічого робити. Наявні договори Riester діють далі без змін із захистом набутих прав, немає ні автоматичного розірвання, ні примусового переведення. Хто хоче, може добровільно перейти на Altersvorsorgedepot без повернення вже отриманої державної підтримки — щоправда, при цьому можуть виникнути витрати на перехід, укладення договору та дистрибуцію, які я в кожному окремому випадку зважую проти переваг нової підтримки. Нові договори за старою моделлю Riester можливі лише до 31 грудня 2026 року.
Мій висновок із консультаційної практики
Я рідко буваю в захваті, коли законодавець реформує наявну систему державної підтримки — надто часто вона стає складнішою, а не простішою. З Altersvorsorgedepot моє враження інше: граничний рівень витрат створює справжню порівнюваність, орієнтоване на дохідність інвестування в акції та ETF відкриває на довгих проміжках накопичення реалістичні шанси на дохідність, а відкриття для самозайнятих закриває прогалину, яку я в консультуванні вже роками бачу як одну з найбільших проблем пенсійної підготовки цієї професійної групи.
Попри це діє, як і за будь-якого рішення щодо пенсійної підготовки: узагальнені рекомендації тут недоречні. Хто має високу потребу в безпеці, не повинен поспішно відмовлятися від гарантійних варіантів, які залишаються доступними. Хто вже має чинний договір Riester, має перед переходом докладно прорахувати індивідуальні витрати на перехід і особисту сімейну та дохідну ситуацію. А хто наразі ще не має договору, але хоче подбати про пенсію вже у 2026 році, має зважити, чи має ще сенс останнє укладення Riester до кінця року, чи варто чекати на старт 1 січня 2027 року.
Реформа пропонує помітно кращі рамкові умови, ніж попередня система, але найкращим рішенням завжди залишається те, що пасує до індивідуальної життєвої ситуації.
Що Вам дає Altersvorsorgedepot?
Державна підтримка, податкова перевага та можлива вартість рахунку менш ніж за хвилину і з Вашими власними цифрами.
Про експерта
Christoph Braun
Керівник Hofmann & Hiergeist GmbH
Christoph Braun — керівник Hofmann & Hiergeist Gesellschaft für Finanzberatung und Vermögensbetreuung mbH, має ступінь магістра з економіки підприємства і понад п’ятнадцять років досвіду у фінансовій та страховій галузі. Разом із засновниками компанії пані Hofmann і паном Hiergeist він формує стратегічний напрям і подальший розвиток Hofmann & Hiergeist GmbH. Разом зі своєю командою він відповідає за персональне, кероване власниками та всеохопне консультування 360°. Від захисту сім’ї через розбудову капіталу заможних приватних клієнтів і підприємців до планування виходу на пенсію компанія супроводжує своїх клієнток і клієнтів із чітким планом їхнього фінансового майбутнього — цілісно, сталo і завжди на рівних.