حساب التقاعد الاستثماري: لماذا يُعدّ خليفة ريستر تقدمًا حقيقيًا
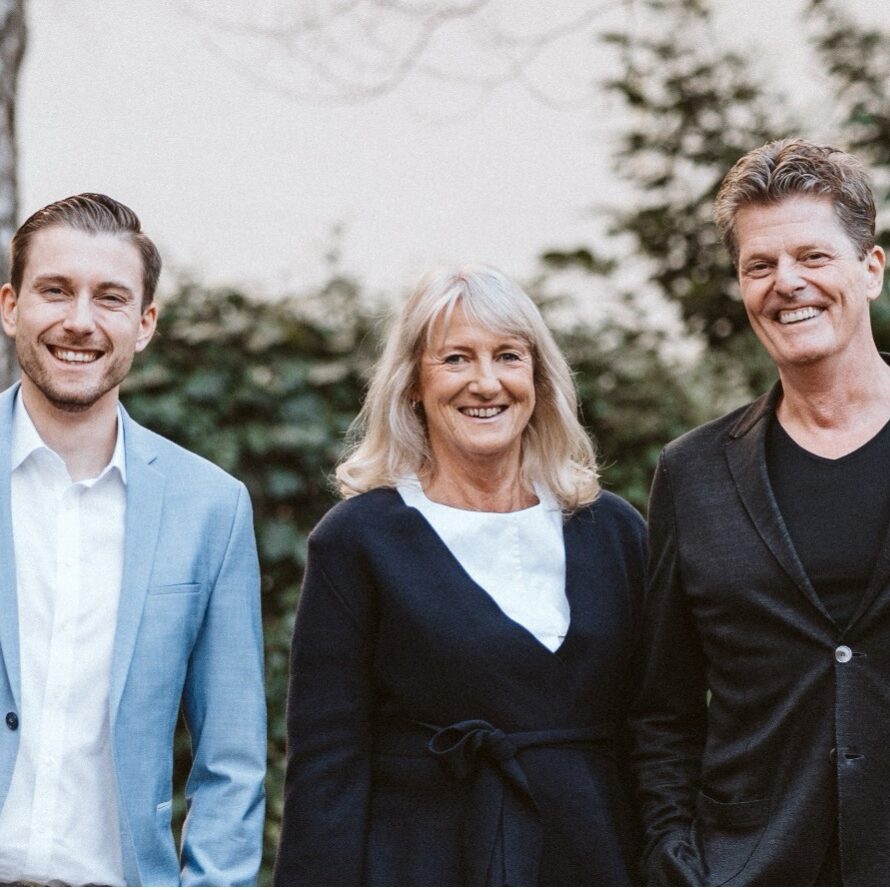
الثلاثي القيادي: Christoph Braun وAngelika Hofmann وJosef Hiergeist
مقال من واقع الاستشارة، للأفراد والأسر والعاملين لحسابهم الخاص
بقلم Christoph Braun، المدير العام لشركة Hofmann & Hiergeist Gesellschaft für Finanzberatung und Vermögensbetreuung mbH
لم يشغلني موضوع في الأشهر الماضية في جلسات الاستشارة بقدر هذا السؤال: „هل لا يزال ريستر يستحق أصلًا، أم ينبغي أن أنتظر حساب التقاعد الاستثماري الجديد؟“ والإجابة باتت واضحة، فالإصلاح أمر محسوم. فقد أقرّه البوندستاغ في 27 مارس 2026، ووافق عليه البوندسرات في 8 مايو 2026، وابتداءً من 1 يناير 2027 يصبح النظام الجديد متاحًا لجميع المواطنات والمواطنين. حان الوقت لتقييم ما يتغير من منظور المستشار، ولماذا أوصي كثيرًا من عميلاتي وعملائي الآن بأن يفحصوا الانتقال بجدية.
لماذا بلغ ريستر حدوده
كان ريستر في 2002 فكرة جيدة: مكمّل ممول برأس المال ومدعوم من الدولة للمعاش القانوني، جُعل جذابًا بالمنح خاصة لذوي الدخل المنخفض والأسر التي لديها أطفال. لكن المنتج عانى عمليًا من ثلاث مشكلات هيكلية صادفتها في الاستشارة مرارًا:
- تكاليف مرتفعة التهمت عبر تكاليف الإبرام والإدارة والضمان جزءًا كبيرًا من العائد.
- ضمان المساهمات بنسبة 100%، الذي أجبر المزوّدين على أسلوب استثمار دفاعي جدًا، يميل غالبًا إلى منتجات الفائدة، مع عوائد هزيلة تبعًا لذلك في عصر الفائدة الصفرية.
- دائرة ضيقة من المؤهلين للدعم: فالعاملون لحسابهم الخاص وأصحاب المهن الحرة وأصحاب الأعمال التجارية كانوا مستبعدين فعليًا من الدعم، رغم أنهم بالذات غالبًا لا يملكون تقاعدًا مهنيًا أو تأمينًا إلزاميًا في المعاش القانوني.
والنتيجة: أعداد عقود راكدة ومنتج كنت أوصي به في السنوات الأخيرة بضمير مرتاح بشكل متزايد الندرة.
ما الجديد في حساب التقاعد الاستثماري
مع قانون إصلاح التقاعد ينشأ منتج أساسي جديد: حساب التقاعد الاستثماري. وبخلاف عقود ريستر التقليدية يجري الاستثمار هنا دون ضمان للمساهمات مباشرة في سوق رأس المال، في أسهم وصناديق وصناديق ETF مدرجة في قائمة إيجابية يحددها القانون. ومن يفضّل التوجه نحو الأمان ليس مضطرًا إلى الانتقال: فمنتجات الضمان بضمان مساهمات 80 أو 100% تبقى مؤهلة للدعم، أي تستمر بالتوازي.
ولكل من يصعب عليه الاختيار بين العروض سيكون هناك إضافيًا „حساب قياسي للتقاعد“ (Standarddepot Altersvorsorge): منتج مقارنة بسيط ومنخفض التكلفة، يجب أن يتوفر لدى كل مزوّد، وتكاليفه محددة قانونًا بسقف 1.0% سنويًا. وهذا من وجهة نظري جوهر الإصلاح الحقيقي: فمثل هذا المنتج المرجعي يجبر بقية المزوّدين أيضًا على التحرك في التكاليف، لأن العميلات والعملاء أصبح لديهم معيار مقارنة حقيقي.
نادرًا ما أكون متحمسًا حين يصلح المشرّع نظام دعم. لكن انطباعي عن حساب التقاعد الاستثماري مختلف.
ماذا يعني ذلك تحديدًا لمجموعات عملائي الثلاث
الأفراد بلا أطفال
هنا يقنعني قبل كل شيء منطق المنح الجديد. فمن لم يكن لديه عقد ريستر حتى الآن لأن العائد بعد التكاليف بدا له هزيلًا جدًا، يحصل مع الحساب القياسي لأول مرة على أداة منخفضة التكلفة وموجهة نحو العائد ومدعومة من الدولة في الوقت نفسه. والجمع بين سقف التكاليف والمنحة الأساسية المرتبطة بالأداء، أي 50 سنتًا عن كل يورو مدفوع حتى مساهمة سنوية قدرها 360 €، يكافئ الادخار الفعّال أكثر بكثير من مبلغ ريستر المقطوع الجامد البالغ 175 €.
العائلات
بالنسبة للآباء تُعدّ منحة الأطفال الجديدة أكبر تقدم: فالـ 300 € الكاملة لكل طفل سنويًا تُمنح مستقبلًا ابتداءً من مساهمة شهرية قدرها 25 €، بينما كانت تلزم سابقًا مساهمة ذاتية أعلى بوضوح. وتستفيد خاصة الأسر التي لديها عدة أطفال وهامش شهري محدود بشكل يفوق التناسب. وفي الاستشارة أقارن ذلك الآن عن قصد، لأن البقاء في نظام ريستر القديم قد يستحق أيضًا في حالات فردية للأسر الكثيرة الأطفال ذات الدخل المنخفض، وهذه نقطة أحسبها دائمًا بشكل فردي قبل أن أنصح بالانتقال.
العاملون لحسابهم الخاص وأصحاب المهن الحرة
هذا بالنسبة لي التجديد الحقيقي للإصلاح: فلأول مرة ينفتح الدعم الحكومي على العاملين لحسابهم الخاص وأصحاب المهن الحرة وأصحاب الأعمال التجارية، الذين كانوا مستبعدين عمليًا من ريستر حتى الآن. فهذه الفئة بالذات غالبًا لا تملك تقاعدًا مهنيًا ولا بالضرورة استحقاقات من التأمين التقاعدي القانوني، وحساب التقاعد الاستثماري يسد هنا فجوة حقيقية في الادخار التقاعدي، وينبغي في رأيي أن يصبح جزءًا ثابتًا من كل تخطيط للتقاعد لدى رائدات ورواد الأعمال.
ماذا يحدث لعقود ريستر القائمة
نقطة مهمة كثيرًا ما تثير القلق في جلسات الاستشارة: لا أحد مضطر إلى التحرك. فعقود ريستر القائمة تستمر دون تغيير مع حماية الوضع القائم، ولا يوجد إلغاء تلقائي ولا تحويل إجباري. ومن يرغب يمكنه الانتقال طوعًا إلى حساب تقاعد استثماري دون رد الدعم المستلم، لكن قد تُستحق في ذلك تكاليف انتقال وإبرام وتوزيع، أوازنها في كل حالة على حدة مقابل مزايا الدعم الجديد. ولا يمكن إبرام عقود جديدة وفق نموذج ريستر القديم إلا حتى 31 ديسمبر 2026.
خلاصتي من واقع الاستشارة
نادرًا ما أكون متحمسًا حين يصلح المشرّع نظام دعم قائمًا، فكثيرًا ما يصبح أعقد بدلًا من أبسط. لكن انطباعي عن حساب التقاعد الاستثماري مختلف: فسقف التكاليف يخلق قابلية مقارنة حقيقية، والاستثمار الموجه نحو العائد في الأسهم وصناديق ETF يفتح على مدى فترات ادخار طويلة فرص عائد واقعية، والانفتاح على العاملين لحسابهم الخاص يسد فجوة أراها في الاستشارة منذ سنوات من أكبر مشكلات الادخار التقاعدي لهذه الفئة المهنية.
ومع ذلك يسري، كما في كل قرار تقاعدي: التوصيات العامة في غير محلها. فمن لديه حاجة كبيرة إلى الأمان، فلا ينبغي أن يرفض على عجل أنواع الضمان التي تبقى متاحة. ومن لديه بالفعل عقد ريستر جارٍ، فليحسب بدقة قبل الانتقال تكاليف الانتقال الفردية ووضعه العائلي والدخلي الشخصي. ومن ليس لديه عقد حاليًا لكنه يريد الادخار منذ 2026، فليوازن بين ما إذا كان إبرام عقد ريستر أخير قبل نهاية العام لا يزال منطقيًا أو ما إذا كان الانتظار حتى الانطلاق في 1 يناير 2027 يستحق.
يقدّم الإصلاح ظروفًا أفضل بوضوح من النظام السابق، لكن الحل الأفضل يبقى دائمًا ذلك الذي يناسب الوضع الحياتي الفردي.
الحاسبة
ماذا يجلب لكم حساب التقاعد الاستثماري؟
الدعم والميزة الضريبية والقيمة المحتملة للحساب في أقل من دقيقة وبأرقامكم الخاصة.
عن الخبير
Christoph Braun
المدير العام لشركة Hofmann & Hiergeist GmbH
Christoph Braun هو المدير العام لشركة Hofmann & Hiergeist Gesellschaft für Finanzberatung und Vermögensbetreuung mbH، ويحمل درجة الماجستير في إدارة الأعمال، ولديه خبرة تزيد على خمسة عشر عامًا في قطاع المال والتأمين. ويرسم مع مؤسسي الشركة السيدة Hofmann والسيد Hiergeist التوجه الاستراتيجي لشركة Hofmann & Hiergeist GmbH وتطويرها. ويمثّل مع فريقه استشارة شخصية شاملة بزاوية 360 درجة يديرها المالكون. فمن حماية الأسرة إلى بناء الثروة لعملاء القطاع الخاص الأثرياء ورواد الأعمال وصولًا إلى تخطيط التقاعد، ترافق الشركة عميلاتها وعملاءها بخطة واضحة لمستقبلهم المالي، بشكل شامل ومستدام ودائمًا على قدم المساواة.