
Trade Republic Altersvorsorgedepot: gerçekten 0 euro maliyet mi?
Hesap ücreti yok, ücretsiz birikim planları, 50’den fazla ETF’de fon maliyeti yok. Trade Republic, Altersvorsorgedepot’u 2027’den itibaren sıfır tarifeyle sunuyor. Teklif ne işe yarıyor ve işin püf noktası nerede?
Devlet iflas ederse Altersvorsorgedepot’a ne olur?
Devlet iflas ederse paranız gider mi? Pek değil. Sağlayıcı iflasına karşı ayrı tutulan fon varlığı koruma sağlar, bir devlet iflası ise geniş dağıtılmış sermayenizi yalnızca dolaylı olarak etkiler.
Altersvorsorgedepot: Yüzde 0,5 daha fazla ücret 40 yılda ne kadara gelir
Yalnızca ücretler yüzünden 50.000 euronun üzerinde fark. Altersvorsorgedepot'ta yarım yüzde puanının bile yıllar içinde neden bu kadar büyük etki yaptığı – ve pahalı olanın buna rağmen neden kötü anlamına gelmediği.
Altersvorsorgedepot mi Frühstart-Rente mi: aradaki fark ne?
Altersvorsorgedepot mi Frühstart-Rente mi? Biri size, biri çocuğunuza. Devlet katkıları, kurallar ve 2027 başlangıcındaki net fark – ve ikisinin neden aynı zamanda yürüyebileceği.

Deka’da Altersvorsorgedepot gerçekte ne kadara geliyor?
Deka, standart menkul kıymet hesabı için yılda yalnızca yüzde 0,1 alıyor ve böylece en ucuz neobrokerlarla aynı seviyede duruyor. Sparkassen'de Altersvorsorgedepot'un gerçekte ne kadara geldiği, pürüzün nerede olduğu ve Deka'nın fiyat rekabetindeki yeri.
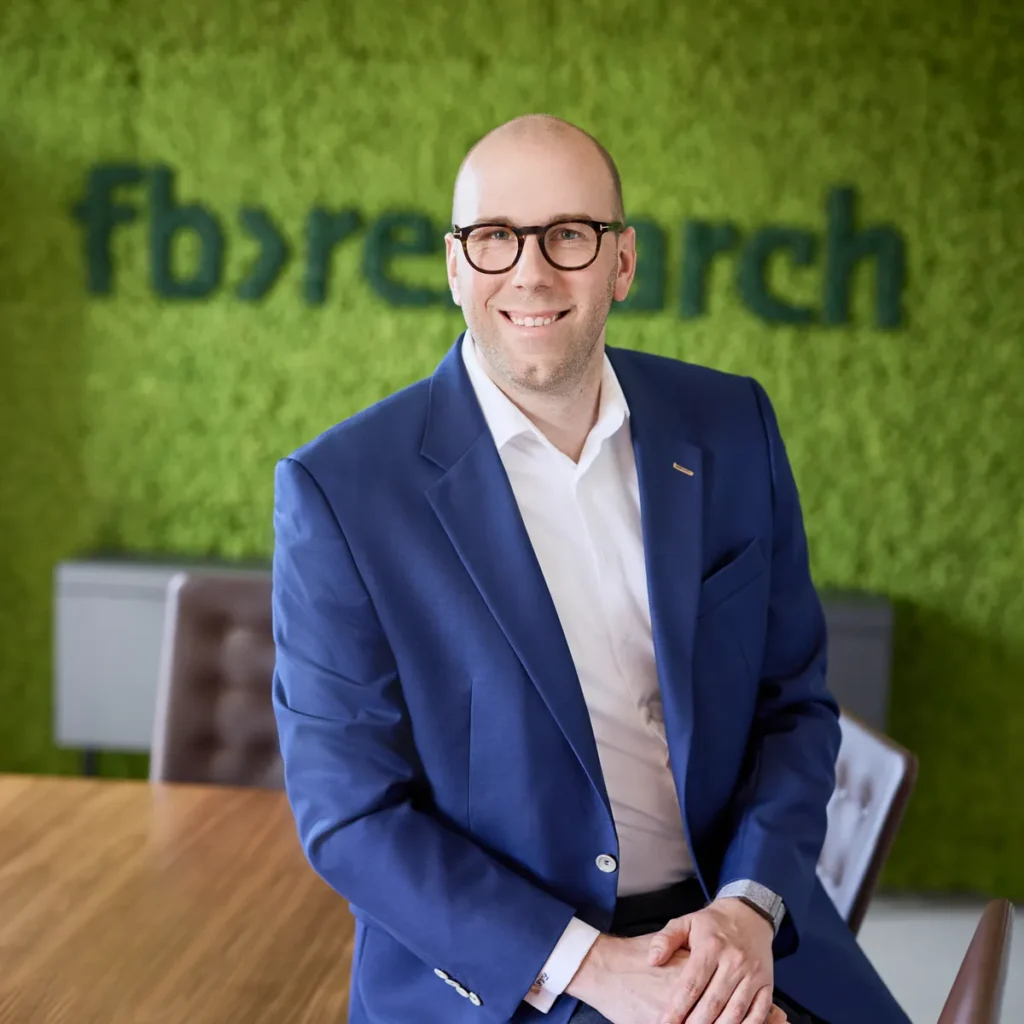
Bir derecelendirme uzmanının bakışıyla Altersvorsorgedepot
fb research genel müdürü Fabian Van Lancker röportajda: Altersvorsorgedepot hesapları nasıl adil karşılaştırılır, sektör neden premium ürünlere yöneliyor ve derecelendirmeler nasıl bağımsız kalıyor?
Riester’i Altersvorsorgedepot’a aktarmak – devlet desteğini kaybetmeden mümkün mü
Riester, Altersvorsorgedepot'a aktarılabilir ve süreler, maliyetler ve sıralama doğru olduğu sürece devlet desteği tam olarak korunur. Aksi halde iş pahalıya gelir.
Altersvorsorgedepot örnek hesaplama: ayda 300 euro nasıl bir milyona dönüşür
Bir milyon kulağa loto gibi geliyor. Ancak erken başlayan ve devlet desteğini yıl yıl alan biri, Altersvorsorgedepot ile bir çalışma yaşamı boyunca gerçekten yedi haneli tutara ulaşıyor. Bunu sizin için hesaplıyoruz.
Altersvorsorgedepot-Monitor: giderek daha fazla sağlayıcı hazır, ilk adımı Scalable atıyor
Henüz tek bir Altersvorsorgedepot bile açılamıyor, ama sağlayıcılar pozisyon alıyor. Ocak 2027'de ilk gerçek ürünler başlamadan önce piyasayı bir kez düzenlemek için iyi bir an.
Frühstartrente değer mi? Ebeveynlerin bilmesi gerekenler
Her çocuk için devletten ayda 10 € – kulağa iyi geliyor. Ama Frühstartrente gerçekten değer mi? Dürüst bir hesap: kimin için değer, kimin için daha az
Vanguard, Altersvorsorgedepot hakkında: maliyetler, rekabet ve 2027 başlangıcı
1 Ocak 2027'den itibaren Altersvorsorgedepot, devlet destekli temel ürün olarak Riester-Rente'nin yerini alıyor. Sağlayıcı tarafının yeni kurallara nasıl baktığı şimdiye dek pek dışarıya yansımadı. Bu yüzden sorduk.
Altersvorsorgedepot ve kendi bankanız: lehte ve aleyhte olanlar
1 Ocak 2027'den itibaren, Riester-Rente'nin yerini alan Altersvorsorgedepot'ta ilk kez etkin bir karar gerekiyor: sağlayıcı kim olacak?
Altersvorsorgedepot: Riester’in ardılı neden gerçek bir ilerleme
Danışmanlık pratiğinden bir yazı – bireyler, aileler ve serbest çalışanlar için; Christoph Braun, Gesellschaft für Finanzberatung und Vermögensbetreuung mbH genel müdürü
Helal Altersvorsorgedepot: Şeriata uygun bir ETF devlet destekli hesaba uyar mı?
Almanya'da milyonlarca Müslüman kadın ve erkek 2027'den itibaren devlet desteğine hak kazanacak. Ama bir Altersvorsorgedepot, faiz yasağı ve fonun içinde gerçekte ne olduğu sorusuyla bağdaşır mı? Biz inceledik.
Instagram’da emeklilik birikimi: finansal eğitim için bir şans
Instagram'da emeklilik birikimi: sosyal medya finansal eğitime neden yardımcı oluyor ve ciddi bilgiyi saf reklamdan neyle ayırt edersiniz.
„Die meisten Fehler passieren nicht beim Sparen, sondern bei der Steuer” (Hataların çoğu birikim yaparken değil, vergide oluyor)
Altersvorsorgedepot hakkında 20 vergi sorusu – Diplom-Kaufmann ve vergi danışmanı Stepan Riek ile bir uzman röportajı
Rürup-Rente mi Altersvorsorgedepot mu: serbest çalışanlar için hangisi değer?
Serbest çalışan olarak desteklenen emeklilik birikiminde uzun süre Rürup-Rente'ye bağlıydınız. 2027'den itibaren Altersvorsorgedepot ile ikinci bir desteklenen seçenek ekleniyor – ilk kez sizin için de
Altersvorsorgedepot eleştiri altında: Tüketici savunucuları neyi kusurlu buluyor – ve buna karşı ne söylenebilir
Altersvorsorgedepot, birçok kişiye göre on yıllardır görülen en cazip emeklilik ürünü. Tüketici savunucuları konuya daha ayrıntılı bakıyor ve birçok noktada uyarıyor. Eleştirilerini ciddiye alıyor, ama aynı zamanda sınava da tabi tutuyoruz.
Araştırma: 2027’de bile 4,5 milyon Altersvorsorgedepot – bunun birikim sahipleri için anlamı
Henüz tek bir Altersvorsorgedepot sözleşmesi yapılmadı, ama başlangıca yönelik beklentiler şimdiden yüksek. Güncel bir piyasa araştırması, ilk yılda milyonlarca kişinin sisteme gireceğini öngörüyor. Sayıların arkasında ne olduğunu ve bunların sizin kendi kararınız için ne anlama geldiğini burada ele alıyoruz.
Aynı anda iki Altersvorsorgedepot: bu olanaklı mı?
Altersvorsorgedepot ile ilgilenmeye başlayınca er ya da geç aynı soruyla karşılaşırsınız: iki sözleşme yapıp iki kat devlet desteği alabilir misiniz?
Altersvorsorgedepot avantajları ve dezavantajları: Lehte ve aleyhte olanlar
Devletten yılda 540 euro, vergisiz bir menkul kıymet hesabı, tam hisse senedi oranı: Altersvorsorgedepot, on yıllardır görülen en cazip emeklilik ürünü gibi duruyor.
Altersvorsorgedepot nasıl işliyor?
Altersvorsorgedepot'u duydunuz, ama paranızın içinde gerçekte nasıl çalıştığını ve sonunda ne kadarının devlete, ne kadarının size kaldığını henüz tam bilmiyor musunuz? Adım adım birlikte gidelim.
Altersvorsorgedepot’ta Kinderzulage: çocuk başına 300 €’yu kim alır?
Çocuk başına yılda 300 €, devletten ek olarak: Altersvorsorgedepot'taki çocuk katkısı budur.