
Відкладене оподаткування в Altersvorsorgedepot
В Altersvorsorgedepot (німецький інвестиційний пенсійний рахунок із державною підтримкою) діє принцип відкладеного оподаткування (nachgelagerte Besteuerung): внески сьогодні мають податкову пільгу, а виплати на пенсії оподатковуються за особистою ставкою податку на доходи. В ідеалі Ви сьогодні заощаджуєте податок за високою ставкою, а пізніше оподатковуєте за низькою.
Зміст
Що означає відкладене оподаткування?
Протилежність попереднього оподаткування: податки стягують не при внесенні, а лише при виплаті. Цей принцип уже діє для державної пенсії, пенсії Rürup і виробничого пенсійного забезпечення. Разом з Altersvorsorgedepot він приходить тепер і в приватне пенсійне забезпечення через цінні папери.
Як воно працює конкретно в Altersvorsorgedepot?
| Фаза | Що відбувається з погляду податків? |
|---|---|
| Фаза накопичення | Внески до 1 800 € підлягають відрахуванню; поточного оподаткування курсового прибутку немає. |
| Перехідна фаза | Можливе одноразове зняття до 30 % (оподатковується). |
| Фаза виплат | Щомісячні виплати оподатковуються за особистою ставкою податку на доходи. |
Коли я маю платити податок з AVD?
У фазі накопичення — без податку, на пенсії — з оподаткуванням. Це вигідно, бо ставка податку на пенсії здебільшого нижча.
Приклад розрахунку: податковий важіль
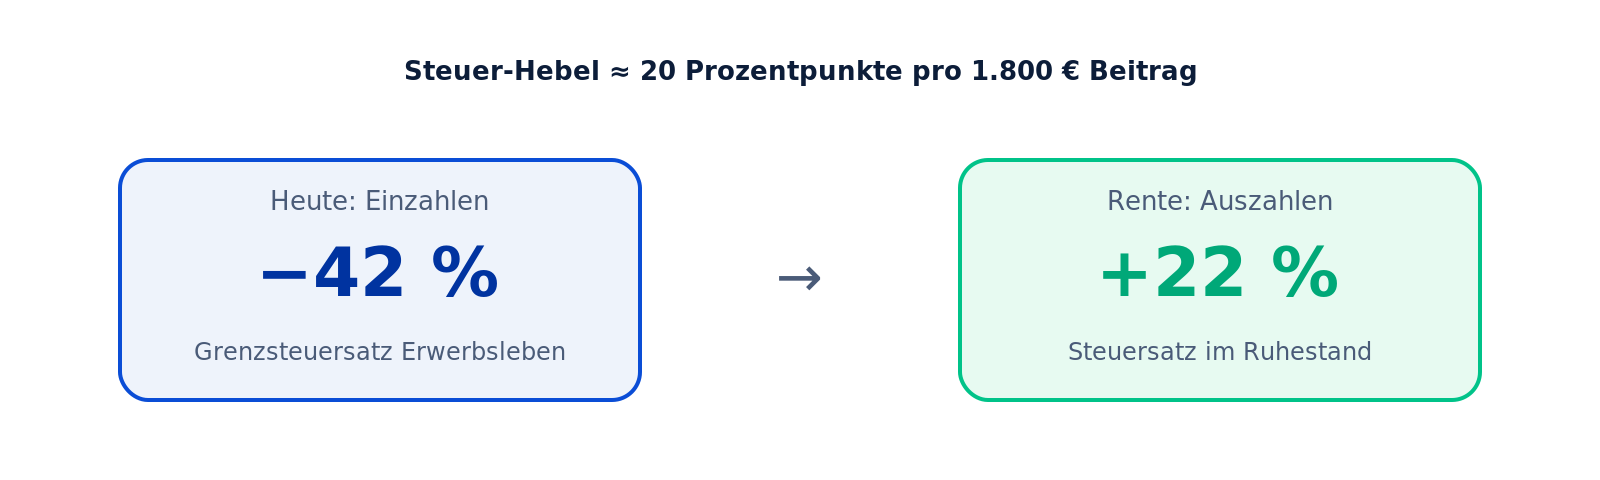
Фаза 1, накопичення (ставка податку 42 %): Ви вносите 1 800 € на інвестиційний рахунок. База розрахунку становить 2 340 €, тобто 1 800 € плюс право на державну надбавку. Через відрахування особливих витрат (Sonderausgabenabzug) Ви повертаєте собі з цього близько 983 € податкової економії.
Фаза 2, виплата (ставка податку 22 %): ту саму суму Ви пізніше оподатковуєте за ставкою 22 %, а не 42 %. Чиста податкова економія на рік внесків: близько 468 € (різниця 20 процентних пунктів на 2 340 €).
Податковий важіль: заощаджувати сьогодні, оподатковувати пізніше
Навіщо існує цей принцип?
По-перше, тому що пенсія у старшому віці типово нижча за трудовий дохід, і тому діє вигідніша ставка податку. По-друге, тому що відстрочення податку протягом десятиліть дає перевагу, подібну до відсотків: капітал, який інакше був би оподаткований одразу, працює далі й приносить додаткову дохідність.
Підводні камені та особливі випадки
- При виплаті, що скасовує державну підтримку, до 65 років доведеться повернути надбавки та податкові переваги.
- Хто переїздить за кордон (поза межі ЄС/ЄЕП), також може бути зобов’язаний до повернення.
- Одноразове зняття до 30 % оподатковується повністю в рік виплати.
Три податкові приклади з повсякдення
Klaus із високим доходом, 50 років, 110 000 € брутто, гранична ставка 42 %. Внесок 1 800 €/рік, база розрахунку 2 340 €. Негайна податкова економія близько 983 €. На пенсії за очікуваною ставкою 22 % він оподатковує пізнішу пенсію, податковий важіль — близько 468 € на рік внесків.
Petra із середнім доходом, 35 років, 45 000 € брутто, гранична ставка 30 %. Внесок 1 800 €/рік. Податкова економія 540 € — стільки ж, скільки базова надбавка. Перевірка вигіднішого варіанта (Günstigerprüfung) обирає надбавку. На пенсії очікувана ставка 18 %, податковий важіль — близько 216 € на рік внесків.
Aysel із низьким доходом, 27 років, 22 000 € брутто, гранична ставка 14 %. Внесок 600 €/рік. Податкова економія 84 €. Базова надбавка 240 € — помітно краще. На пенсії оподатковуваного доходу, імовірно, не буде, тож пізніша пенсія виплачуватиметься майже без податку.
Медичне страхування у фазі пенсії
Обов’язкові учасники медичного страхування пенсіонерів, імовірно, не платитимуть внесків із виплат з Altersvorsorgedepot. Добровільно застраховані в державній системі платитимуть, бо там для нарахування внесків беруть до уваги всі доходи. Приватно застрахованих це не стосується, їхні премії не залежать від доходу. Хто застрахований у державній системі добровільно, тому варто врахувати це в загальній дохідності.
Відстрочення податку як прихований підсилювач складних відсотків
Часто недооцінений ефект відкладеного оподаткування: під час фази накопичення податкові гроші залишаються на інвестиційному рахунку і самі приносять дохідність. За 30 років це може збільшити кінцеву суму додатково на 10–15 % порівняно з попереднім оподаткуванням під час трудового життя.
Часті запитання про відкладене оподаткування
Чи оподатковується курсовий прибуток на інвестиційному рахунку?
Ні, лише при виплаті. Авансовий паушальний податок (Vorabpauschale) і податок на доходи з капіталу у фазі накопичення не нараховуються.
Чи справді виплата пізніше вигідніша?
У більшості випадків так, бо дохід на пенсії нижчий. Проте дуже високі пенсії або виплати капіталу можуть послабити цей ефект.
Що з медичним страхуванням пенсіонерів?
Це залежить від статусу страхування. Обов’язкові учасники KVdR, імовірно, не платитимуть нічого. Добровільно застраховані в державній системі платитимуть, бо там зараховують усі доходи. Приватно застрахованих це не стосується, премії приватного медичного страхування не залежать від доходу.
Чи діє неоподатковуваний мінімум при пізнішому оподаткуванні?
Так. До розміру неоподатковуваного мінімуму (2026 рік: 12 084 € на особу, у наступні роки коригується) виплата залишається без податку.
Що відбувається з одноразовим зняттям (30 %)?
Воно повністю оподатковується в рік виплати. Правило п’ятої частини не застосовується, тож варто добре спланувати.
Як діє інфляція?
Пенсії оподатковуються номінально, а купівельна спроможність через інфляцію знижується. Тому реальний податковий важіль менший за номінальний.
Як це при переїзді за кордон?
У межах ЄС/ЄЕП державна підтримка зберігається. При переїзді до третьої країни підтримку можуть скасувати зі зворотним розрахунком.
Чи вигідна часткова виплата на початку пенсії?
Часткова виплата до 30 % на початку пенсії може бути доцільною, але підлягає оподаткуванню.
Станом на: червень 2026 року.
Рахувати і читати далі
Калькулятор Altersvorsorgedepot Plus — прорахувати державну підтримку, податкову перевагу і кінцевий капітал для Вашого випадку.
Усі поняття в огляді: Словник від А до Я.
Офіційні джерела та додаткова інформація
- Bundesministerium der Finanzen, FAQ zur Reform der privaten Altersvorsorge
- Bundesregierung, Reform private Altersvorsorge
- Deutscher Bundestag, Beschluss Altersvorsorgedepot (KW 13/2026)
- Bundestag-Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung, Reform-Meldung
- Stiftung Warentest, Altersvorsorgedepot
- Verbraucherzentrale, Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?