
План регулярних внесків в Altersvorsorgedepot: щомісяця автоматично накопичувати в ETF
План регулярних внесків (Sparplan) — це природне серце доброго Altersvorsorgedepot (німецький інвестиційний пенсійний рахунок із державною підтримкою): Ви щомісяця автоматично вносите фіксовану суму, яка одразу інвестується в ETF або фонди. Почати з малого, налаштувати один раз, роками мати вигоду.
Зміст
Що таке план регулярних внесків?
План регулярних внесків — це постійне доручення, яке переказує гроші не на депозитний рахунок, а прямо в цінні папери. Ви визначаєте суму, день виконання і ціль накопичення (ETF, фонд), а постачальник потім автоматично купує у визначений момент.
Як працює план регулярних внесків в Altersvorsorgedepot?
- Ви відкриваєте сертифікований Altersvorsorgedepot.
- Ви обираєте один або кілька ETF / фондів.
- Ви визначаєте суму внеску (типово 25 €, 50 €, 100 €, 150 €).
- Списання виконується щомісяця.
- Державні надбавки додаються автоматично і теж інвестуються.
Навіщо мені взагалі план регулярних внесків?
Щомісячне автоматичне накопичення — найпростіший шлях скористатися складними відсотками.
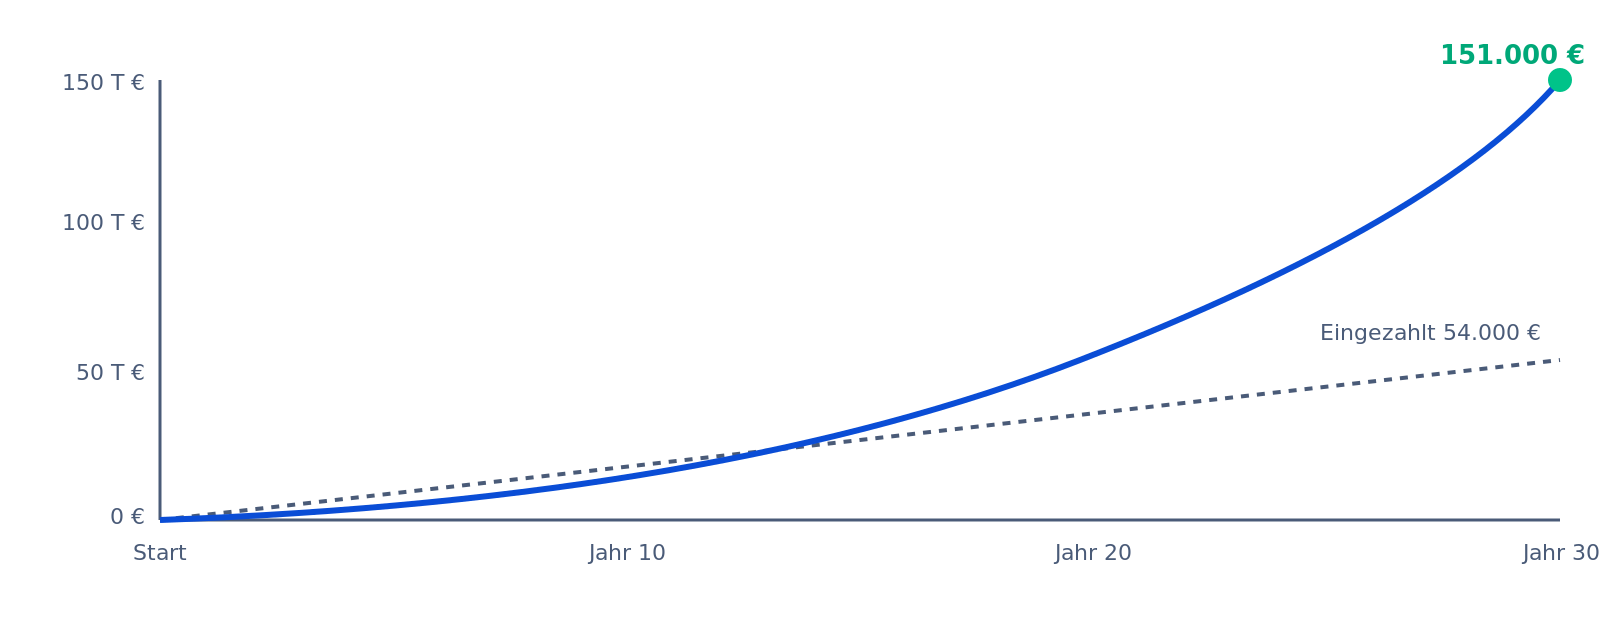
Зростання плану регулярних внесків за 30 років (150 €/місяць)
Ефект усереднення витрат: середнє б’є вгадування моменту
Оскільки Ви завжди вносите ту саму суму, за низьких курсів Ви автоматично купуєте більше часток, а за високих — менше. За тривалий час утворюється вигідна середня ціна, і Вам не треба вгадувати ідеальний момент входу.
Скільки виходить урешті?
| Щомісячна сума | Строк | Дохідність річних | Кінцевий капітал |
|---|---|---|---|
| 100 € | 20 років | 6 % | ~ 46 000 € |
| 150 € | 30 років | 6 % | ~ 151 000 € |
| 200 € | 35 років | 7 % | ~ 360 000 € |
| 300 € | 40 років | 7 % | ~ 790 000 € |
Без державних надбавок і податків. Із надбавками додається до 540 € на рік плюс надбавки на дитину.
Практичні поради щодо плану регулярних внесків
- Починати рано: кожен додатковий місяць посилює ефект складних відсотків.
- Підвищувати суму разом із зарплатою: за кожного підвищення зарплати — на 1 % більше в план внесків.
- Щонайменше 150 €/місяць: щоб вичерпати повну базову надбавку.
- Тримати вибір ETF невеликим: вистачить 1–2 широко диверсифікованих ETF.
- Не зупиняти план внесків: витримувати і під час обвалів — у цьому й перевага.
Практичні приклади планів регулярних внесків
Lukas, початківець, 25 років, 50 €/місяць. Забезпечує собі повну надбавку 50 % на перші 360 €. Підвищує суму кожні 2 роки, доки не дійде до 150 €/місяць.
Petra, пізній старт, 50 років, 300 €/місяць. Висока сума внеску, швидке надолуження пенсійного розриву. За дохідності 5 % протягом 17 років — близько 100 000 € кінцевого капіталу.
Часті запитання про план регулярних внесків
Чи можу я призупинити план внесків?
Так, будь-коли онлайн і без витрат. Проте стежте за тим, щоб вносити щонайменше мінімальну суму на рік, аби забезпечити повну надбавку.
Чи можу я мати кілька планів внесків на одному рахунку?
Так, багато постачальників дозволяють кілька паралельних планів, наприклад один світовий ETF і один ETF країн, що розвиваються.
Що буде, якщо на рахунку немає грошей?
Списання не проходить, постачальник Вас повідомляє. Якщо це повторюється, план внесків може бути автоматично зупинено.
План внесків чи одноразовий внесок?
План внесків — це стандарт. Разові внески можливі й зараховуються в межу в 1 800 €.
Як часто варто перевіряти суму внеску?
Раз на рік, найкраще після підвищення зарплати.
Чи можу я вибрати день виконання?
Так, звично це 1-ше, 15-те число або кінець місяця. На кінцевий капітал це впливає лише мінімально.
Якою має бути сума внеску?
Уже 25–50 € на місяць вистачає, щоб у довгій перспективі зібрати шестизначні суми.
Станом на: червень 2026 року.
Рахувати і читати далі
Калькулятор Altersvorsorgedepot Plus — прорахувати державну підтримку, податкову перевагу і кінцевий капітал для Вашого випадку.
Усі поняття в огляді: Словник від А до Я.
Офіційні джерела та додаткова інформація
- Bundesministerium der Finanzen, FAQ zur Reform der privaten Altersvorsorge
- Bundesregierung, Reform private Altersvorsorge
- Deutscher Bundestag, Beschluss Altersvorsorgedepot (KW 13/2026)
- Bundestag-Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung, Reform-Meldung
- Stiftung Warentest, Altersvorsorgedepot
- Verbraucherzentrale, Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?