
Отложенное налогообложение в Altersvorsorgedepot
Для Altersvorsorgedepot (поддерживаемый государством индивидуальный пенсионный инвестиционный счёт в Германии) действует принцип отложенного налогообложения (nachgelagerte Besteuerung): взносы сегодня пользуются налоговыми льготами, а выплаты на пенсии облагаются по личной ставке подоходного налога. В идеальном случае вы сегодня экономите на налогах по высокой ставке, а позже платите налог по низкой.
Содержание
Что означает отложенное налогообложение?
Это противоположность предварительному налогообложению: налоги взимаются не при внесении денег, а только при выплате. Этот принцип уже действует для государственной пенсии, пенсии Rürup (Rürup-Rente) и корпоративного пенсионного обеспечения. С Altersvorsorgedepot он теперь распространяется и на частные пенсионные накопления в ценных бумагах.
Как оно работает в Altersvorsorgedepot на практике?
| Фаза | Что происходит с налогами? |
|---|---|
| Фаза накопления | Взносы до 1 800 € можно вычесть; курсовая прибыль текущим налогом не облагается. |
| Переходная фаза | Возможно единоразовое изъятие до 30 % (облагается налогом). |
| Фаза выплат | Ежемесячные пенсионные выплаты облагаются по личной ставке подоходного налога. |
Когда мне придётся платить налоги с AVD?
В фазе накопления — без налогов, на пенсии — с налогом. Это выгодно, потому что налоговая ставка на пенсии обычно ниже.
Пример расчёта: налоговый рычаг
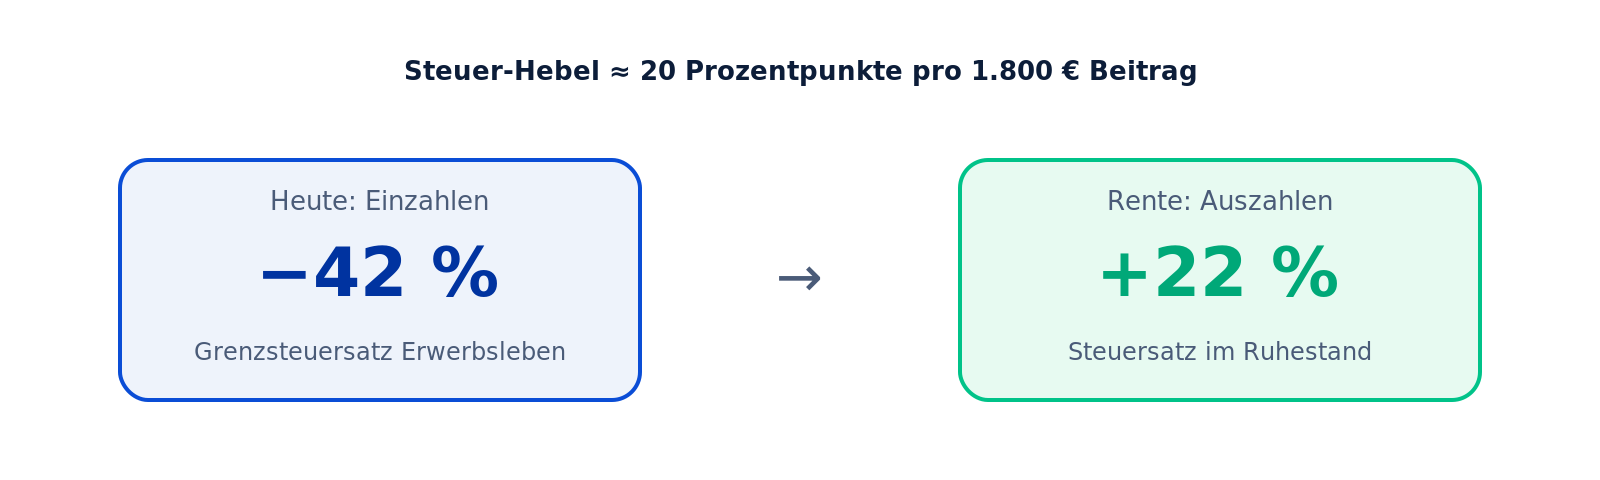
Фаза 1, накопление (налоговая ставка 42 %): вы вносите на счёт 1 800 €. База для расчёта составляет 2 340 €, то есть 1 800 € плюс право на надбавку (Zulage). Благодаря вычету особых расходов (Sonderausgabenabzug) вы получаете обратно около 983 € налоговой экономии.
Фаза 2, выплаты (налоговая ставка 22 %): ту же сумму вы позже облагаете налогом по ставке 22 % вместо 42 %. Чистая налоговая экономия на каждый год взносов: около 468 € (разница 20 процентных пунктов от 2 340 €).
Налоговый рычаг: экономить сегодня, платить налог потом
Зачем нужен этот принцип?
Во-первых, потому что пенсия в старости, как правило, ниже трудового дохода, и поэтому действует более выгодная налоговая ставка. Во-вторых, потому что отсрочка налога на протяжении десятилетий даёт преимущество, похожее на проценты: капитал, который иначе сразу был бы обложен налогом, продолжает работать и приносит дополнительный доход.
Подводные камни и особые случаи
- При выплате с потерей господдержки до 65 лет надбавки и налоговые льготы придётся вернуть.
- Тот, кто переезжает за границу (за пределы ЕС/ЕЭЗ), также может быть обязан их вернуть.
- Единоразовое изъятие до 30 % в полном объёме облагается налогом в год выплаты.
Три налоговых примера из жизни
Клаус, 50 лет, высокий доход: 110 000 € брутто, предельная налоговая ставка 42 %. Взнос 1 800 € в год, база для расчёта 2 340 €. Немедленная налоговая экономия — около 983 €. На пенсии с ожидаемой ставкой 22 % он платит налог с будущей пенсии; налоговый рычаг — около 468 € за каждый год взносов.
Петра, 35 лет, средний доход: 45 000 € брутто, предельная налоговая ставка 30 %. Взнос 1 800 € в год. Налоговая экономия 540 € — столько же, сколько базовая надбавка (Grundzulage). Проверка выгодности (Günstigerprüfung) выбирает надбавку. На пенсии ожидаемая налоговая ставка 18 %, налоговый рычаг — около 216 € за каждый год взносов.
Айсель, 27 лет, низкий доход: 22 000 € брутто, предельная налоговая ставка 14 %. Взнос 600 € в год. Налоговая экономия — 84 €. Базовая надбавка — 240 €, это значительно лучше. На пенсии у неё, скорее всего, не будет налогооблагаемого дохода, и будущая пенсия будет выплачиваться почти без налога.
Медицинское страхование в пенсионной фазе
Обязательные участники медицинского страхования пенсионеров (Krankenversicherung der Rentner, KVdR), предположительно, не будут платить взносы с выплат из Altersvorsorgedepot. Добровольно застрахованные в государственной больничной кассе платят, поскольку там при расчёте взносов учитываются все доходы. Частно застрахованных это не касается: их взносы не зависят от дохода. Тем, кто застрахован в государственной кассе добровольно, стоит учитывать это при расчёте общей доходности.
Отсрочка налога как скрытый ускоритель сложного процента
Часто упускаемый из виду эффект отложенного налогообложения: в фазе накопления деньги, которые ушли бы на налог, остаются на счёте и сами приносят доход. За 30 лет это может увеличить итоговую сумму дополнительно на 10–15 % по сравнению с налогообложением в период трудовой деятельности.
Частые вопросы об отложенном налогообложении
Облагается ли налогом курсовая прибыль на счёте?
Нет, только при выплате. Предварительный паушальный налог (Vorabpauschale) и налог на доходы от капитала (Abgeltungsteuer) в фазе накопления не взимаются.
Действительно ли выплата позже обходится дешевле?
В большинстве случаев да, потому что доход на пенсии ниже. Однако очень высокие пенсии или выплаты капитала могут ослабить этот эффект.
Как обстоит дело с медицинским страхованием пенсионеров?
Это зависит от статуса страхования. Обязательные участники KVdR, предположительно, ничего не платят. Добровольно застрахованные в государственной кассе платят, поскольку там учитываются все доходы. Частно застрахованных это не касается: взносы в частном медицинском страховании (PKV) не зависят от дохода.
Применяется ли необлагаемый минимум (Grundfreibetrag) при последующем налогообложении?
Да. В пределах необлагаемого минимума (2026 год: 12 348 € на человека, в последующие годы корректируется) выплата налогом не облагается.
Что происходит при единоразовом изъятии (30 %)?
Оно в полном объёме облагается налогом в год выплаты. Правило одной пятой (Fünftelregelung) не применяется, поэтому изъятие стоит хорошо спланировать.
Как влияет инфляция?
Пенсии облагаются налогом в номинальном выражении, а покупательная способность из-за инфляции снижается. Поэтому реальный налоговый рычаг меньше номинального.
Как обстоит дело при эмиграции?
В пределах ЕС/ЕЭЗ господдержка сохраняется. При переезде в третью страну господдержка может быть аннулирована.
Стоит ли брать частичную выплату в начале пенсии?
Частичная выплата до 30 % в начале пенсии может быть разумной, но она облагается налогом.
По состоянию на июнь 2026 года.
Рассчитать и прочитать больше
Калькулятор Altersvorsorgedepot Plus — рассчитайте господдержку, налоговую выгоду и итоговый капитал для вашей ситуации.
Все термины в одном месте: словарь от A до Z.
Официальные источники и дополнительная информация
- Федеральное министерство финансов: FAQ zur Reform der privaten Altersvorsorge
- Федеральное правительство: Reform private Altersvorsorge
- Бундестаг: решение об Altersvorsorgedepot (13-я календарная неделя 2026 года)
- Печатный документ бундестага Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung: сообщение о реформе
- Stiftung Warentest: Altersvorsorgedepot
- Verbraucherzentrale: Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?