
Пенсия Riester или Altersvorsorgedepot: переходить или оставаться?
С 1 января 2027 года пенсию Riester (Riester-Rente) сменяет Altersvorsorgedepot (поддерживаемый государством индивидуальный пенсионный инвестиционный счёт в Германии). Новые договоры заключать будет уже нельзя, но действующие договоры продолжат работать с защитой приобретённых прав. Мы сравниваем важнейшие различия и рассказываем, когда переход имеет смысл.
Содержание
Что такое пенсия Riester?
Пенсия Riester — это частное пенсионное обеспечение в Германии, которое с 2002 года поддерживается государством. Она сочетала ежегодную базовую надбавку (Grundzulage) в 175 €, надбавки на детей (Kinderzulage), вычет особых расходов (Sonderausgabenabzug) и — как проблемный элемент — обязательную 100-процентную гарантию взносов.
Сравнение пенсии Riester и Altersvorsorgedepot
| Признак | Пенсия Riester | Altersvorsorgedepot |
|---|---|---|
| Базовая надбавка | 175 € (фиксированная) | до 540 € (пропорционально взносам) |
| Надбавка на ребёнка | 185 € (для рождённых до 2008 года) / 300 € | 300 € на ребёнка |
| Гарантия взносов | 100 %, обязательно | 0, 80 или 100 %, по желанию |
| Вложения | часто страховка / гарантийный фонд | ETF, фонды, облигации |
| Эффективные издержки | обычно 1,5–2,5 % | не более 1 % (стандартный продукт) |
| Выплаты | обязательно пожизненная рента | на выбор: пожизненная рента или план выплат до 85 лет |
| Самозанятые | напрямую не имеют права на господдержку | имеют право на господдержку |
| Бонус для начинающих работников | 200 € (единовременно) | 200 € (единовременно, аналогично) |
Что будет с моим договором Riester с 2027 года?
Действующие договоры продолжают работать без изменений, новые с 2027 года больше не заключаются.
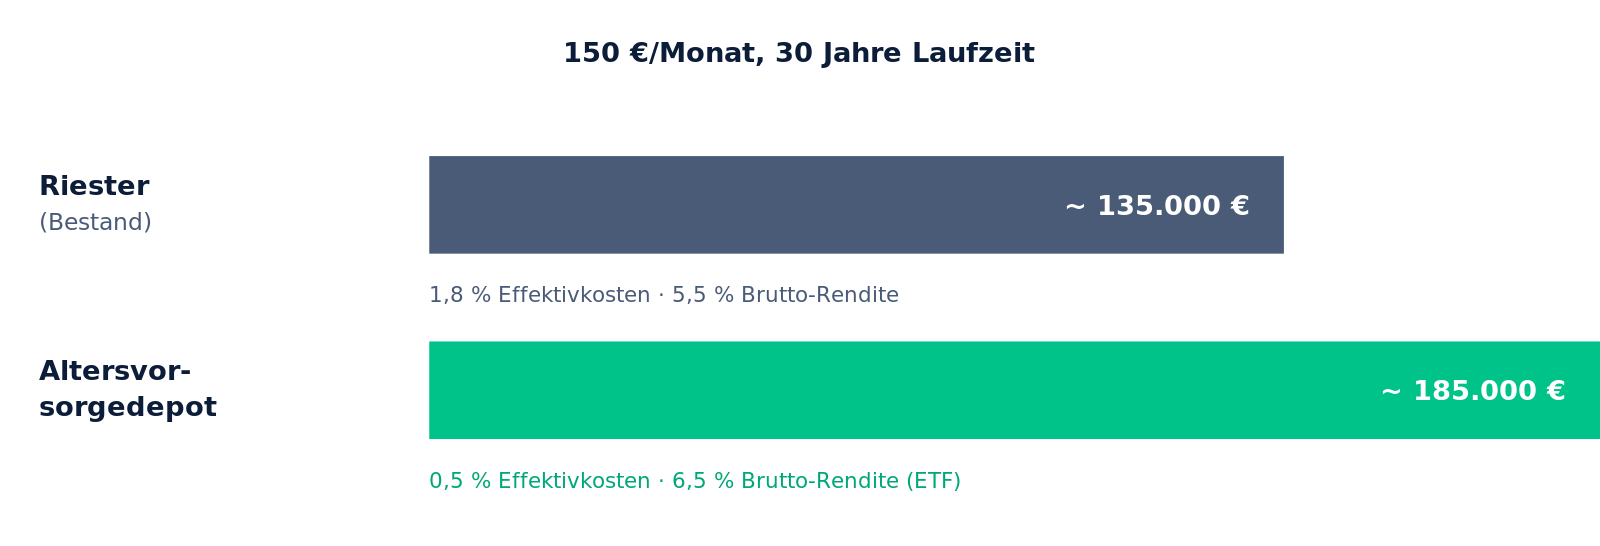
Итоговый капитал через 30 лет: Riester и Altersvorsorgedepot
Защита приобретённых прав: что будет со старыми договорами?
В договоры Riester, заключённые до 1 января 2027 года, можно и дальше вносить взносы — со всеми прежними видами господдержки. Но договор также можно:
- перевести в режим без взносов (без платежей и без надбавок),
- расторгнуть (с потерей господдержки: все надбавки и налоговые льготы придётся вернуть),
- перенести в Altersvorsorgedepot (капитал с господдержкой сохраняется).
Когда переход выгоден?
Переход особенно выгоден, если у вашего договора Riester есть одна или несколько из следующих особенностей:
- Высокие эффективные издержки (> 1,5 %).
- Низкая доходность до сих пор или отрицательная реальная доходность.
- Негибкие правила выплат.
- Длительный оставшийся срок (> 15 лет) — тогда переход наверняка окупится.
Переходить, скорее, не стоит, если:
- до начала пенсии осталось совсем немного;
- у вас особенно выгодные старые условия (высокая гарантированная ставка);
- Wohn-Riester использовался для покупки жилья.
Как проходит переход
- Выберите нового провайдера Altersvorsorgedepot.
- Подайте ему заявление о переносе — остальным займётся новый провайдер.
- Старый провайдер переводит накопления и надбавки (комиссия не более 150 € в первые 5 лет).
- Новые условия господдержки действуют с даты начала договора у нового провайдера.
Переходить или оставаться? Три практических примера
Sabine, 35 лет, фондовый план Riester с 2008 года. Эффективные издержки 1,9 %, оставшийся срок ~30 лет. Переход в Altersvorsorgedepot на базе ETF с эффективными издержками 0,5 %: при том же взносе и доходности брутто 6 % за 30 лет она получит примерно на 40 000 € больше капитала. Переход однозначно выгоден.
Hans, 58 лет, классическое страхование Riester с 2002 года. Высокая гарантированная ставка (2,75 %), уже начисленное участие в избыточной прибыли (Überschussbeteiligung), оставшийся срок 9 лет. Переход означал бы высокие расходы на расторжение и рыночный риск на заключительном этапе. Рекомендация: сохранить договор.
Семья Krause, Wohn-Riester для собственного дома. Жилищный счёт господдержки (Wohnförderkonto) нельзя перенести в Altersvorsorgedepot. Рекомендация: продолжать Wohn-Riester без изменений и параллельно открыть дополнительный новый счёт Altersvorsorgedepot.
Дополнительный доход от перехода: пример расчёта
| Сценарий | Эффективные издержки | Доходность брутто | Итоговый капитал через 30 лет |
|---|---|---|---|
| Старый договор Riester | 1,8 % | 5,5 % | ~ 99 000 € |
| Altersvorsorgedepot | 0,5 % | 6,5 % | ~ 151 000 € |
| Разница | + 52 000 € |
Пример расчёта при ежемесячном взносе 150 €. Без учёта платы за переход и налогов.
Чек-лист для перехода
- Проверьте эффективные издержки вашего старого договора в информационном листке о продукте.
- Проверьте гарантированную ставку (в старых договорах, заключённых до 2012 года, она часто > 2 %).
- Узнайте из последнего уведомления о надбавках, сколько капитала накоплено и сколько надбавок получено.
- Определите оставшийся срок до начала пенсии.
- Выберите нового провайдера (банк, необрокер, страховая компания) и подайте заявление о переносе.
- Перенос занимает 8–12 недель, старый провайдер вправе взять не более 150 € комиссии.
- У нового провайдера настройте регулярный план инвестиций в ETF и подайте бессрочное заявление на надбавку (Dauerzulageantrag).
Частые вопросы: Riester или Altersvorsorgedepot
Можно ли перенести Wohn-Riester в Altersvorsorgedepot?
Нет. Особенности Wohn-Riester (жилищный счёт господдержки) не переносятся в новую модель. Действующий Wohn-Riester продолжает работать с защитой приобретённых прав.
Что означает «расторжение с потерей господдержки»?
Это расторжение, при котором теряется государственная поддержка. Все полученные надбавки и налоговые льготы нужно вернуть в налоговую инспекцию (Finanzamt).
Выгоден ли переход и для вкладчиков старшего возраста незадолго до пенсии?
Редко: короткий оставшийся срок не может компенсировать затраты на переход и, возможно, более сильные колебания.
Сколько длится переход?
Как правило, 8–12 недель. Основную часть работы берёт на себя новый провайдер, согласие старого провайдера вам не нужно.
Сохраняется ли прежняя господдержка?
Да. Все полученные ранее надбавки и налоговые льготы переносятся вместе с накоплениями.
Что, если старый провайдер чинит препятствия?
По закону он не вправе препятствовать переходу. При проблемах жалобы принимает BaFin (Федеральное ведомство финансового надзора).
Можно ли сохранить Riester и параллельно открыть Altersvorsorgedepot?
Да. Оба договора могут существовать одновременно. Однако надбавки можно получать только один раз на человека.
Что происходит с Wohn-Riester при непогашенном остатке кредита?
Wohn-Riester продолжается до фазы выплат. Отложенное налогообложение (nachgelagerte Besteuerung) жилищного счёта господдержки сохраняется.
Продолжают ли начисляться проценты по действующим договорам Riester?
Да, согласно гарантированной ставке, установленной в договоре, плюс возможное участие в избыточной прибыли.
Выгоден ли переход в AVD?
Переход в AVD добровольный, стоит не более 150 € и может быть выгоден для современных договоров.
Обновлено: июнь 2026 г.
Рассчитать и читать далее
Калькулятор Altersvorsorgedepot Plus — рассчитать господдержку, налоговую выгоду и итоговый капитал для вашей ситуации.
Все термины в одном месте: Словарь от А до Я.
Официальные источники и дополнительная информация
- Федеральное министерство финансов (BMF), FAQ zur Reform der privaten Altersvorsorge
- Федеральное правительство Германии, Reform private Altersvorsorge
- Бундестаг Германии, решение об Altersvorsorgedepot (13-я календарная неделя 2026 г.)
- Документ бундестага (Drucksache) 21/4088 (PDF)
- Deutsche Rentenversicherung (Государственное пенсионное страхование Германии), сообщение о реформе
- Stiftung Warentest, Altersvorsorgedepot
- Центр защиты прав потребителей (Verbraucherzentrale), Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?