
Altersvorsorgedepot’ta efektif maliyetler: bilmeniz gerekenler
Efektif maliyetler, bir menkul kıymet hesabının yıllık getirisinin tüm ücretlerin toplamı tarafından kaç yüzde puanı azaltıldığını gösterir. Teklifleri dürüst biçimde karşılaştırmak için en önemli büyüklüktür ve standart ürün için en fazla yılda yüzde 1 ile sınırlanmıştır.
İçindekiler
Efektif maliyetler nedir?
Efektif maliyetler, aynı zamanda Reduction in Yield (RIY) olarak da adlandırılır ve tüketici dostu bir göstergedir. Bir emeklilik ürününün tüm ücretlerini tek bir yüzde sayısına çevirir: Ürün bana yılda ne kadar getiriye mal oluyor? Yüzde 6 brüt getiride ve yüzde 1 efektif maliyette size net yüzde 5 ulaşır.
Efektif maliyetlere hangi maliyetler giriyor?
- Sözleşme ve satış masrafları
- Yönetim ve hesap ücretleri
- Fon maliyetleri (içerdiği ETF / fonların TER’i)
- İşlem maliyetleri / giriş komisyonları
- Ödeme aşamasının maliyetleri (maaş yönetimi)
Maliyetler getiriyi ne kadar etkiliyor?
Efektif maliyetler, sağlayıcı karşılaştırmasında en önemli kaldıraçtır. Yüzde 0,5 ile yüzde 1,5 arasındaki fark 30 yılda beş ile altı haneli bir fark yapar.
Efektif maliyetler tipik olarak ne kadar?
| Ürün tipi | Efektif maliyet (yıllık) |
|---|---|
| ETF standart ürünü (banka/neobroker) | 0,3–0,7 % |
| Aktif fonlu standart ürün | 0,7–1,0 % |
| Danışmanlıklı premium ürün | 1,0–1,8 % |
| Karşılaştırma: eski Riester sözleşmesi | 1,5–2,5 % |
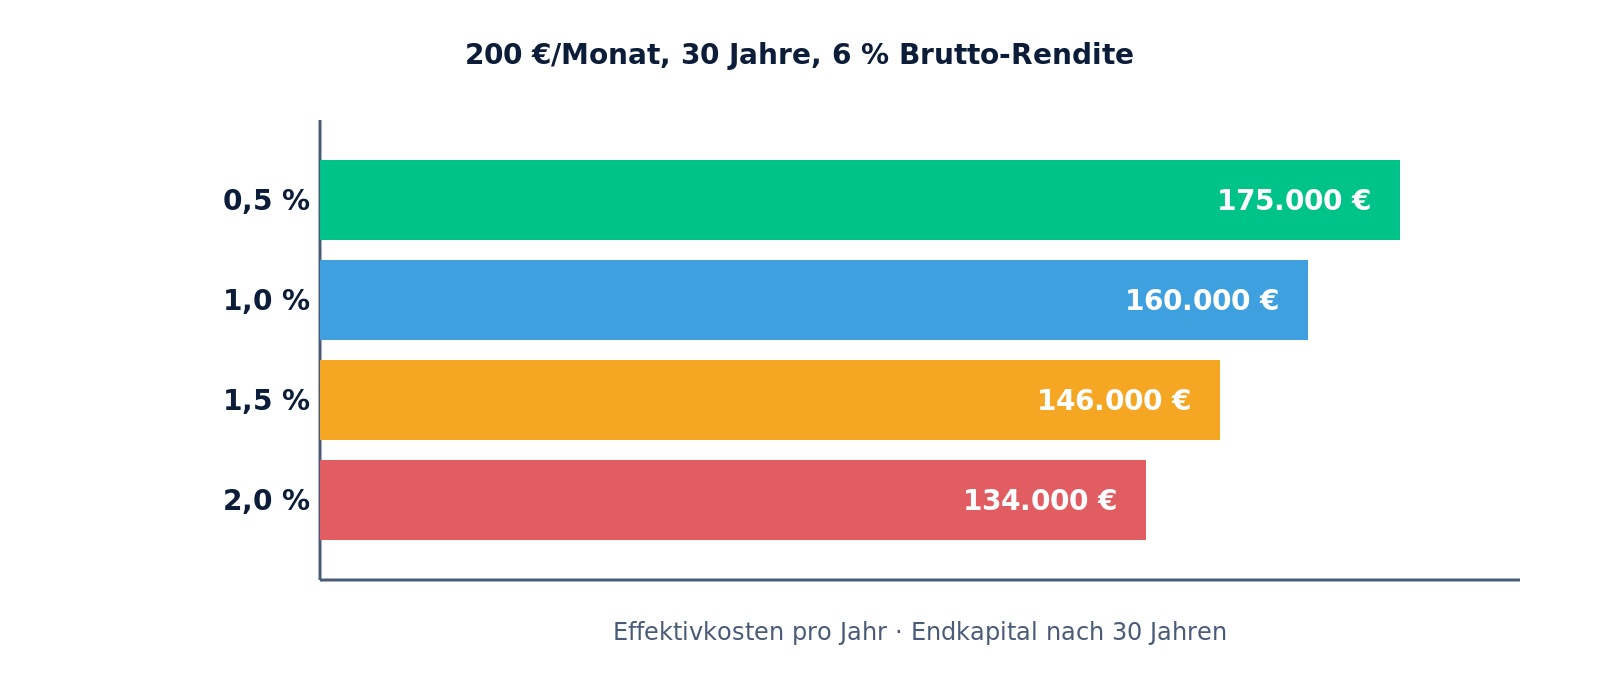
30 yıl sonra son sermaye, efektif maliyetlere göre
Efektif maliyetler neden bu kadar önemli?
Çünkü onlarca yıl boyunca üstel etki ediyorlar. Bir yüzde puanı daha az maliyet, yüzde 1 daha fazla son sermaye demek değil, bileşik faiz sayesinde hızla yüzde 20–30 demek.
Örnek hesaplama: 30 yıl birikim
Ayda 200 euro kendi katkısı, yüzde 6 brüt getiri, 30 yıl süre:
| Efektif maliyetler | Net getiri | Son sermaye |
|---|---|---|
| 0,5 % | 5,5 % | ~ 175.000 € |
| 1,0 % | 5,0 % | ~ 160.000 € |
| 1,5 % | 4,5 % | ~ 146.000 € |
| 2,0 % | 4,0 % | ~ 134.000 € |
Örnek hesaplama, devlet katkıları ve vergilerolmadan. Ucuz ve pahalı ürün arasındaki fark: ~ 40.000 €.
Maliyetler somut olarak nasıl etki ediyor
Anna ile Bernd karşılaştırması, ikisi de 30 yaşında, ayda 150 €, 30 yıl süre, yüzde 6 brüt:
Anna yüzde 0,4 efektif maliyetli ETF standart ürününü seçiyor, son sermaye yaklaşık 178.000 €.
Bernd yüzde 1,7 efektif maliyetli klasik sigortayı seçiyor, son sermaye yaklaşık 132.000 €.
Yalnızca maliyetlerden kaynaklanan fark: 46.000 €.
Efektif maliyetler hakkında sık sorulan sorular
Efektif maliyetleri nerede buluyorum?
Her sağlayıcı bunları ürün bilgi formunda açıkça göstermek zorunda. Çoğu zaman iki değer bulursunuz: biri 12 yıl, diğeri tüm süre için.
Efektif maliyetler ile TER aynı şey mi?
Hayır. TER (Total Expense Ratio) yalnızca fon maliyetlerini kapsar. Efektif maliyetler ise tüm maliyetleri içerir: TER artı sözleşme, yönetim, emeklilik hesabı.
Yüzde 1 efektif maliyet çok mu?
Bu, standart ürün için yasal üst sınır. Salt ETF hesapları çoğu zaman belirgin biçimde daha az tutuyor. Premium ürünler sıklıkla bunun üzerinde.
Efektif maliyetleri nasıl azaltabilirim?
ETF standart ürünü olan bir sağlayıcı seçip danışmanlık komisyonu ödememek.
Yüzde 0,3 teknik asgari sınır mı?
TER’i yüzde 0,1 altında ETF’ler kullanan salt neobrokerlar 2027’den itibaren yüzde 0,3 altında efektif maliyet sunabilir.
Yüzde 1 tavanı ödeme aşaması için de geçerli mi?
Evet, maaş aşamasının maliyetleri efektif maliyetlere dahildir ve bu nedenle tavanın altında kalmak zorundadır.
Karşılaştırmada neye dikkat etmeliyim?
Standart ürünler yasal olarak sınırlı, premium ürünler daha pahalı olabilir. Küçük yazılara bakmak değerli.
Durum: Haziran 2026.
Hesaplamaya ve okumaya devam
Altersvorsorgedepot-Rechner Plus — devlet desteğini, vergi avantajını ve son sermayeyi kendi durumunuz için hesaplayın.
Tüm kavramlara genel bakış: A’dan Z’ye sözlük.
Resmi kaynaklar ve ileri okuma
- Bundesministerium der Finanzen, FAQ zur Reform der privaten Altersvorsorge
- Bundesregierung, Reform private Altersvorsorge
- Deutscher Bundestag, Beschluss Altersvorsorgedepot (KW 13/2026)
- Bundestag-Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung, Reform-Meldung
- Stiftung Warentest, Altersvorsorgedepot
- Verbraucherzentrale, Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?