
Эффективные издержки в Altersvorsorgedepot: что нужно знать
Эффективные издержки (Effektivkosten) показывают, на сколько процентных пунктов годовая доходность счёта в Altersvorsorgedepot (поддерживаемый государством индивидуальный пенсионный инвестиционный счёт в Германии) снижается из-за всех комиссий вместе взятых. Это самый важный показатель для честного сравнения предложений, а для стандартного продукта (Standardprodukt) он ограничен уровнем не более 1 % в год.
Содержание
Что такое эффективные издержки?
Эффективные издержки, которые также называют Reduction in Yield (RIY), — это понятный для потребителя показатель. Он переводит все комиссии пенсионного продукта в одно процентное значение: сколько доходности продукт стоит мне в год? При валовой доходности 6 % и эффективных издержках 1 % чистыми до вас доходит 5 %.
Какие расходы входят в эффективные издержки?
- Расходы на заключение договора и сбыт
- Административные расходы и плата за ведение счёта
- Расходы фондов (TER входящих в продукт ETF / фондов)
- Транзакционные издержки / надбавки при выпуске паёв
- Расходы в фазе выплат (администрирование пенсии)
Насколько сильно издержки влияют на доходность?
Эффективные издержки — главный рычаг при сравнении провайдеров. Разница между 0,5 % и 1,5 % за 30 лет составляет пяти- или шестизначную сумму.
Каков типичный уровень эффективных издержек?
| Тип продукта | Эффективные издержки в год |
|---|---|
| Стандартный продукт на основе ETF (банк/необрокер) | 0,3–0,7 % |
| Стандартный продукт с активно управляемыми фондами | 0,7–1,0 % |
| Премиум-продукт с консультацией | 1,0–1,8 % |
| Для сравнения: старый договор Riester | 1,5–2,5 % |
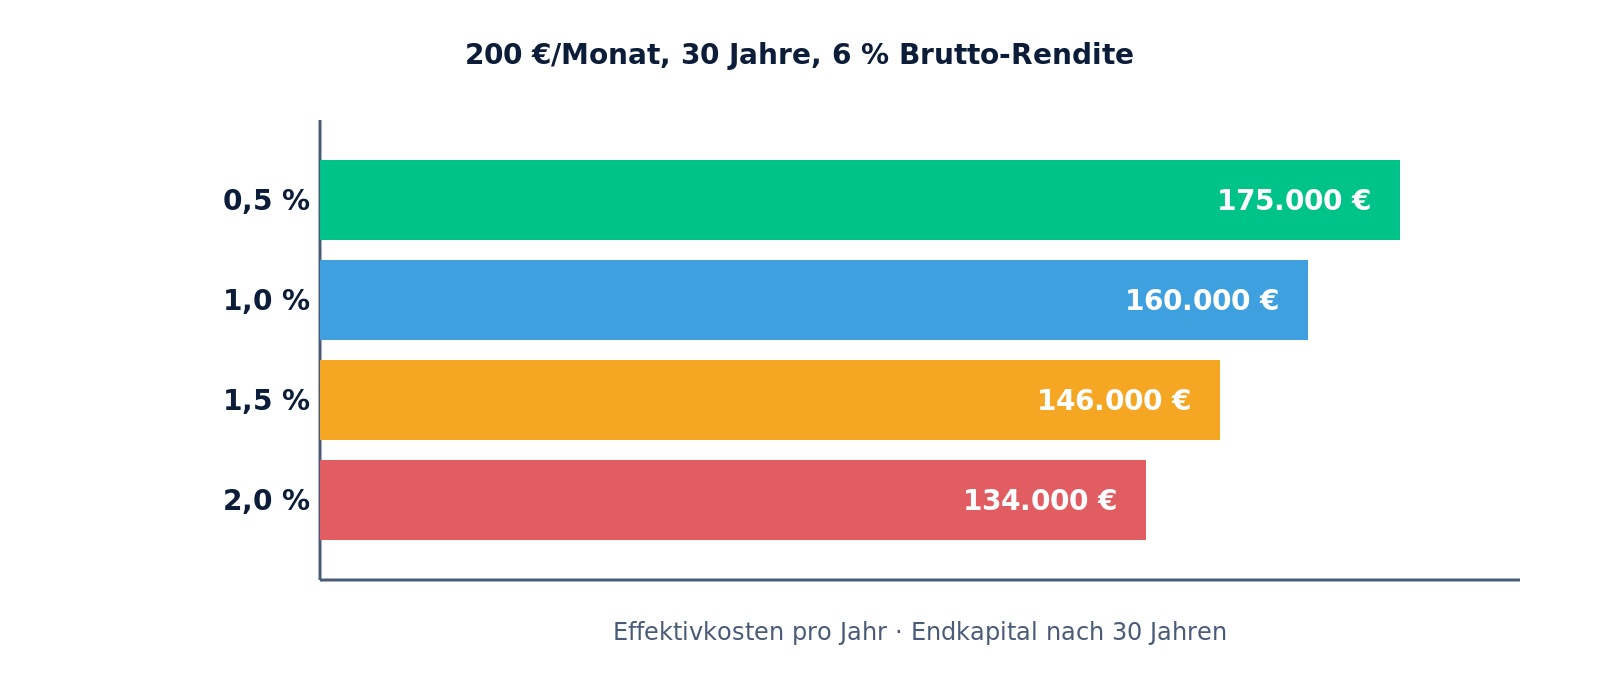
Итоговый капитал через 30 лет в зависимости от эффективных издержек
Почему эффективные издержки так важны?
Потому что на протяжении десятилетий они действуют экспоненциально. Расходы, сниженные на один процентный пункт, означают не на 1 % больше итогового капитала, а благодаря сложному проценту — быстро на 20–30 %.
Пример расчёта: 30 лет накоплений
Собственный взнос 200 € в месяц, валовая доходность 6 %, срок 30 лет:
| Эффективные издержки | Чистая доходность | Итоговый капитал |
|---|---|---|
| 0,5 % | 5,5 % | ~ 175 000 € |
| 1,0 % | 5,0 % | ~ 160 000 € |
| 1,5 % | 4,5 % | ~ 146 000 € |
| 2,0 % | 4,0 % | ~ 134 000 € |
Пример расчёта без учёта надбавок и налогов. Разница между недорогим и дорогим продуктом: ~ 40 000 €.
Как издержки влияют на результат на практике
Сравнение: Анна и Бернд, обоим по 30 лет, 150 € в месяц, срок 30 лет, валовая доходность 6 %:
Анна выбирает стандартный продукт на основе ETF с эффективными издержками 0,4 %, итоговый капитал — около 178 000 €.
Бернд выбирает классическое страхование с эффективными издержками 1,7 %, итоговый капитал — около 132 000 €.
Разница только за счёт издержек: 46 000 €.
Частые вопросы об эффективных издержках
Где найти эффективные издержки?
Каждый провайдер обязан чётко указывать их в информационном листке о продукте. Часто там приводятся два значения: одно для 12 лет и одно для всего срока договора.
Эффективные издержки и TER — это одно и то же?
Нет. TER (Total Expense Ratio) относится только к расходам фондов. Эффективные издержки включают все расходы: TER плюс заключение договора, администрирование, пенсионный счёт.
1 % эффективных издержек — это много?
Это установленный законом верхний предел для стандартного продукта. Чистые ETF-счета часто обходятся заметно дешевле. Премиум-продукты нередко дороже.
Как снизить эффективные издержки?
Выбирать провайдеров со стандартным продуктом на основе ETF и не платить комиссию за консультацию.
0,3 % — это технический минимум?
Необрокеры, работающие только с ETF с TER ниже 0,1 %, с 2027 года смогут предлагать эффективные издержки ниже 0,3 %.
Действует ли потолок 1 % и в фазе выплат?
Да, расходы пенсионной фазы входят в эффективные издержки и поэтому должны оставаться в пределах потолка.
На что обратить внимание при сравнении?
Издержки стандартных продуктов ограничены законом, премиум-продукты могут быть дороже. Стоит заглянуть в мелкий шрифт.
По состоянию на июнь 2026 года.
Рассчитать и прочитать больше
Калькулятор Altersvorsorgedepot Plus — рассчитайте господдержку, налоговую выгоду и итоговый капитал для вашей ситуации.
Все термины в одном месте: словарь от A до Z.
Официальные источники и дополнительная информация
- Федеральное министерство финансов: FAQ zur Reform der privaten Altersvorsorge
- Федеральное правительство: Reform private Altersvorsorge
- Бундестаг: решение об Altersvorsorgedepot (13-я календарная неделя 2026 года)
- Печатный документ бундестага Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung: сообщение о реформе
- Stiftung Warentest: Altersvorsorgedepot
- Verbraucherzentrale: Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?