
Ефективні витрати в Altersvorsorgedepot: що Вам треба знати
Ефективні витрати показують, на скільки відсоткових пунктів усі комісії разом зменшують річну дохідність інвестиційного рахунку. Це найважливіша величина для чесного порівняння пропозицій, і в стандартному продукті вона обмежена щонайбільше 1 % на рік.
Зміст
Що таке ефективні витрати?
Ефективні витрати, які називають також Reduction in Yield (RIY), — це зручний для споживача показник. Він переводить усі комісії пенсійного продукту в одне число у відсотках: скільки дохідності цей продукт коштує мені на рік? За валової дохідності 6 % і ефективних витрат 1 % до Вас доходить чистими 5 %.
Які витрати враховуються в ефективних витратах?
- Витрати на укладення договору та збут
- Адміністративні витрати та витрати на ведення рахунку
- Витрати фонду (TER включених ETF чи фондів)
- Транзакційні витрати / надбавки при купівлі
- Витрати фази виплат (адміністрування пенсії)
Наскільки сильно витрати впливають на дохідність?
Ефективні витрати — найважливіший важіль при порівнянні постачальників. 0,5 % проти 1,5 % за 30 років дають різницю в п’ять-шість знаків.
Якими зазвичай є ефективні витрати?
| Тип продукту | Ефективні витрати на рік |
|---|---|
| Стандартний продукт на ETF (банк/необрокер) | 0,3–0,7 % |
| Стандартний продукт з активними фондами | 0,7–1,0 % |
| Преміальний продукт із консультацією | 1,0–1,8 % |
| Для порівняння: старий договір Riester | 1,5–2,5 % |
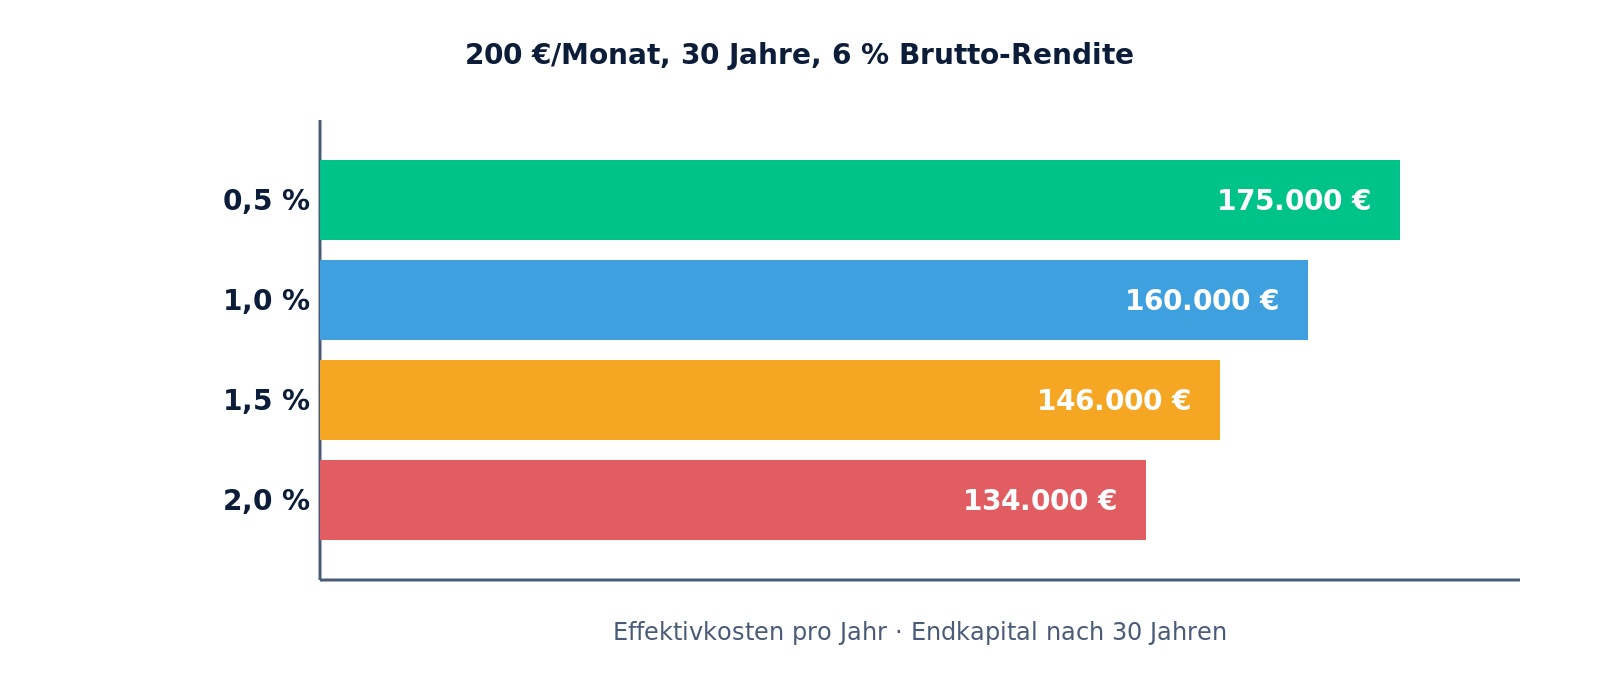
Кінцевий капітал через 30 років залежно від ефективних витрат
Чому ефективні витрати такі важливі?
Бо за десятиліття вони діють експоненційно. На відсотковий пункт менші витрати означають не на 1 % більший кінцевий капітал, а завдяки складному відсотку швидко 20–30 %.
Приклад розрахунку: 30 років накопичення
200 € на місяць власного внеску, 6 % валової дохідності, строк 30 років:
| Ефективні витрати | Чиста дохідність | Кінцевий капітал |
|---|---|---|
| 0,5 % | 5,5 % | ~ 175 000 € |
| 1,0 % | 5,0 % | ~ 160 000 € |
| 1,5 % | 4,5 % | ~ 146 000 € |
| 2,0 % | 4,0 % | ~ 134 000 € |
Приклад розрахунку, без надбавок і податків. Різниця між дешевим і дорогим продуктом: ~ 40 000 €.
Як витрати діють на практиці
Порівняння: Анна проти Бернда, обом по 30 років, 150 €/місяць, строк 30 років, 6 % валової дохідності:
Анна обирає стандартний продукт на ETF з ефективними витратами 0,4 %, кінцевий капітал приблизно 178 000 €.
Бернд обирає класичне страхування з ефективними витратами 1,7 %, кінцевий капітал приблизно 132 000 €.
Різниця лише через витрати: 46 000 €.
Поширені запитання про ефективні витрати
Де знайти ефективні витрати?
Кожен постачальник мусить чітко зазначати їх в інформаційному листі про продукт. Часто Ви побачите два значення: одне на 12 років і одне на весь строк.
Чи ефективні витрати і TER — це те саме?
Ні. TER (Total Expense Ratio) стосується лише витрат фонду. Ефективні витрати охоплюють усі витрати: TER плюс укладення договору, адміністрування, пенсійний рахунок.
Чи 1 % ефективних витрат — це багато?
Це законна верхня межа для стандартного продукту. Чисті рахунки на ETF часто мають помітно менше. Преміальні продукти часто перевищують цю межу.
Як я можу зменшити ефективні витрати?
Обрати постачальника зі стандартним продуктом на ETF і не платити комісію за консультацію.
Чи 0,3 % — це технічний мінімум?
Чисті необрокери з ETF, у яких TER менший за 0,1 %, могли б із 2027 року пропонувати ефективні витрати менші за 0,3 %.
Чи діє граничний рівень 1 % також у фазі виплат?
Так, витрати пенсійної фази входять до ефективних витрат і тому мають залишатися під цим граничним рівнем.
На що звертати увагу при порівнянні?
Стандартні продукти обмежені законом, преміальні можуть бути дорожчими. Варто зазирнути в дрібний шрифт.
Станом на: червень 2026 року.
Рахувати й читати далі
Altersvorsorgedepot-Rechner Plus — прорахуйте державну підтримку, податкову перевагу та кінцевий капітал для свого випадку.
Усі поняття в огляді: Словник від А до Я.
Офіційні джерела та додаткова інформація
- Bundesministerium der Finanzen, FAQ zur Reform der privaten Altersvorsorge
- Bundesregierung, Reform private Altersvorsorge
- Deutscher Bundestag, Beschluss Altersvorsorgedepot (KW 13/2026)
- Bundestag-Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung, Reform-Meldung
- Stiftung Warentest, Altersvorsorgedepot
- Verbraucherzentrale, Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?