
Altersvorsorgedepot’ta düzenli birikim planı: her ay otomatik olarak ETF’lere birikim
Düzenli birikim planı, iyi bir Altersvorsorgedepot’un (Almanya’nın devlet destekli bireysel emeklilik yatırım hesabı) doğal kalbidir: her ay otomatik olarak sabit bir tutar yatırırsınız ve bu tutar doğrudan ETF’lere ya da fonlara yatırılır. Küçük başlayın, bir kez kurun, yıllarca yararlanın.
İçindekiler
Düzenli birikim planı nedir?
Düzenli birikim planı, günlük faizli hesaba değil, doğrudan menkul kıymetlere ödeme yapan bir düzenli ödeme talimatıdır. Tutarı, işlem gününü ve birikim hedefini (ETF, fon) belirlersiniz; sağlayıcı da belirlenen zamanda otomatik olarak alım yapar.
Altersvorsorgedepot’ta düzenli birikim planı nasıl işliyor?
- Sertifikalı bir Altersvorsorgedepot açarsınız.
- Bir ya da birkaç ETF / fon seçersiniz.
- Birikim planı tutarını belirlersiniz (tipik olarak 25 €, 50 €, 100 €, 150 €).
- Banka tahsilatı her ay gerçekleştirilir.
- Devlet katkıları otomatik olarak eklenir ve birlikte yatırılır.
Düzenli birikim planı bana neden gerekli?
Her ay otomatik birikim yapmak, bileşik faizden yararlanmanın en basit yoludur.
Bir birikim planının 30 yıl içindeki büyümesi (ayda 150 €)
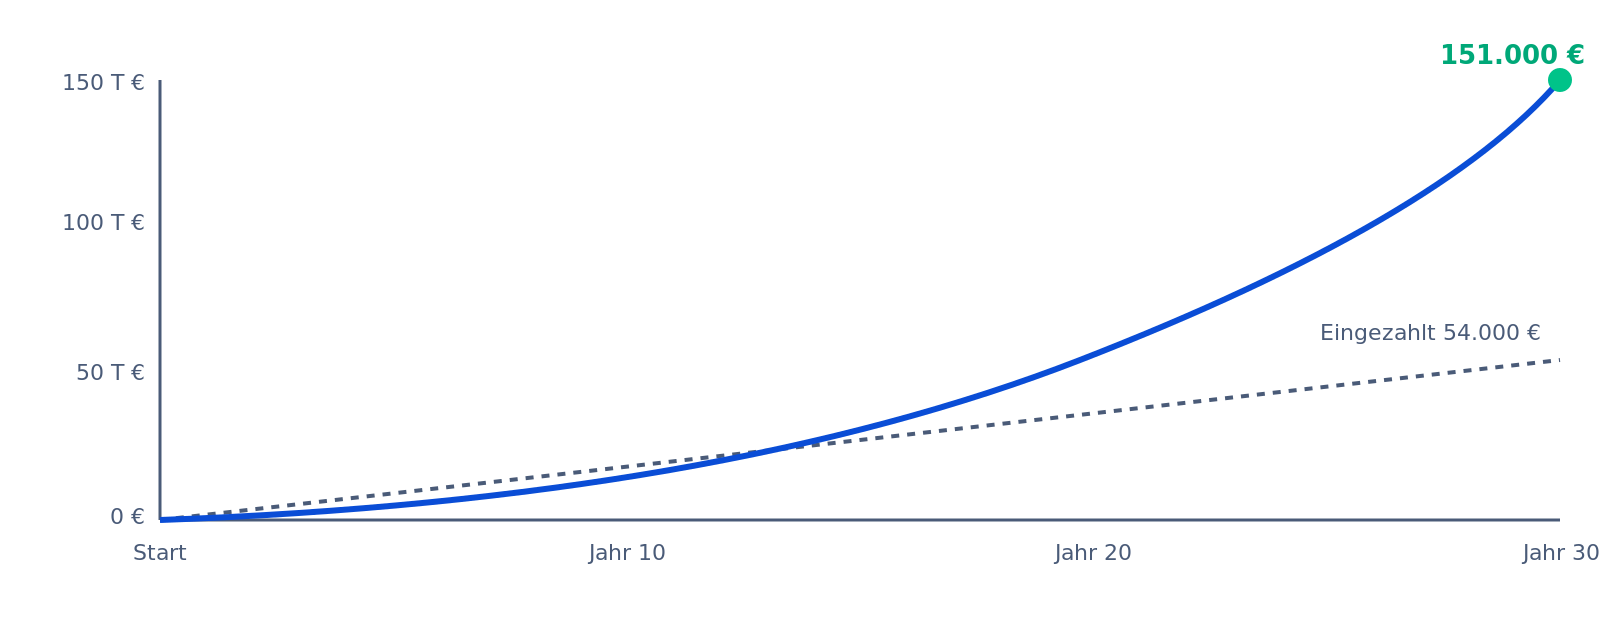
Cost-Average etkisi: ortalama, zamanlamayı yener
Her zaman aynı tutarı yatırdığınız için, kurlar düşükken otomatik olarak daha fazla, kurlar yüksekken daha az pay alırsınız. Uzun sürede uygun bir ortalama fiyat oluşur; mükemmel giriş zamanını tahmin etmeniz gerekmez.
Sonunda ne kadar çıkıyor?
| Aylık tutar | Süre | Yıllık getiri | Nihai sermaye |
|---|---|---|---|
| 100 € | 20 yıl | 6 % | ~ 46.000 € |
| 150 € | 30 yıl | 6 % | ~ 151.000 € |
| 200 € | 35 yıl | 7 % | ~ 360.000 € |
| 300 € | 40 yıl | 7 % | ~ 790.000 € |
Devlet katkıları ve vergiler hariç. Devlet katkılarıyla yılda 540 euroya kadar artı çocuk katkıları eklenir.
Düzenli birikim planı için uygulama ipuçları
- Erken başlayın: Her ek ay, bileşik faiz etkisini katlar.
- Tutarı maaşa bağlı artırın: Her maaş artışında birikim planına yüzde 1 daha fazla.
- Ayda en az 150 euro: Temel devlet katkısını tam kullanın.
- ETF seçimini küçük tutun: Geniş çeşitlendirilmiş 1–2 ETF yeter.
- Birikim planını durdurmayın: Çöküşlerde de devam etmek, asıl avantajdır.
Düzenli birikim planları için uygulama örnekleri
Yeni başlayan Lukas, 25, ayda 50 €. İlk 360 euro üzerindeki yüzde 50 devlet katkısının tamamını güvenceye alıyor. Ayda 150 euroya ulaşana kadar tutarı her 2 yılda artırıyor.
Geç başlayan Petra, 50, ayda 300 €. Yüksek aylık katkı, emeklilik açığının hızlı kapatılması. Yüzde 5 getiriyle 17 yılda yaklaşık 100.000 € nihai sermaye.
Düzenli birikim planı hakkında sık sorulan sorular
Birikim planını durdurabilir miyim?
Evet, her zaman çevrimiçi ve masrafsız. Ancak devlet katkısının tamamını güvenceye almak için yılda en az asgari katkıyı yatırmaya dikkat edin.
Aynı hesapta birkaç birikim planım olabilir mi?
Evet, birçok sağlayıcı paralel birden fazla birikim planına izin verir, örneğin bir dünya ETF’si ve bir gelişen piyasalar ETF’si.
Hesap boşsa ne olur?
Tahsilat gerçekleşmez, sağlayıcı sizi bilgilendirir. Bu tekrarlanırsa birikim planı otomatik olarak durdurulabilir.
Birikim planı mı, tek seferlik ödeme mi?
Birikim planı standarttır. Ek ödemeler mümkündür ve 1.800 euro sınırına dahil edilir.
Tutarı ne sıklıkla kontrol etmeliyim?
Yılda bir kez, en iyisi maaş artışlarından sonra.
İşlem gününü seçebilir miyim?
Evet, yaygın olanlar ayın 1’i, 15’i ya da ay sonu. Nihai sermayeye etkisi yalnızca çok küçüktür.
Aylık katkı ne kadar olmalı?
Uzun vadede altı haneli tutarlar oluşturmak için ayda 25 ile 50 euro bile yeter.
Durum: Haziran 2026.
Hesaplamaya ve okumaya devam
Altersvorsorgedepot-Rechner Plus — devlet desteğini, vergi avantajını ve nihai sermayeyi kendi durumunuz için hesaplayın.
Bütün kavramlar bir arada: A’dan Z’ye sözlük.
Resmi kaynaklar ve ileri bilgiler
- Bundesministerium der Finanzen, FAQ zur Reform der privaten Altersvorsorge
- Bundesregierung, Reform private Altersvorsorge
- Deutscher Bundestag, Beschluss Altersvorsorgedepot (KW 13/2026)
- Bundestag-Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung, Reform-Meldung
- Stiftung Warentest, Altersvorsorgedepot
- Verbraucherzentrale, Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?