
Riester-Rente ile Altersvorsorgedepot: geçmek mi, kalmak mı?
Riester-Rente, 1 Ocak 2027’den itibaren yerini Altersvorsorgedepot (Almanya’nın devlet destekli bireysel emeklilik yatırım hesabı) ürününe bırakıyor. Yeni sözleşmeler o tarihten sonra artık yapılamayacak, ancak mevcut sözleşmeler mevcut hakların korunmasıyla devam edecek. En önemli farkları karşılaştırıyor ve geçişin ne zaman anlamlı olduğunu anlatıyoruz.
İçindekiler
Riester-Rente nedir?
Riester-Rente, Almanya’da 2002’den beri devlet destekli bir bireysel emeklilik ürünüdür. Yıllık 175 € temel devlet katkısı, çocuk katkıları, özel gider indirimi ve sorunlu bir unsur olarak zorunlu %100 katkı garantisini bir araya getiriyordu.
Riester-Rente ile Altersvorsorgedepot karşılaştırması
| Özellik | Riester-Rente | Altersvorsorgedepot |
|---|---|---|
| Temel devlet katkısı | 175 € (sabit) | 540 €’ya kadar (oransal) |
| Çocuk katkısı | 185 € (2008’den önce doğanlar) / 300 € | çocuk başına 300 € |
| Katkı garantisi | %100 zorunlu | %0, %80 veya %100, gönüllü |
| Yatırım | çoğunlukla sigorta / garanti havuzu | ETF, fon, tahvil |
| Efektif maliyet | tipik %1,5–2,5 | en fazla %1 (standart ürün) |
| Ödeme | ömür boyu maaş zorunlu | seçim: ömür boyu maaş veya 85 yaşına kadar ödeme planı |
| Serbest çalışanlar | doğrudan desteğe hak kazanmıyor | desteğe hak kazanıyor |
| Berufseinsteigerbonus | 200 € (bir kerelik) | 200 € (bir kerelik, benzer) |
2027’den itibaren Riester sözleşmeme ne olacak?
Mevcut sözleşmeler değişmeden devam eder, 2027’den itibaren yeni sözleşme yapılamaz.
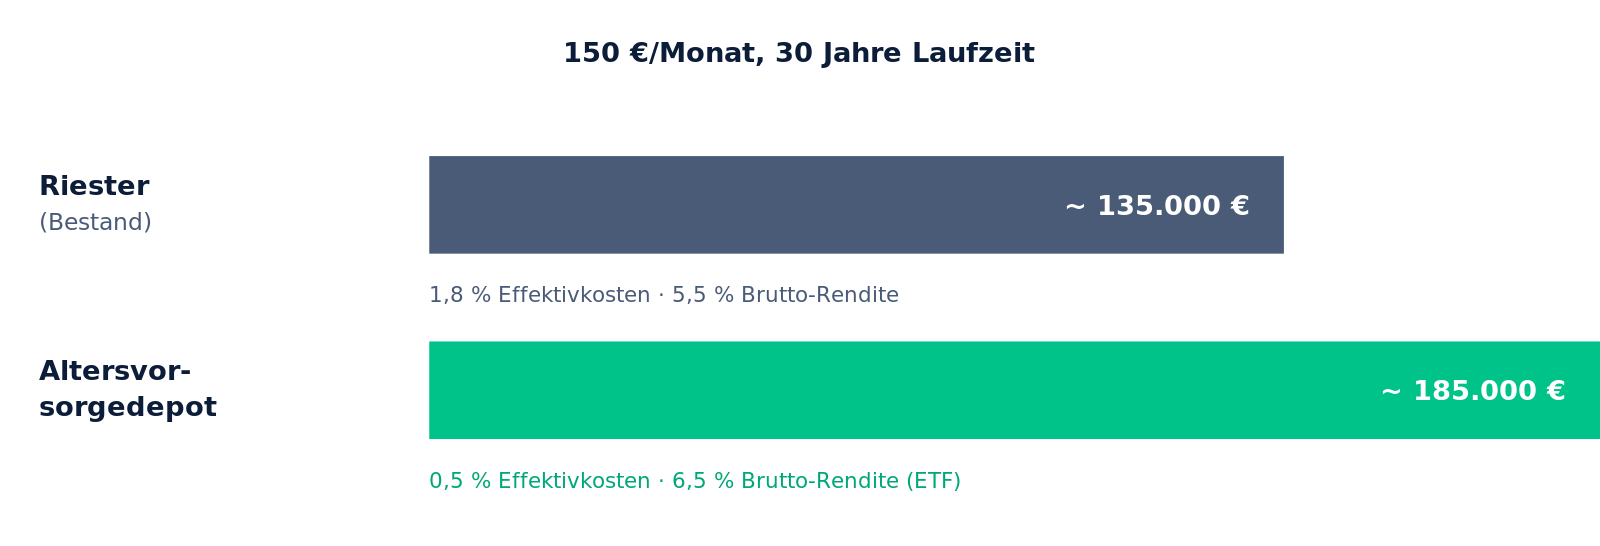
30 yıl sonra nihai sermaye: Riester ile Altersvorsorgedepot
Mevcut hakların korunması: eski sözleşmelere ne olur?
1 Ocak 2027’den önce yapılmış Riester sözleşmelerine, şimdiye kadarki tüm devlet destekleri dahil olmak üzere ödeme yapmaya devam edilebilir. Sözleşmeyi şu şekilde de değerlendirebilirsiniz:
- katkısız duruma getirmek (ödeme yok, devlet katkısı yok),
- feshetmek (desteğe aykırıdır, tüm devlet katkıları ve vergi avantajları geri ödenir),
- bir Altersvorsorgedepot’a devretmek (destekli sermaye korunur).
Geçiş ne zaman kazançlı olur?
Riester sözleşmeniz şu özelliklerden birine veya birkaçına sahipse geçiş özellikle kazançlıdır:
- Yüksek efektif maliyet (> %1,5).
- Şimdiye kadarki getirinin düşük olması veya reel getirinin negatif olması.
- Esnek olmayan ödeme kuralları.
- Uzun kalan süre (> 15 yıl); o durumda geçiş kendini kesinlikle amorti eder.
Şu durumlarda geçmemek daha iyidir:
- Emeklilik başlangıcına çok yakınsanız.
- Özellikle avantajlı bir eski taahhüdünüz varsa (yüksek garanti faizi).
- Wohn-Riester bir gayrimenkul için kullanılmışsa.
Geçiş böyle işler
- Yeni bir Altersvorsorgedepot sağlayıcısı seçin.
- Devir talebini orada verin; gerisini yeni sağlayıcı halleder.
- Eski sağlayıcı bakiyeyi ve devlet katkılarını devreder (ilk 5 yılda en fazla 150 € ücret).
- Yeni destek koşulları, yeni sağlayıcıdaki sözleşme başlangıcından itibaren geçerli olur.
Geçmek mi, kalmak mı? Üç uygulama örneği
Sabine, 35, 2008’den beri Riester fon birikim planı. Efektif maliyet %1,9, kalan süre yaklaşık 30 yıl. %0,5 efektif maliyetli ETF Altersvorsorgedepot’a geçiş: aynı aylık katkı ve %6 brüt getiriyle 30 yılda yaklaşık 40.000 € fazla sermaye kazanıyor. Geçiş açıkça kazançlı.
Hans, 58, 2002’den beri klasik Riester sigortası. Yüksek garanti faizi (%2,75), hâlihazırda dahil edilmiş kâr payı, kalan süre 9 yıl. Geçiş, yüksek iptal masrafları ve son aşamada piyasa riski anlamına gelirdi. Öneri: sözleşmeyi devam ettirmek.
Krause ailesi, kendi evi için Wohn-Riester. Wohnförderkonto (konut desteği hesabı) Altersvorsorgedepot’a devredilemez. Öneri: Wohn-Riester’ı değişmeden sürdürmek, paralel olarak ayrıca yeni bir Altersvorsorgedepot açmak.
Geçişle elde edilen fazla getiri, örnek hesaplama
| Senaryo | Efektif maliyet | Brüt getiri | 30 yıl sonra nihai sermaye |
|---|---|---|---|
| Eski Riester | %1,8 | %5,5 | ~ 135.000 € |
| Altersvorsorgedepot | %0,5 | %6,5 | ~ 185.000 € |
| Fark | + 50.000 € |
Ayda 150 € aylık katkıyla örnek hesaplama. Geçiş ücretleri ve vergiler hariç.
Geçiş kontrol listesi
- Eski sözleşmenizin efektif maliyetini ürün bilgi formunda kontrol edin.
- Garanti faizini kontrol edin (2012 öncesi eski sözleşmelerde sıklıkla > %2).
- Şimdiye kadar birikmiş sermayeyi ve alınan devlet katkılarını son devlet katkısı bildiriminden okuyun.
- Emeklilik başlangıcına kalan süreyi belirleyin.
- Yeni sağlayıcıyı (banka, neobroker, sigorta) seçin ve devir talebini verin.
- Devir 8–12 hafta sürer, eski sağlayıcı en fazla 150 € ücret alabilir.
- Yeni sağlayıcıda ETF birikim planı kurun ve kalıcı devlet katkısı başvurusunu verin.
Sık sorulan sorular: Riester ile Altersvorsorgedepot
Wohn-Riester’ı Altersvorsorgedepot’a devredebilir miyim?
Hayır. Wohn-Riester’a özgü unsurlar (Wohnförderkonto) yeni modele aktarılamaz. Mevcut Wohn-Riester, mevcut hakların korunması kapsamında devam eder.
“Desteğe aykırı tasfiye” ne anlama gelir?
Devlet desteğinin kaybedildiği bir tasfiyedir. Alınan tüm devlet katkıları ve vergi avantajları vergi dairesine geri ödenmelidir.
Emekliliğe yakın yaşlı birikimciler için de geçiş kazançlı mı?
Nadiren; kısa kalan süre, geçişin getirdiği çabayı ve olası daha yüksek dalgalanmaları telafi edemez.
Bir geçiş ne kadar sürer?
Tipik olarak 8–12 hafta. İşin büyük kısmını yeni sağlayıcı yürütür, eski sağlayıcının onayına ihtiyacınız yoktur.
Eski devlet desteği korunur mu?
Evet. Şimdiye kadar alınan tüm devlet katkıları ve vergi avantajları bakiyeyle birlikte devredilir.
Eski sağlayıcı direnirse ne olur?
Yasaya göre geçişi engelleyemez. Sorun yaşanırsa şikâyet mercii BaFin’dir.
Riester’ı devam ettirip paralel olarak bir Altersvorsorgedepot açabilir miyim?
Evet. İki sözleşme bir arada mümkündür. Ancak devlet katkıları kişi başına yalnızca bir kez talep edilebilir.
Kredi borcu kalan Wohn-Riester’da ne olur?
Wohn-Riester ödeme aşamasına kadar sürdürülür. Wohnförderkonto’nun ertelenmiş vergilendirmesi geçerliliğini korur.
Mevcut Riester sözleşmelerine faiz işlemeye devam eder mi?
Evet, sözleşmede kararlaştırılan garanti faizi artı varsa kâr payı uyarınca.
AVD’ye geçiş kazançlı mı?
AVD’ye geçiş gönüllüdür, en fazla 150 € tutar ve modern sözleşmelerde kazançlı olabilir.
Durum: Haziran 2026.
Hesaplamaya ve okumaya devam
Altersvorsorgedepot hesaplayıcı Plus — devlet desteğini, vergi avantajını ve nihai sermayeyi kendi durumunuz için hesaplayın.
Tüm kavramlara genel bakış: A’dan Z’ye sözlük.
Resmî kaynaklar ve ileri bilgiler
- Bundesministerium der Finanzen, FAQ zur Reform der privaten Altersvorsorge
- Bundesregierung, Reform private Altersvorsorge
- Deutscher Bundestag, Beschluss Altersvorsorgedepot (KW 13/2026)
- Bundestag-Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung, Reform-Meldung
- Stiftung Warentest, Altersvorsorgedepot
- Verbraucherzentrale, Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?