
معاش ريستر مقابل حساب التقاعد الاستثماري: الانتقال أم البقاء؟
ابتداءً من 1 يناير 2027 يحلّ حساب التقاعد الاستثماري محلّ معاش ريستر. العقود الجديدة لن تعود ممكنة حينها، لكن العقود القائمة تستمر مع حماية الوضع القائم. نقارن أهم الفروق، ونقول لكم متى يكون الانتقال منطقيًا.
المحتويات
ما هو معاش ريستر؟
معاش ريستر نظام تقاعد خاص مدعوم من الدولة في ألمانيا منذ 2002. جمع بين منحة أساسية سنوية قدرها 175 € ، ومنح للأطفال، وخصم ضريبي، و(كعنصر إشكالي) ضمان إلزامي للمساهمات بنسبة 100%.
مقارنة بين معاش ريستر وحساب التقاعد الاستثماري
| الخاصية | معاش ريستر | حساب التقاعد الاستثماري |
|---|---|---|
| المنحة الأساسية | 175 € (ثابتة) | حتى 540 € (متناسبة) |
| منحة الأطفال | 185 € (المولودون قبل 2008) / 300 € | 300 € / طفل |
| ضمان المساهمات | 100% إلزامي | 0 أو 80 أو 100%، اختياري |
| الاستثمار | غالبًا تأمين / وعاء ضمان | صناديق ETF، صناديق استثمار، سندات |
| التكاليف الفعلية | عادةً 1.5–2.5% | 1% كحد أقصى (المنتج القياسي) |
| الصرف | معاش مدى الحياة إلزامي | الاختيار: معاش مدى الحياة أو خطة صرف حتى سن 85 |
| العاملون لحسابهم الخاص | غير مؤهلين للدعم مباشرة | مؤهلون للدعم |
| مكافأة بداية المسار المهني | 200 € (لمرة واحدة) | 200 € (لمرة واحدة، مشابه) |
ماذا يحدث لعقد ريستر الخاص بي ابتداءً من 2027؟
العقود القائمة تستمر دون تغيير، ولا عقود جديدة ابتداءً من 2027.
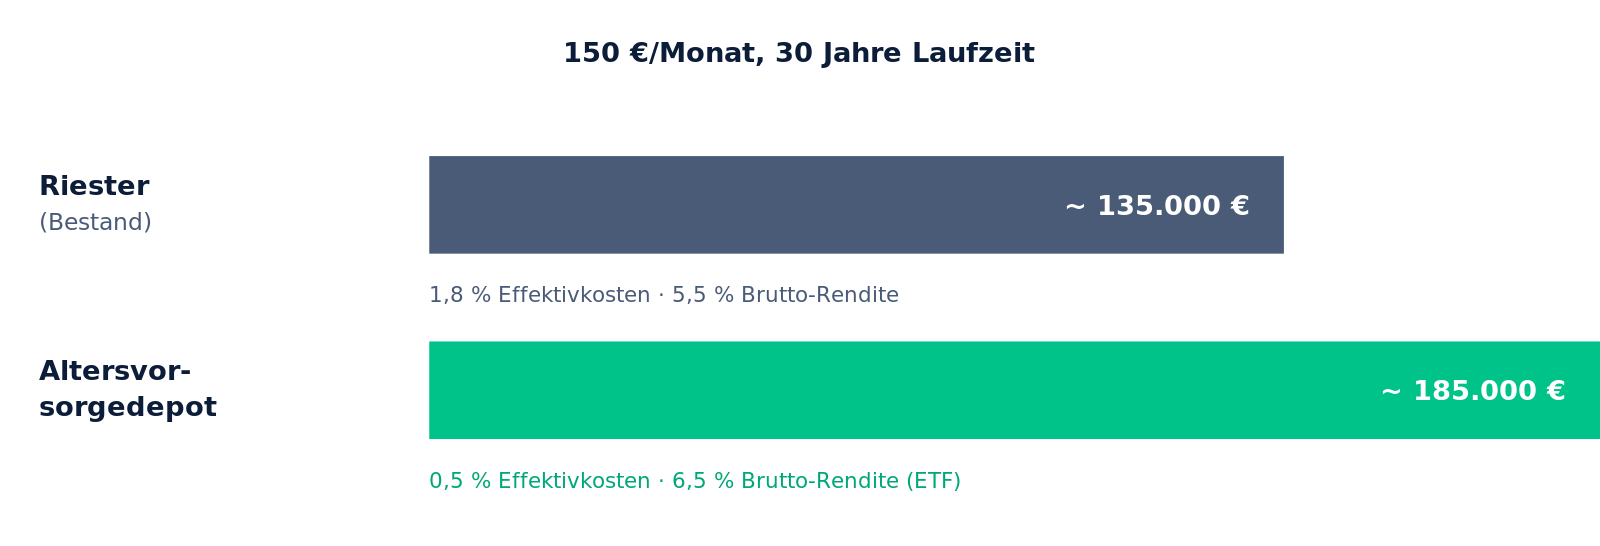
رأس المال النهائي بعد 30 عامًا: ريستر مقابل حساب التقاعد الاستثماري
حماية الوضع القائم: ماذا يحدث للعقود القديمة؟
عقود ريستر المبرمة قبل 1 يناير 2027 يجوز الاستمرار في الادخار فيها، بما في ذلك جميع أشكال الدعم السابقة. لكن يمكنكم أيضًا:
- إيقاف الدفع فيه (لا دفعات، لا منح)،
- إلغاؤه (مخالف لشروط الدعم، وتُردّ جميع المنح والمزايا الضريبية)،
- نقله إلى حساب تقاعد استثماري (يبقى رأس مال الدعم).
متى يستحق الانتقال؟
يستحق الانتقال خصوصًا إذا كان لعقد ريستر الخاص بكم واحدة أو أكثر من هذه الخصائص:
- تكاليف فعلية مرتفعة (> 1.5%).
- عائد سابق منخفض أو عائد حقيقي سلبي.
- قواعد صرف غير مرنة.
- مدة متبقية طويلة (> 15 عامًا)، فيُستردّ عناء الانتقال بالتأكيد.
الأفضل لا تنتقلوا إذا:
- كنتم قريبين جدًا من بدء التقاعد.
- كان لديكم تعهّد قديم مواتٍ بشكل خاص (فائدة مضمونة مرتفعة).
- استُخدم ريستر السكني لعقار.
هكذا يتم الانتقال
- اختاروا مزوّدًا جديدًا لحساب التقاعد الاستثماري.
- قدّموا طلب النقل هناك، والمزوّد الجديد يتولى الباقي.
- ينقل المزوّد القديم الرصيد + المنح (رسوم 150 € كحد أقصى في السنوات الخمس الأولى).
- تسري شروط الدعم الجديدة من بدء العقد لدى المزوّد الجديد.
الانتقال أم البقاء؟ ثلاثة أمثلة عملية
سابينه، 35 عامًا، خطة ادخار ريستر في صناديق منذ 2008. تكاليف فعلية 1.9%، مدة متبقية ~30 عامًا. الانتقال إلى حساب تقاعد استثماري بصناديق ETF بتكاليف فعلية 0.5%: بقسط الادخار نفسه وعائد إجمالي 6% تكسب على مدى 30 عامًا نحو 40,000 € رأس مال إضافي. الانتقال يستحق بوضوح.
هانس، 58 عامًا، تأمين ريستر تقليدي منذ 2002. فائدة مضمونة مرتفعة (2.75%)، ومشاركة في الفوائض مدمجة بالفعل، ومدة متبقية 9 أعوام. الانتقال يعني تكاليف إلغاء مرتفعة ومخاطر سوق في المرحلة الأخيرة. التوصية: إبقاء العقد ساريًا.
أسرة كراوزه، ريستر سكني لمنزل خاص. لا يمكن نقل حساب الدعم السكني (Wohnförderkonto) إلى حساب التقاعد الاستثماري. التوصية: مواصلة ريستر السكني دون تغيير، وفتح حساب تقاعد استثماري جديد إضافي بالتوازي.
العائد الإضافي بالانتقال، مثال حسابي
| السيناريو | التكاليف الفعلية | العائد الإجمالي | رأس المال النهائي بعد 30 عامًا |
|---|---|---|---|
| ريستر القديم | 1.8% | 5.5% | ~ 99,000 € |
| حساب التقاعد الاستثماري | 0.5% | 6.5% | ~ 151,000 € |
| الفرق | + 52,000 € |
مثال حسابي بقسط ادخار 150 € شهريًا. دون رسوم انتقال، ودون ضرائب.
قائمة تحقق للانتقال
- التكاليف الفعلية لعقدكم القديم تحققوا منها في ورقة معلومات المنتج.
- تحققوا من الفائدة المضمونة (العقود القديمة قبل 2012 غالبًا > 2%).
- استخرجوا رأس المال المتراكم حتى الآن + المنح المستلمة من آخر إشعار منح.
- حدّدوا المدة المتبقية حتى بدء التقاعد.
- اختاروا مزوّدًا جديدًا (بنك، وسيط رقمي، شركة تأمين) وقدّموا طلب النقل.
- يستغرق النقل 8–12 أسبوعًا، ويجوز للمزوّد القديم أن يحتسب رسومًا لا تتجاوز 150 €.
- لدى المزوّد الجديد أنشئوا خطة ادخار في صناديق ETF وقدّموا طلب المنحة الدائم.
أسئلة شائعة: ريستر مقابل حساب التقاعد الاستثماري
هل يمكنني نقل ريستر السكني إلى حساب التقاعد الاستثماري؟
لا. خصوصيات ريستر السكني (حساب الدعم السكني) غير قابلة للنقل إلى النموذج الجديد. ويستمر ريستر السكني القائم ضمن حماية الوضع القائم.
ماذا يعني „التصفية المخالفة لشروط الدعم“ (förderschädliche Auflösung)؟
تصفية يضيع فيها الدعم الحكومي. ويجب ردّ جميع المنح والمزايا الضريبية المستلمة إلى مصلحة الضرائب.
هل يستحق الانتقال للمدّخرين الأكبر سنًا قبيل التقاعد أيضًا؟
نادرًا، فالمدة المتبقية القصيرة لا تعوّض عناء الانتقال وربما التقلبات الأعلى.
كم يستغرق الانتقال؟
عادةً 8–12 أسبوعًا. ويتولى المزوّد الجديد معظم الأمر، ولا تحتاجون إلى موافقة المزوّد القديم.
هل يبقى الدعم القديم؟
نعم. تُنقل جميع المنح والمزايا الضريبية المستلمة حتى الآن مع الرصيد.
وماذا لو عرقل المزوّد القديم الأمر؟
لا يجوز له قانونًا منع الانتقال. وعند المشكلات تكون هيئة BaFin جهة الشكاوى.
هل يمكنني إبقاء ريستر ساريًا وفتح حساب تقاعد استثماري بالتوازي؟
نعم. يمكن وجود العقدين جنبًا إلى جنب. لكن لا يمكن المطالبة بالمنح إلا مرة واحدة لكل شخص.
ماذا يحدث لريستر السكني مع قرض متبقٍ؟
يستمر ريستر السكني حتى مرحلة الصرف. وتبقى الضريبة المؤجلة الخاصة بحساب الدعم السكني قائمة.
هل تستمر عقود ريستر القائمة في تحقيق الفائدة؟
نعم، وفق الفائدة المضمونة المتفق عليها في العقد إضافة إلى أي مشاركة في الفوائض.
هل يستحق الانتقال إلى حساب التقاعد الاستثماري؟
الانتقال إلى حساب التقاعد الاستثماري اختياري وقد يستحق مع العقود الحديثة. ولا يجوز للمزوّد القديم أن يطلب أكثر من 150 € (في السنوات الخمس الأولى فقط)، وقد تُضاف لدى المزوّد الجديد رسوم مقطوعة تصل إلى 150 €.
آخر تحديث: يونيو 2026.
احسب واقرأ المزيد
حاسبة حساب التقاعد الاستثماري بلس : احسب الدعم والميزة الضريبية ورأس المال النهائي لحالتك.
كل المصطلحات في لمحة: المعجم من الألف إلى الياء.
المصادر الرسمية ومعلومات إضافية
- وزارة المالية الاتحادية، أسئلة شائعة حول إصلاح الادخار التقاعدي الخاص
- الحكومة الاتحادية، إصلاح الادخار التقاعدي الخاص
- البرلمان الاتحادي الألماني، قرار حساب التقاعد الاستثماري (الأسبوع 13/2026)
- وثيقة البرلمان الاتحادي 21/4088 (PDF)
- هيئة التأمين التقاعدي الألمانية، خبر الإصلاح
- Stiftung Warentest، حساب التقاعد الاستثماري
- مركز حماية المستهلك، حساب التقاعد الاستثماري الجديد: فرصة أم فخ بيع؟