
التكاليف الفعلية في حساب التقاعد الاستثماري: ما تحتاجون إلى معرفته
تُظهر التكاليف الفعلية (Effektivkosten) بكم نقطة مئوية ينخفض العائد السنوي للحساب بسبب جميع الرسوم مجتمعة . وهي أهم مقياس لمقارنة العروض بإنصاف، وفي المنتج القياسي محدّدة بسقف أقصاه 1% سنويًا .
المحتويات
ما هي التكاليف الفعلية؟
التكاليف الفعلية، وتسمّى أيضًا Reduction in Yield (RIY)، مقياس سهل الفهم للمستهلك. فهي تترجم جميع رسوم منتج التقاعد إلى نسبة مئوية واحدة: كم من العائد يكلّفني المنتج سنويًا؟ بعائد إجمالي 6% وتكاليف فعلية 1% يصلكم صافيًا 5%.
أي التكاليف تدخل في التكاليف الفعلية؟
- تكاليف الإبرام والتوزيع
- تكاليف الإدارة والحفظ
- تكاليف الصناديق (TER لصناديق ETF أو الصناديق المتضمَّنة)
- تكاليف المعاملات / رسوم الإصدار
- تكاليف مرحلة الصرف (إدارة المعاش)
ما مدى تأثير التكاليف في العائد؟
التكاليف الفعلية هي أهم رافعة عند مقارنة المزوّدين. الفرق بين 0.5% و1.5% على مدى 30 عامًا يبلغ خمس أو ست خانات.
كم تبلغ التكاليف الفعلية عادةً؟
| نوع المنتج | التكاليف الفعلية سنويًا |
|---|---|
| منتج قياسي بصناديق ETF (بنك/وسيط رقمي) | 0.3–0.7% |
| منتج قياسي بصناديق مُدارة بنشاط | 0.7–1.0% |
| منتج مميّز مع استشارة | 1.0–1.8% |
| للمقارنة: عقد ريستر قديم | 1.5–2.5% |
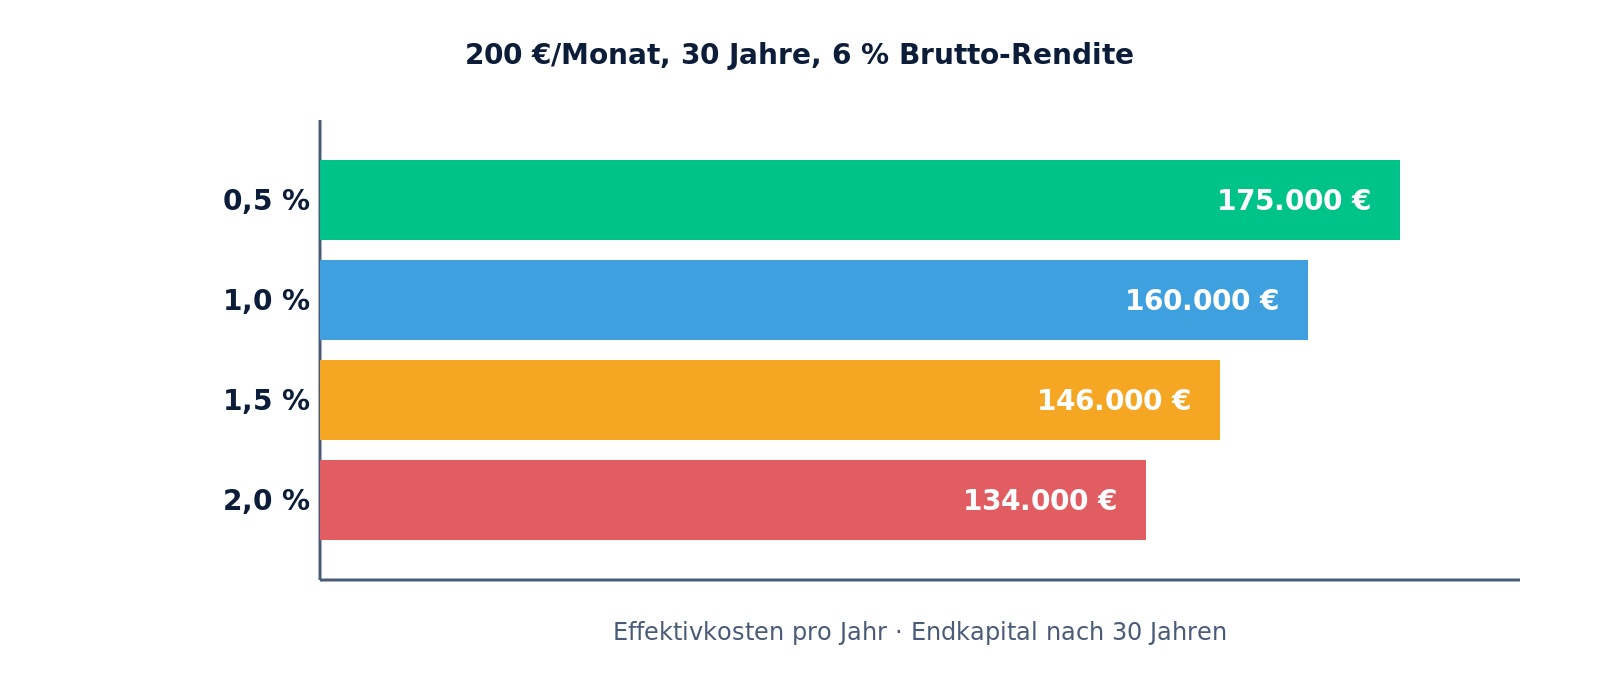
رأس المال النهائي بعد 30 عامًا، بحسب التكاليف الفعلية
لماذا التكاليف الفعلية مهمة إلى هذا الحد؟
لأنها تعمل على مدى عقود بشكل أُسّي . نقطة مئوية واحدة أقل في التكاليف لا تعني رأس مال نهائيًا أكبر بنسبة 1%، بل بفضل الفائدة المركبة سرعان ما تصل إلى 20–30%.
مثال حسابي: الادخار لمدة 30 عامًا
مساهمة ذاتية 200 € شهريًا، عائد إجمالي 6%، مدة 30 عامًا:
| التكاليف الفعلية | العائد الصافي | رأس المال النهائي |
|---|---|---|
| 0.5% | 5.5% | ~ 175,000 € |
| 1.0% | 5.0% | ~ 160,000 € |
| 1.5% | 4.5% | ~ 146,000 € |
| 2.0% | 4.0% | ~ 134,000 € |
مثال حسابي، دون المنح ودون الضرائب. الفرق بين المنتج الرخيص والمنتج المكلف: ~ 40,000 €.
كيف تؤثر التكاليف عمليًا
مقارنة بين آنا وبيرند، كلاهما في الثلاثين، 150 € شهريًا، مدة 30 عامًا، عائد إجمالي 6%:
آنا تختار منتجًا قياسيًا بصناديق ETF بتكاليف فعلية 0.4%، ورأس المال النهائي نحو 178,000 €.
بيرند يختار تأمينًا تقليديًا بتكاليف فعلية 1.7%، ورأس المال النهائي نحو 132,000 €.
الفرق بسبب التكاليف وحدها: 46,000 €.
أسئلة شائعة حول التكاليف الفعلية
أين أجد التكاليف الفعلية؟
يجب على كل مزوّد أن يبيّنها بوضوح في ورقة معلومات المنتج . غالبًا تجدون قيمتين: واحدة لمدة 12 عامًا وأخرى للمدة الكاملة.
هل التكاليف الفعلية وTER الشيء نفسه؟
لا. تقتصر نسبة TER (Total Expense Ratio) على تكاليف الصناديق. أما التكاليف الفعلية فتشمل جميع التكاليف: TER إضافة إلى الإبرام والإدارة وحساب المعاش.
هل 1% تكاليف فعلية كثير؟
إنه الحد الأقصى القانوني للمنتج القياسي. وكثيرًا ما تحقق حسابات ETF البحتة أقل من ذلك بوضوح. أما المنتجات المميّزة فغالبًا ما تتجاوزه.
كيف يمكنني تخفيض التكاليف الفعلية؟
اختاروا مزوّدًا بمنتج قياسي بصناديق ETF ولا تدفعوا عمولة استشارة.
هل 0.3% هو الحد الأدنى التقني؟
الوسطاء الرقميون الذين يعتمدون على صناديق ETF بنسبة TER أقل من 0.1% قد يقدّمون ابتداءً من 2027 تكاليف فعلية أقل من 0.3%.
هل ينطبق سقف الـ 1% على مرحلة الصرف أيضًا؟
نعم، تكاليف مرحلة المعاش مشمولة في التكاليف الفعلية، ولذلك يجب أن تبقى تحت السقف.
ما الذي يجب أن أنتبه إليه عند المقارنة؟
المنتجات القياسية محدّدة السقف قانونيًا، أما المنتجات المميّزة فقد تكون أغلى. والاطلاع على التفاصيل الدقيقة يستحق العناء.
آخر تحديث: يونيو 2026.
احسب واقرأ المزيد
حاسبة حساب التقاعد الاستثماري بلس : احسب الدعم والميزة الضريبية ورأس المال النهائي لحالتك.
كل المصطلحات في لمحة: المعجم من الألف إلى الياء.
المصادر الرسمية ومعلومات إضافية
- وزارة المالية الاتحادية، أسئلة شائعة حول إصلاح الادخار التقاعدي الخاص
- الحكومة الاتحادية، إصلاح الادخار التقاعدي الخاص
- البرلمان الاتحادي الألماني، قرار حساب التقاعد الاستثماري (الأسبوع 13/2026)
- وثيقة البرلمان الاتحادي 21/4088 (PDF)
- هيئة التأمين التقاعدي الألمانية، خبر الإصلاح
- Stiftung Warentest، حساب التقاعد الاستثماري
- مركز حماية المستهلك، حساب التقاعد الاستثماري الجديد: فرصة أم فخ بيع؟