
Регулярный инвестиционный план в Altersvorsorgedepot: автоматические ежемесячные вложения в ETF
Регулярный инвестиционный план (Sparplan) — естественная основа хорошего Altersvorsorgedepot (поддерживаемый государством индивидуальный пенсионный инвестиционный счёт в Германии): каждый месяц вы автоматически вносите фиксированную сумму, которая сразу инвестируется в ETF или фонды. Начать с малого, один раз настроить и годами получать выгоду.
Содержание
Что такое регулярный инвестиционный план?
Регулярный инвестиционный план — это постоянное поручение, по которому деньги поступают не на накопительный счёт, а сразу в ценные бумаги. Вы задаёте сумму, день исполнения и объект вложения (ETF, фонд), а провайдер автоматически совершает покупку в установленный срок.
Как работает регулярный инвестиционный план в Altersvorsorgedepot?
- Вы открываете сертифицированный счёт Altersvorsorgedepot.
- Вы выбираете один или несколько ETF / фондов.
- Вы устанавливаете размер ежемесячного взноса (обычно 25 €, 50 €, 100 €, 150 €).
- Списание выполняется ежемесячно.
- Государственные надбавки (Zulagen) зачисляются автоматически и тоже инвестируются.
Зачем мне вообще регулярный инвестиционный план?
Автоматически откладывать каждый месяц — самый простой способ извлечь выгоду из сложного процента.
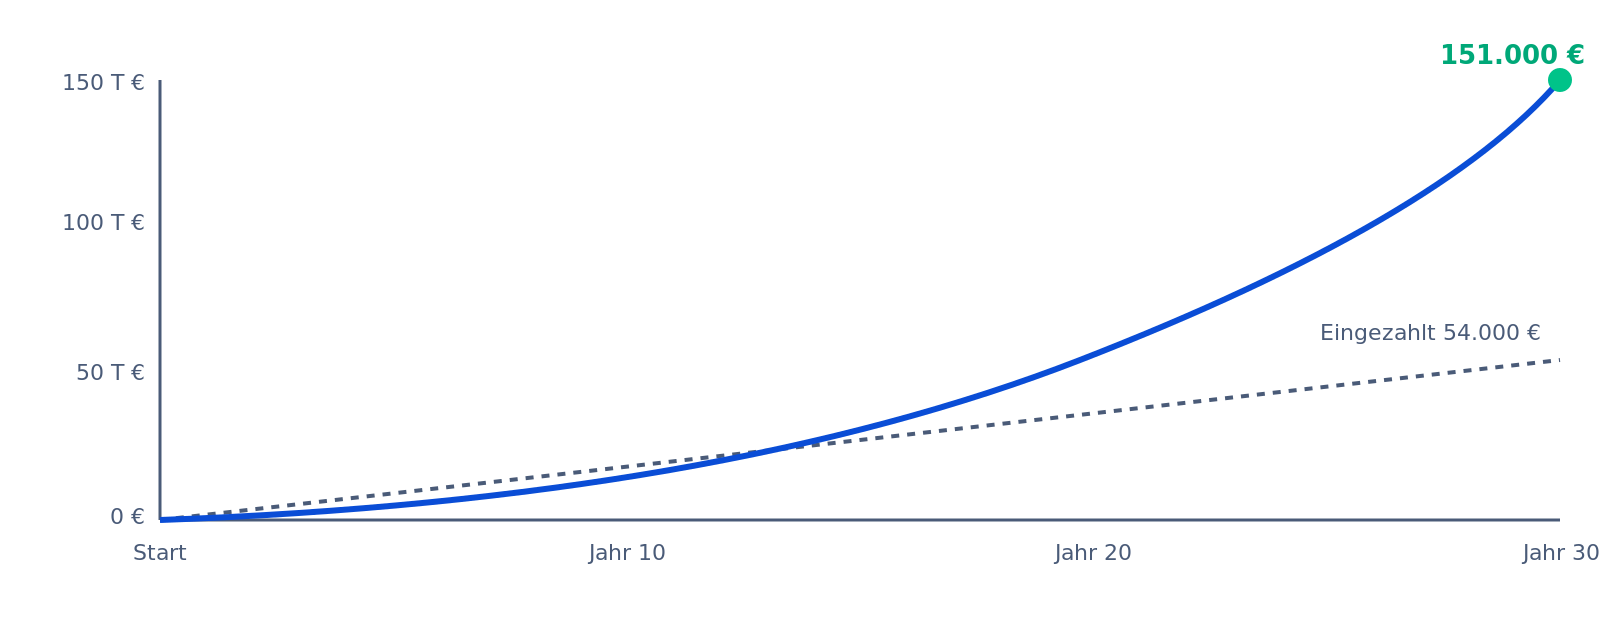
Рост регулярного инвестиционного плана за 30 лет (150 € в месяц)
Эффект усреднения стоимости: среднее значение лучше выбора момента
Поскольку вы всегда вносите одну и ту же сумму, при низких курсах вы автоматически покупаете больше долей, а при высоких — меньше. В долгосрочной перспективе складывается выгодная средняя цена, и вам не нужно угадывать идеальный момент для входа.
Сколько получится в итоге?
| Ежемесячный взнос | Срок | Доходность в год | Итоговый капитал |
|---|---|---|---|
| 100 € | 20 лет | 6 % | ~ 46 000 € |
| 150 € | 30 лет | 6 % | ~ 151 000 € |
| 200 € | 35 лет | 7 % | ~ 360 000 € |
| 300 € | 40 лет | 7 % | ~ 790 000 € |
Без учёта надбавок и налогов. С надбавками добавляется до 540 € в год плюс надбавки на детей.
Практические советы по регулярному инвестиционному плану
- Начинайте рано: каждый дополнительный месяц усиливает эффект сложного процента.
- Повышайте взнос вместе с зарплатой: при каждом повышении зарплаты — на 1 % больше в инвестиционный план.
- Минимум 150 € в месяц: так вы получите базовую надбавку (Grundzulage) в полном объёме.
- Не берите слишком много ETF: достаточно 1–2 ETF с широкой диверсификацией.
- Не останавливайте план: держитесь курса и во время обвалов — в этом и состоит преимущество.
Практические примеры регулярных инвестиционных планов
Начинающий Lukas, 25 лет, 50 € в месяц. Получает полную 50-процентную надбавку на первые 360 €. Каждые 2 года повышает взнос, пока не дойдёт до 150 € в месяц.
Petra, начавшая поздно, 50 лет, 300 € в месяц. Высокий взнос, быстрое сокращение пенсионного разрыва. При доходности 5 % за 17 лет — около 100 000 € итогового капитала.
Частые вопросы о регулярном инвестиционном плане
Можно ли приостановить инвестиционный план?
Да, в любой момент онлайн и бесплатно. Но следите за тем, чтобы вносить в год как минимум минимальную сумму, чтобы сохранить полную надбавку.
Можно ли иметь несколько планов на одном счёте?
Да, многие провайдеры допускают несколько параллельных планов, например на мировой ETF и на ETF развивающихся рынков.
Что будет, если на банковском счёте нет денег?
Списание не пройдёт, провайдер вас об этом уведомит. Если это повторяется, план может быть автоматически остановлен.
Регулярный план или единовременный взнос?
Стандартом является регулярный план. Возможны и разовые дополнительные взносы — они засчитываются в лимит 1 800 €.
Как часто стоит проверять размер взноса?
Раз в год, в идеале после повышения зарплаты.
Можно ли выбрать день исполнения?
Да, обычно это 1-е, 15-е число или конец месяца. На итоговый капитал это влияет лишь минимально.
Каким должен быть ежемесячный взнос?
Уже 25–50 € в месяц достаточно, чтобы в долгосрочной перспективе накопить шестизначную сумму.
Обновлено: июнь 2026 г.
Рассчитать и читать далее
Калькулятор Altersvorsorgedepot Plus — рассчитать господдержку, налоговую выгоду и итоговый капитал для вашей ситуации.
Все термины в одном месте: Словарь от А до Я.
Официальные источники и дополнительная информация
- Федеральное министерство финансов (BMF), FAQ zur Reform der privaten Altersvorsorge
- Федеральное правительство Германии, Reform private Altersvorsorge
- Бундестаг Германии, решение об Altersvorsorgedepot (13-я календарная неделя 2026 г.)
- Документ бундестага (Drucksache) 21/4088 (PDF)
- Deutsche Rentenversicherung (Государственное пенсионное страхование Германии), сообщение о реформе
- Stiftung Warentest, Altersvorsorgedepot
- Центр защиты прав потребителей (Verbraucherzentrale), Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?