
Пенсія Riester проти Altersvorsorgedepot: переходити чи залишатися?
Від 1 січня 2027 року пенсію Riester замінює Altersvorsorgedepot (німецький інвестиційний пенсійний рахунок із державною підтримкою). Нові договори відтоді укладати не можна, а чинні договори діють далі з гарантією збереження прав. Ми порівнюємо найважливіші відмінності та пояснюємо, коли перехід має сенс.
Зміст
Що таке пенсія Riester?
Пенсія Riester — це приватне пенсійне забезпечення в Німеччині, яке держава підтримує від 2002 року. Воно поєднувало річну базову надбавку (Grundzulage) у 175 €, надбавки на дитину, відрахування особливих витрат і, як проблемний елемент, обов’язкову 100 % гарантію внесків.
Пенсія Riester проти Altersvorsorgedepot у порівнянні
| Ознака | Пенсія Riester | Altersvorsorgedepot |
|---|---|---|
| Базова надбавка | 175 € (фіксовано) | до 540 € (пропорційно) |
| Надбавка на дитину | 185 € (народжені до 2008 року) / 300 € | 300 € / дитину |
| Гарантія внесків | 100 %, обов’язково | 0, 80 або 100 %, добровільно |
| Вкладення | часто страхування / гарантійний фонд | ETF, фонди, облігації |
| Ефективні витрати | типово 1,5–2,5 % | щонайбільше 1 % (стандартний продукт) |
| Виплата | довічна рента обов’язково | на вибір: довічна рента або план виплат до 85 років |
| Самозайняті | без прямого права на підтримку | мають право на підтримку |
| Бонус для тих, хто починає кар’єру | 200 € (одноразово) | 200 € (одноразово, подібно) |
Що станеться з моїм договором Riester від 2027 року?
Чинні договори діють далі без змін, нових договорів від 2027 року більше не укладають.
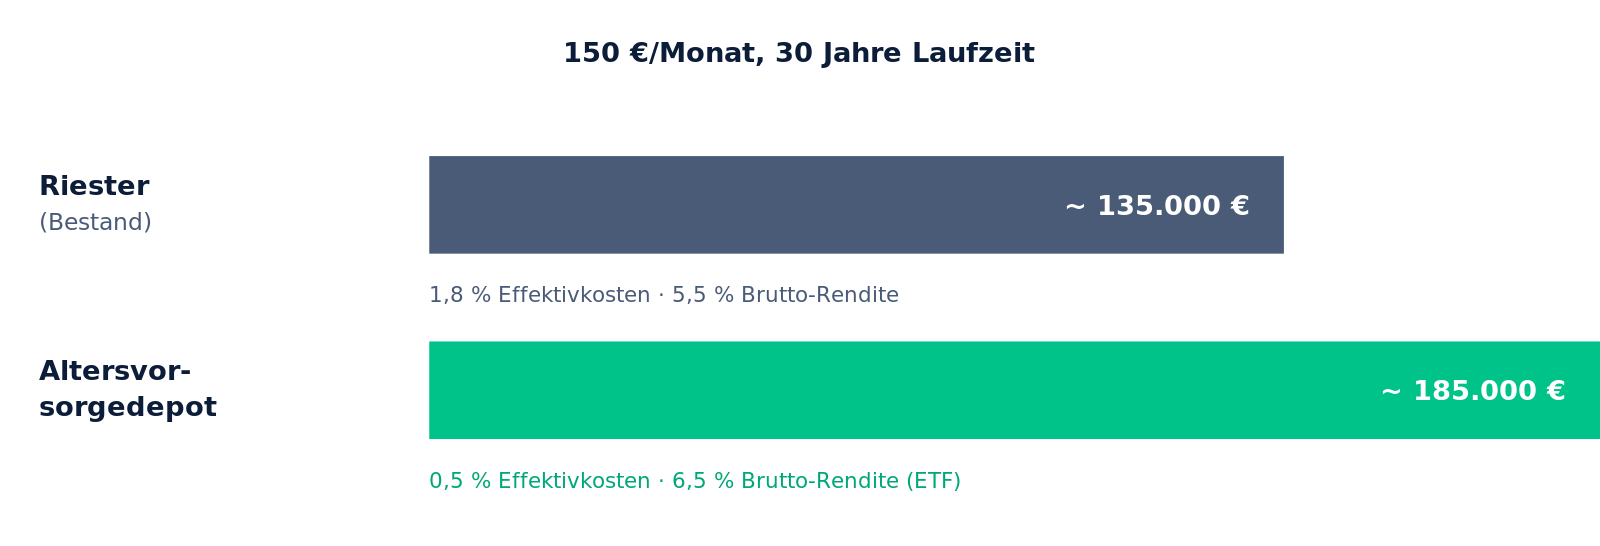
Підсумковий капітал через 30 років: Riester проти Altersvorsorgedepot
Гарантія збереження прав: що буде зі старими договорами?
Договори Riester, укладені до 1 січня 2027 року, можна поповнювати й далі, разом з усіма наявними формами державної підтримки. Проте Ви також можете:
- звільнити договір від внесків (жодних внесків, жодних надбавок),
- розірвати його (зі скасуванням державної підтримки, усі надбавки та податкові переваги треба повернути),
- перенести його на Altersvorsorgedepot (капітал із державною підтримкою зберігається).
Коли перехід виправданий?
Перехід особливо виправданий, якщо Ваш договір Riester має одну або кілька з цих ознак:
- Високі ефективні витрати (> 1,5 %).
- Низька дотеперішня дохідність або від’ємна реальна дохідність.
- Негнучкі правила виплат.
- Довгий залишковий строк (> 15 років) — тоді перехід точно окупається.
Радше не переходити, якщо:
- Ви вже зовсім близько до початку пенсії.
- Ви маєте особливо вигідні старі умови (висока гарантована ставка).
- Wohn-Riester було використано для нерухомості.
Як відбувається перехід
- Обрати нового постачальника Altersvorsorgedepot.
- Подати йому заяву про перенесення — про решту подбає новий постачальник.
- Старий постачальник переносить накопичення + надбавки (щонайбільше 150 € плати в перші 5 років).
- Нові умови державної підтримки діють від початку договору в нового постачальника.
Переходити чи залишатися? Три приклади з практики
Сабіне, 35 років, фондовий план Riester від 2008 року. Ефективні витрати 1,9 %, залишковий строк ~30 років. Перехід на Altersvorsorgedepot з ETF та ефективними витратами 0,5 %: за тієї самої суми внеску та валової дохідності 6 % вона виграє за 30 років приблизно 40 000 € додаткового капіталу. Перехід явно виправданий.
Ганс, 58 років, класичне страхування Riester від 2002 року. Висока гарантована ставка (2,75 %), уже вбудована участь у прибутку, залишковий строк 9 років. Перехід означав би високі витрати на розірвання та ринковий ризик на завершальному етапі. Рекомендація: залишити договір чинним.
Родина Краузе, Wohn-Riester для власного житла. Житловий рахунок підтримки (Wohnförderkonto) перенести на Altersvorsorgedepot неможливо. Рекомендація: вести Wohn-Riester без змін, а паралельно відкрити додатковий новий Altersvorsorgedepot.
Додатковий дохід від переходу, приклад розрахунку
| Сценарій | Ефективні витрати | Валова дохідність | Підсумковий капітал через 30 років |
|---|---|---|---|
| Старий Riester | 1,8 % | 5,5 % | ~ 135 000 € |
| Altersvorsorgedepot | 0,5 % | 6,5 % | ~ 185 000 € |
| Різниця | + 50 000 € |
Приклад розрахунку за суми внеску 150 €/місяць. Без плати за перехід, без податків.
Контрольний список для переходу
- Перевірте ефективні витрати свого старого договору в інформаційному аркуші про продукт.
- Перевірте гарантовану ставку (у старих договорах до 2012 року часто > 2 %).
- Візьміть з останнього повідомлення про надбавку накопичений досі капітал + отримані надбавки.
- Визначте залишковий строк до початку пенсії.
- Оберіть нового постачальника (банк, необрокер, страховик) і подайте заяву про перенесення.
- Перенесення триває 8–12 тижнів, старий постачальник може нарахувати щонайбільше 150 € плати.
- У нового постачальника налаштуйте план регулярних внесків в ETF і подайте постійну заяву на надбавку.
Поширені запитання: Riester проти Altersvorsorgedepot
Чи можу я перенести Wohn-Riester на Altersvorsorgedepot?
Ні. Особливості Wohn-Riester (житловий рахунок підтримки) до нової моделі не переносять. Наявний Wohn-Riester діє далі в межах гарантії збереження прав.
Що означає «розірвання, що скасовує державну підтримку»?
Це розірвання, за якого державна підтримка втрачається. Усі отримані надбавки та податкові переваги треба повернути податковій службі.
Чи виправданий перехід також для старших людей незадовго до пенсії?
Рідко: короткий залишковий строк не компенсує клопоту з переходом і можливих більших коливань.
Скільки триває перехід?
Зазвичай 8–12 тижнів. Більшу частину бере на себе новий постачальник, згода старого постачальника Вам не потрібна.
Чи зберігається стара державна підтримка?
Так. Усі отримані досі надбавки та податкові переваги переносять разом із накопиченнями.
А якщо старий постачальник чинитиме опір?
За законом він не має права перешкоджати переходу. У разі проблем скарги приймає BaFin.
Чи можу я вести Riester далі й паралельно відкрити Altersvorsorgedepot?
Так. Обидва договори можуть існувати поруч. Проте надбавки можна отримати лише один раз на особу.
Що буде з Wohn-Riester за наявності залишку кредиту?
Wohn-Riester ведуть далі до фази виплат. Відкладене оподаткування житлового рахунку підтримки зберігається.
Чи нараховують далі відсотки на чинні договори Riester?
Так, відповідно до узгодженої в договорі гарантованої ставки плюс можлива участь у прибутку.
Чи виправданий перехід на AVD?
Перехід на AVD добровільний, коштує щонайбільше 150 € і може бути виправданим за сучасних договорів.
Станом на: червень 2026 року.
Порахувати та почитати далі
Altersvorsorgedepot-Rechner Plus — порахуйте державну підтримку, податкову перевагу та підсумковий капітал для свого випадку.
Усі поняття в огляді: Словник від А до Я.
Офіційні джерела та додаткова інформація
- Bundesministerium der Finanzen, FAQ zur Reform der privaten Altersvorsorge
- Bundesregierung, Reform private Altersvorsorge
- Deutscher Bundestag, Beschluss Altersvorsorgedepot (KW 13/2026)
- Bundestag-Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung, Reform-Meldung
- Stiftung Warentest, Altersvorsorgedepot
- Verbraucherzentrale, Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?