
Das Altersvorsorgedepot aus Sicht einer Sparkasse
November 11, 2026
AVDAV Team
Kommentare deaktiviert für Das Altersvorsorgedepot aus Sicht einer Sparkasse
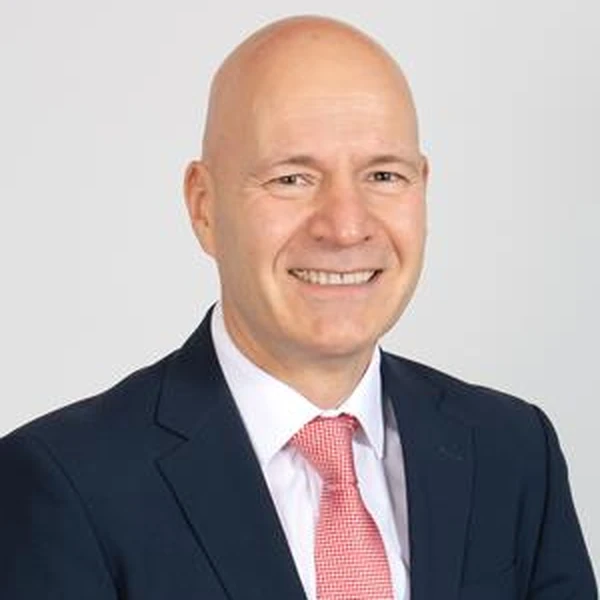
Interview mit Christian Braun von der Sparkasse Altötting-Mühldorf
Neobroker werben mit Null-Euro-Depots, doch nicht jeder will seine Altersvorsorge allein am Bildschirm regeln. Wie das Altersvorsorgedepot bei einer regionalen Sparkasse aussieht, erklärt Christian Braun, stellvertretendes Vorstandsmitglied der Sparkasse Altötting-Mühldorf. Er spricht über das Angebot der DekaBank, über persönliche Beratung als Gegengewicht zu den reinen Digitalanbietern und darüber, warum Riester-Kunden keine Eile haben.Öffnet den Artikel mit fertigem Prompt in:
ChatGPT Claude Perplexity Google AI Mode GrokEs werden keine Daten an Dritte übertragen, bevor Sie klicken.
Wie bewertet die Sparkasse Altötting-Mühldorf das neue Altersvorsorgedepot insgesamt? Sehen Sie darin die Chance, mehr Menschen in Ihrer Region für den Kapitalmarkt zu gewinnen?
Wir bewerten das neue Altersvorsorgedepot als eine sehr gute Weiterentwicklung der privaten Altersvorsorge. Besonders positiv ist, dass der Kreis der Förderberechtigten deutlich erweitert wird – künftig sind auch Selbstständige förderberechtigt – und damit künftig mehr Menschen in unserer Region von der staatlichen Förderung profitieren können. Gleichzeitig fallen Regelungen weg, die bislang Rendite und Attraktivität klassischer Riester-Verträge eingeschränkt haben – etwa die Garantie der eingezahlten Summe oder die Pflicht zur lebenslangen Verrentung. Dadurch wird die Altersvorsorge insgesamt chancenorientierter und flexibler. Ja, wir sehen darin ganz klar eine Chance, mehr Menschen in unserer Region für den Kapitalmarkt zu gewinnen. Gerade bei jüngeren Kundinnen und Kunden nehmen wir bereits heute einen deutlichen Trend hin zu einer kapitalmarktorientierten Altersvorsorge wahr – auch in unserem Geschäftsgebiet. Das neue Altersvorsorgedepot passt hier genau in die Zeit und gibt uns als Sparkasse ein noch besseres Instrument an die Hand, um unsere Kundinnen und Kunden frühzeitig und passgenau beim Vermögensaufbau für das Alter zu begleiten.Über die DekaBank ist die Sparkassen-Finanzgruppe bereits als Anbieter positioniert. Welche konkreten Produkte planen Sie für Ihre Kundinnen und Kunden vor Ort anzubieten?
Wir starten mit dem attraktiven und kostengünstigen Angebot der DekaBank. Gleichzeitig beobachten wir aktiv die Produktentwicklung im Sparkassenverbund und werden unser Portfolio kontinuierlich um passende Lösungen erweitern, damit wir unseren Kundinnen und Kunden stets die beste Auswahl bieten können.Der gesetzliche Kostendeckel für Standarddepots liegt bei 1,0 Prozent. Wie lässt sich dieser Rahmen mit dem klassischen Beratungsmodell einer Sparkasse vereinbaren, bei dem persönliche Beratung in der Filiale ja auch Kosten verursacht?
Wir wollen unsere Kunden langfristig begleiten und für deren Bedürfnisse attraktive Produkte anbieten. Wenn das Produkt der Deka für den Kunden passend ist, werden wir es unseren Kunden auch zu diesen attraktiven Konditionen in der persönlichen Beratung anbieten. Das Produkt wird aber auch über digitale Kanäle durch die Kunden selbst abschließbar sein. Wir sehen das als Ankerprodukt im Rahmen unserer ganzheitlichen Betreuungsstrategien.Viele Ihrer Kundinnen und Kunden sind mit klassischen Spar- und Vorsorgeprodukten vertraut, aber weniger mit Kapitalmarktrisiken. Wie gehen Sie in der Beratung damit um, dass das Altersvorsorgedepot bis Risikoklasse 5 reicht?
Wir verfügen über langjährige Erfahrung in der Wertpapierberatung und beachten die gesetzlichen Vorgaben zur Risikoaufklärung konsequent. Gerade bei Kundinnen und Kunden mit wenig Kapitalmarkterfahrung nehmen wir uns besonders viel Zeit, um Chancen und Risiken verständlich zu erklären und gemeinsam die passende Risikoklasse zu finden. Unser Anspruch ist es, jede Anlageentscheidung auf die individuelle Situation und Risikobereitschaft abzustimmen.„Wir sehen das als Ankerprodukt im Rahmen unserer ganzheitlichen Betreuungsstrategien."
Neben privaten Anbietern soll auch ein öffentlicher Träger Altersvorsorgedepots anbieten. Befürchten Sie dadurch zusätzlichen Wettbewerbsdruck für Sparkassen oder sehen Sie darin eher eine Ergänzung für Kunden ohne Hausbankbindung?
Zusätzliche Anbieter sehen wir grundsätzlich positiv, da sie das Thema Altersvorsorge insgesamt stärker in den Fokus rücken. Der öffentliche Träger ist gesetzlich möglich, aber noch nicht benannt – ob und wann dieses Angebot an den Start geht, ist offen. Für unsere Kundinnen und Kunden mit Hausbankbindung sind wir jedoch überzeugt, dass die persönliche Beratung vor Ort in Kombination mit einem starken Verbundpartner wie der DekaBank einen klaren Mehrwert bietet, den ein rein digitaler oder öffentlicher Anbieter nicht ersetzen kann.Gerade in ländlichen Regionen sind viele Kundinnen und Kunden älter oder weniger digital affin. Wie stellen Sie sicher, dass auch diese Zielgruppen einen einfachen Zugang zum Altersvorsorgedepot finden?
Wir stellen fest, dass digitale Affinität heute alle Altersgruppen betrifft – auch in unserer ländlich geprägten Region. Gleichzeitig ist es uns wichtig, alle Kundinnen und Kunden dort abzuholen, wo sie stehen: Wer den digitalen Weg bevorzugt, nutzt unsere mehrfach ausgezeichnete Sparkassen-App. Wer persönliche Beratung wünscht, findet sie in unseren Filialen vor Ort. Diese Kombination aus Nähe und Digitalisierung ist für uns selbstverständlich.Bestehende Riester-Verträge genießen Bestandsschutz, können aber gewechselt werden. Wie gehen Sie aktiv auf Ihre Riester-Kundinnen und -Kunden zu, um sie zu einer informierten Entscheidung zu begleiten?
Wir haben zunächst unsere Riesterkunden über die anstehende Neuerung informiert und eine Beratung angeboten. Die dafür notwendigen Beratungstools stellen wir unseren Beraterinnen und Berater rechtzeitig zum Start des Altersvorsorgedepots zur Verfügung, um die Kunden objektiv über einen möglichen Wechsel in die neuen Produkte zu beraten. Für Riester-Bestandskunden besteht keine Eile. Die Kundinnen und Kunden können sich daher in Ruhe und ohne Zeitdruck für die beste Lösung entscheiden – wir begleiten sie dabei aktiv und individuell.Digitale, beratungsfreie ETF-Angebote werben zunehmend um genau die Zielgruppe, die traditionell zur Sparkasse kommt. Wie will sich Ihr Haus im Wettbewerb um das Altersvorsorgedepot gegenüber solchen Anbietern behaupten?
Wir werden unsere Beratungskompetenz mit attraktiven Produkten verknüpfen. Das bereits zitierte Angebot der DekaBank gehört nach aktuellem Stand zu den kostengünstigsten am Markt. Für Kunden, die beratungsfrei in ETFs investieren möchten – auch außerhalb des Altersvorsorgedepots – haben wir mit S-Neo ein einfaches und sehr preisgünstiges Angebot geschaffen.Der Starttermin ist 2027. Wie weit ist die Sparkasse Altötting-Mühldorf in der Vorbereitung, insbesondere bei Schulung der Beraterinnen und Berater sowie bei der technischen Anbindung an die Sparkassen-Produktwelt?
Wir befinden uns aktuell in der finalen Produktauswahl. Die technische Anbindung an die Produktwelt der Sparkassen-Finanzgruppe erfolgt über die etablierten Verbundschnittstellen und ist bereits in Vorbereitung. Im November schulen wir unsere Beraterinnen und Berater umfassend, sodass das Altersvorsorgedepot pünktlich ab dem ersten Arbeitstag 2027 abschließbar ist – digital wie in der persönlichen Beratung.Was wünschen Sie sich von der Politik für die anstehende Umsetzungsphase, damit das Altersvorsorgedepot auch für regionale Institute wie die Sparkasse Altötting-Mühldorf praxistauglich funktioniert?
Die Grundlagen zum Altersvorsorgedepot wurden mit dem Altersvorsorgereformgesetz geschaffen. Mit der staatlichen Förderung und den geänderten Rahmenbedingungen ist es ein sehr attraktiver Baustein zur Altersvorsorge für unsere Kundinnen und Kunden. Wir merken ein deutlich größeres Bewusstsein für die private Altersvorsorge in der Bevölkerung. Mit unseren sehr starken Verbundpartnern in der S-Finanzgruppe ist es für uns als regionale Sparkasse kein Problem, das praxistauglich und kundenorientiert umzusetzen. Das gehört seit jeher zu unserem Geschäftsmodell. Schön wäre, wenn die Politik bald das Gesetzgebungsverfahren für die Frühstartrente abschließt. Dann könnten wir unsere Kunden auch zu dieser Förderung beraten.Rechner
Was bringt Ihnen das Altersvorsorgedepot?
Förderung, Steuervorteil und möglicher Depotwert in unter einer Minute und mit Ihren eigenen Zahlen.
Über den Experten
Christian Braun
Stellv. Vorstandsmitglied, Sparkasse Altötting-Mühldorf
Christian Braun ist stellvertretendes Mitglied des Vorstands und Bereichsleiter Privatkundengeschäft der Sparkasse Altötting-Mühldorf. Er verantwortet das Privatkundengeschäft des regionalen Instituts und begleitet die Einführung des Altersvorsorgedepots über die Produktwelt der Sparkassen-Finanzgruppe und der DekaBank.