
Altersvorsorgedepot: что это такое и как работает
Altersvorsorgedepot (поддерживаемый государством индивидуальный пенсионный инвестиционный счёт в Германии) — это инвестиционный счёт для ценных бумаг с господдержкой, предназначенный для частного пенсионного обеспечения в Германии. Он появится 1 января 2027 года и заменит пенсию Riester (Riester-Rente). Вкладчики инвестируют в ETF, акции, фонды или облигации и получают за это государственные надбавки (Zulage) или вычет особых расходов (Sonderausgabenabzug).
Содержание
- Что такое Altersvorsorgedepot?
- Кто может открыть Altersvorsorgedepot?
- Когда стартует Altersvorsorgedepot?
- Как работает Altersvorsorgedepot?
- Какова господдержка?
- Почему он заменяет пенсию Riester?
- Примеры расчётов: какую выгоду получают разные вкладчики
- Какие есть провайдеры?
- Преимущества и недостатки вкратце
- Налоговая стратегия
- Частые ошибки
- Частые вопросы
Что такое Altersvorsorgedepot?
Altersvorsorgedepot — это сертифицированный пенсионный договор, который работает как обычный счёт ценных бумаг, с той разницей, что государство субсидирует накопления и предоставляет налоговые льготы. Вкладчики могут гибко вносить деньги (в том числе через регулярный инвестиционный план) и вкладывать капитал по всему миру в акции, биржевые индексные фонды (ETF), классические инвестиционные фонды или облигации.
Главное новшество по сравнению с Riester: 100-процентная гарантия взносов отменяется. Вкладчики могут сознательно делать ставку на доходные ETF на акции и больше не обязаны держать бо́льшую часть денег в низкодоходных гарантийных инструментах. Тем, кому важна надёжность, можно по желанию выбрать гарантийный продукт или стандартный продукт (Standardprodukt) с потолком издержек.
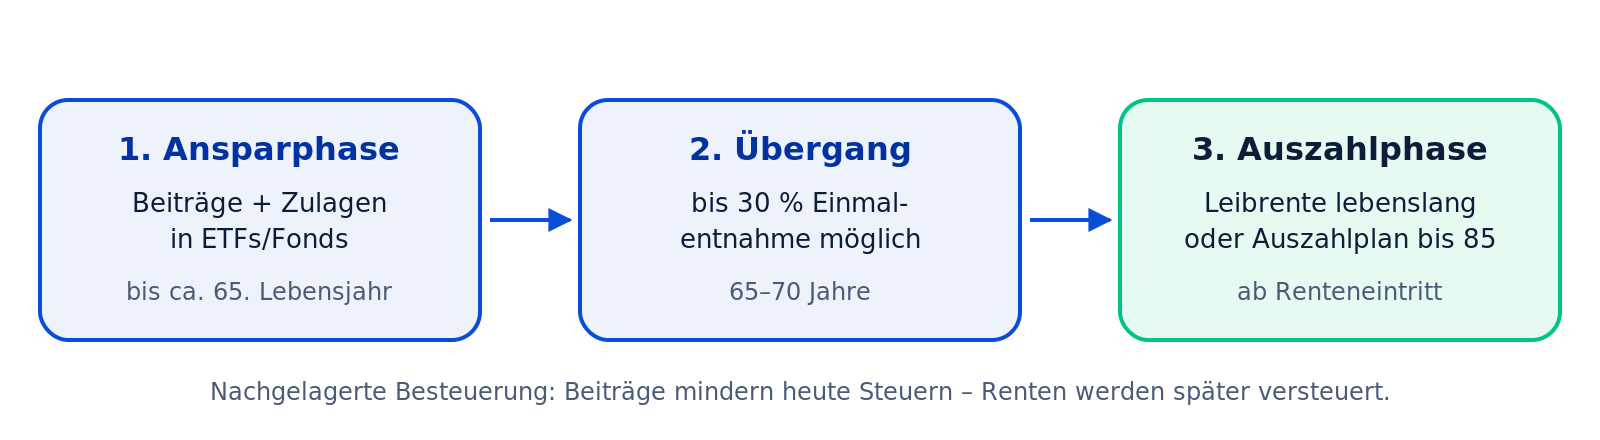
Три фазы Altersvorsorgedepot
Кто может открыть Altersvorsorgedepot?
Круг лиц, имеющих право на господдержку, значительно расширен. Право имеют:
- Служащие и рабочие, обязательно застрахованные в системе государственного пенсионного страхования.
- Государственные служащие, судьи и кадровые военные (при согласии на обмен данными между работодателем и Центральным ведомством по пенсионным надбавкам (Zentrale Zulagenstelle für Altersvermögen, ZfA)).
- Самозанятые и фрилансеры — впервые и без обязательного страхования в системе государственной пенсии.
- Обязательные участники профессиональных пенсионных фондов (berufsständische Versorgungswerke) (например, врачи, адвокаты, налоговые консультанты).
- Дети и подростки — через Frühstart-Rente (государственные взносы на пенсионные накопления детей).
Что конкретно даёт Altersvorsorgedepot?
По сути AVD — это счёт ценных бумаг с господдержкой. Больше шансов на доходность, чем у Riester, и меньше принудительных гарантий.
Когда стартует Altersvorsorgedepot?
Законодательный старт — 1 января 2027 года. Закон о реформе частного пенсионного обеспечения (Altersvorsorgereformgesetz) был принят бундестагом 27 марта 2026 года, бундесрат одобрил его 8 мая 2026 года. С этой даты провайдеры (банки, необрокеры, фондовые компании, страховщики) вправе продавать сертифицированные продукты. Frühstart-Rente также стартует 1 января 2027 года. Раньше заключить договор нельзя, переходного правила на 2026 год нет.
Как работает Altersvorsorgedepot?
Договор проходит три фазы:
| Фаза | Что происходит? | Господдержка |
|---|---|---|
| Фаза накопления | Внесение взносов, инвестиции в ETF / фонды. | Надбавки + налоговые льготы |
| Переход (65–70 лет) | Выбор формы выплат. | Частичная выплата до 30 % с налоговыми льготами |
| Фаза выплат | Пожизненная рента или план выплат до 85 лет. | Отложенное налогообложение (nachgelagerte Besteuerung) по личной налоговой ставке |
В фазе накопления капитал на счёте защищён от доступа государства и не подлежит взысканию (аналогично Riester). Досрочная выплата возможна, но тогда все полученные надбавки и налоговые льготы придётся вернуть.
Какова господдержка?
В отличие от Riester, надбавка пропорциональна взносам:
| Собственный взнос в год | Ставка надбавки | Максимальная надбавка |
|---|---|---|
| до 360 € | 50 % с каждого евро | 180 € |
| 360,01 € – 1 800 € | 25 % с каждого евро | + 360 € |
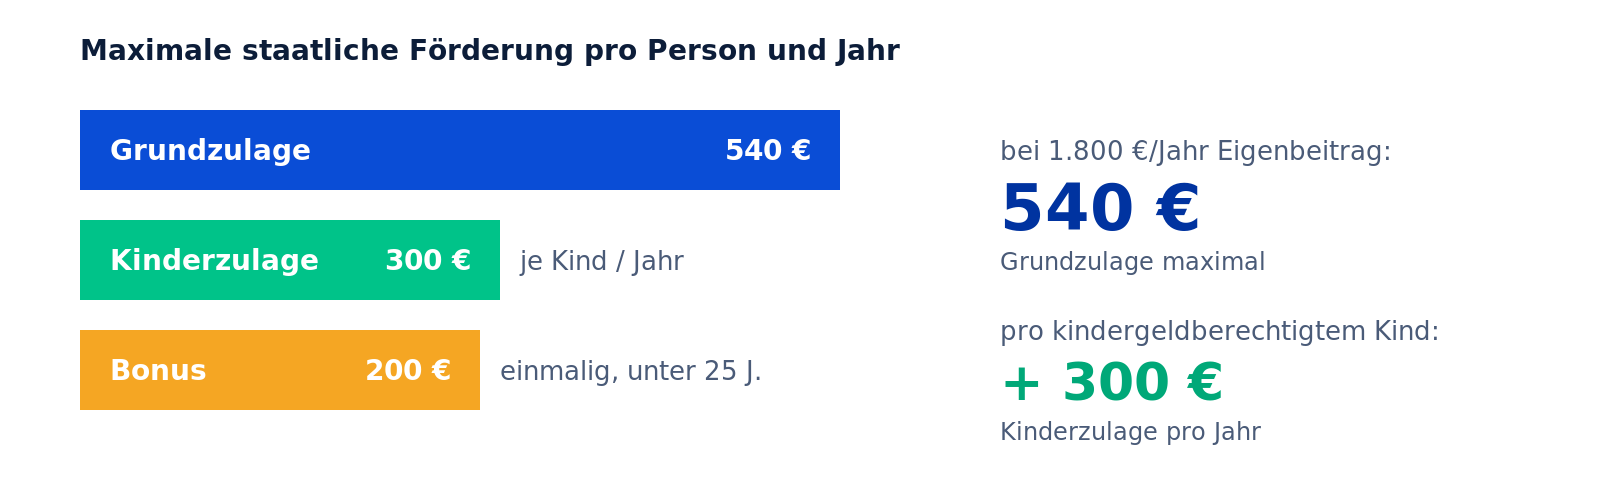
| Максимум | – | 540 € базовой надбавки |
| + на каждого ребёнка (с правом на детское пособие – Kindergeld) | 100 % до 300 € собственного взноса | 300 € надбавки на ребёнка (Kinderzulage) |
| + бонус для начинающих работников (Berufseinsteigerbonus) (единоразово, до 25 лет) | – | 200 € |
Тот, у кого более высокая налоговая ставка, может дополнительно вычесть как особые расходы 1 800 € плюс сумму положенной надбавки, то есть без детей 2 340 €. Налоговая инспекция (Finanzamt) автоматически проверяет с помощью проверки выгодности (Günstigerprüfung), что выгоднее — надбавка или налоговый вычет. В целом за всю трудовую жизнь можно вносить до 6 840 € в год.
Максимальная господдержка в Altersvorsorgedepot
Почему Altersvorsorgedepot заменяет пенсию Riester?
Пенсию Riester много лет считали слишком дорогой, слишком сложной и малодоходной. Главным предметом критики была 100-процентная гарантия взносов, вынуждавшая провайдеров вкладывать деньги вкладчиков преимущественно в низкодоходные облигации. С Altersvorsorgedepot законодатель делает ставку на более высокие шансы на доходность, меньше бюрократии и более широкий круг лиц с правом на господдержку.
- Более высокие шансы на доходность благодаря вложениям в акции и ETF.
- Простая единая формула надбавки вместо сложного расчёта 4 %.
- Потолок издержек 1 % для стандартного продукта.
- Самозанятые впервые включены в систему.
- Гибкие выплаты вместо обязательной пожизненной ренты.
Примеры расчётов: какую выгоду получают разные вкладчики
Сколько конкретно даёт Altersvorsorgedepot, сильно зависит от дохода, возраста и семейного положения. Три реалистичных профиля показывают эффект.
Анна, 28 лет, учительница начальной школы, не замужем, 42 000 € брутто в год. Она вносит 150 € в месяц (1 800 € в год) в стандартный продукт на основе ETF. Она получает полную базовую надбавку 540 € в год. Благодаря вычету особых расходов она дополнительно экономит около 120 € подоходного налога в год. При сроке 30 лет, доходности 6 % и эффективных издержках (Effektivkosten) 0,5 % к пенсии у неё будет около 178 000 €, из них 16 200 € — чистые государственные надбавки.
Семья Мюллер (Сандра, 34 года, Тим, 36 лет, двое детей, общий доход брутто 95 000 €). У обоих родителей есть счёт. Сандра вносит 1 800 € в год, Тим — 1 500 €. Они получают 540 € + 465 € = 1 005 € базовой надбавки. К этому добавляются 2 × 300 € = 600 € надбавки на детей. Итого 1 605 € господдержки в год при собственных накоплениях 3 300 € (доля господдержки 49 %). За 25 лет капитал господдержки составит 40 125 €, и он дополнительно приносит доход.
Том, 41 год, самозанятый веб-дизайнер, прибыль 78 000 €. Раньше Том не имел права на Riester. С 2027 года он получает это право через Altersvorsorgedepot. Он вносит максимальный собственный взнос с господдержкой 1 800 € и за счёт вычета особых расходов при предельной налоговой ставке около 38 % получает примерно 684 € налоговой экономии вместо 540 € базовой надбавки, которые налоговая инспекция автоматически учитывает при проверке выгодности.
Какие есть провайдеры?
С января 2027 года Altersvorsorgedepot могут продавать все банки, директ-банки, сберегательные кассы (Sparkassen), кооперативные банки, необрокеры, фондовые компании и страховщики, сертифицированные Федеральным центральным налоговым ведомством (Bundeszentralamt für Steuern). Следующие провайдеры уже публично объявили о своих продуктах (по состоянию на май 2026 года):
| Провайдер | Название продукта / примечания |
|---|---|
| Union Investment | UniVorsorge, только через кооперативные банки |
| Fidelity International | Премиум-вариант (активные ETF) и недорогой стандартный продукт |
| DKB | Стандартный продукт на основе ETF для клиентов директ-банка |
| comdirect | Стандартный и премиум-продукт на основе регулярного плана инвестиций в ETF |
| Scalable Capital | Счёт на основе робо-эдвайзера |
| Zurich | Вариант в форме фондового полиса с опциями гарантии |
Преимущества и недостатки вкратце
Преимущества
- Более высокие шансы на доходность благодаря вложениям в акции и ETF без обязательной гарантии.
- Простая пропорциональная господдержка (50 % / 25 %).
- Потолок издержек 1 % в год для стандартного продукта.
- Впервые включены самозанятые и участники профессиональных пенсионных фондов.
- Гибкие выплаты, выбор между пожизненной рентой и планом выплат до 85 лет.
- В фазе накопления защищён от взыскания и не учитывается при получении пособия Hartz IV.
- Остаток капитала по плану выплат передаётся по наследству.
- Упрощённая смена провайдера с установленным законом пределом платы.
Недостатки и риски
- Колебания курса без гарантии могут оказаться болезненными незадолго до начала пенсии.
- Досрочная выплата означает использование с потерей господдержки (förderschädliche Verwendung) — все надбавки придётся вернуть.
- Капитал заморожен как минимум до 65 лет.
- Выплаты в полном объёме облагаются подоходным налогом.
- Сложная проверка выгодности может потребовать консультации.
Налоговая стратегия: когда счёт особенно выгоден?
Финансовый эффект возникает из разницы между налоговой ставкой в период трудовой деятельности и на пенсии. Эмпирические правила:
- Предельная налоговая ставка сегодня > 30 %: вычет особых расходов обычно выгоднее базовой надбавки, проверка выгодности выбирает вариант автоматически.
- Предельная налоговая ставка сегодня < 30 %: базовая надбавка выгоднее налогового вычета.
- Семьи с детьми: даже при низком доходе счёт получает значительную господдержку благодаря надбавке на ребёнка (см. пример семьи Мюллер).
- Самозанятые: впервые имеют право на господдержку; предел 1 800 € ниже, чем у пенсии Rürup (Rürup-Rente), зато капитал передаётся по наследству и им можно распоряжаться гибче.
Полную налоговую симуляцию для вашей ситуации вы найдёте в нашем калькуляторе AVD.
Частые ошибки при работе с Altersvorsorgedepot
- Игнорировать слишком высокие расходы. Эффективные издержки, сниженные на один процентный пункт, за 30 лет дают на 20–30 % больше итогового капитала.
- Выбирать гарантийный продукт из страха. При сроке 30 лет и более 100-процентная гарантия исторически стоит несколько десятков тысяч евро упущенной доходности.
- Неправильные минимальные взносы. Тот, кто вносит меньше 120 € в год, не получает полную надбавку, в том числе надбавку на ребёнка.
- Забыть подать заявление на надбавку. Бессрочное заявление на надбавку (Dauerzulageantrag) нужно один раз подписать, иначе ZfA ничего не выплатит.
- Досрочно расторгнуть договор. Расторжение до 65 лет всегда означает использование с потерей господдержки (förderschädliche Verwendung).
Частые вопросы об Altersvorsorgedepot
Когда официально стартует Altersvorsorgedepot?
Законодательный старт — 1 января 2027 года. Бундестаг принял закон о реформе частного пенсионного обеспечения 27 марта 2026 года, бундесрат одобрил его 8 мая 2026 года. С этой даты все сертифицированные провайдеры (банки, директ-банки, необрокеры, страховщики и фондовые компании) вправе продавать договоры. Государственная платформа для сравнения не предусмотрена. Это положение было только в непринятом законопроекте 2024 года. Государство через орган сертификации лишь предоставляет данные.
Какую максимальную надбавку я могу получить в год?
Максимально можно получить 540 € базовой надбавки, 300 € надбавки на каждого ребёнка с правом на детское пособие и единоразово 200 € бонуса для начинающих работников, если договор заключён до 25-летия. Семья с двумя детьми, в которой у обоих родителей есть собственный счёт и каждый вносит по 1 800 €, получает таким образом до 1 680 € надбавок в год. При одном счёте — 1 140 €. Тем, у кого более высокая налоговая ставка, часто дополнительно выгоден вычет особых расходов: налоговая инспекция с помощью проверки выгодности автоматически определяет, какой вариант даёт больше.
Могу ли я перевести свой старый договор Riester в Altersvorsorgedepot?
Да, переход упрощён законом, и согласие прежнего провайдера вам не нужно. Все полученные ранее надбавки и налоговые льготы полностью сохраняются и переносятся вместе с накоплениями. Однако для старых договоров Riester с высокой гарантированной ставкой (заключённых до 2012 года) или незадолго до начала пенсии переход может оказаться невыгодным — в случае сомнений лучше заранее заказать расчёт.
Имеют ли самозанятые и фрилансеры право на господдержку?
Да, и это одно из важнейших новшеств по сравнению с Riester. Впервые господдержкой могут воспользоваться также самозанятые, фрилансеры и обязательные участники профессиональных пенсионных фондов (например, врачи, адвокаты, налоговые консультанты), даже без обязательного страхования в системе государственной пенсии. Самозанятым с высокой предельной налоговой ставкой вычет особых расходов часто выгоднее базовой надбавки. Однако предел в 1 800 € взносов с господдержкой в год остаётся ниже, чем у пенсии Rürup (около 29 000 € в год).
Обязательно ли выбирать гарантию взносов?
Нет. В отличие от Riester, 100-процентная гарантия взносов с 2027 года полностью необязательна. Вы можете выбрать гарантию 0 %, 80 % или 100 % либо вкладывать в чистый стандартный продукт на основе ETF совсем без гарантии. При длительных сроках от 20 лет полная гарантия исторически стоит несколько десятков тысяч евро упущенной доходности, поскольку деньги в этом случае лежат преимущественно в низкодоходных облигациях. Осторожным вкладчикам незадолго до пенсии может быть разумно перейти на гарантию 80 %.
Как облагается налогом Altersvorsorgedepot?
Действует принцип отложенного налогообложения. В фазе накопления взносы до 1 800 € в год как особые расходы уменьшают налогооблагаемый доход, а курсовая прибыль на счёте не облагается налогом — обычный в других случаях предварительный паушальный налог (Vorabpauschale) не взимается. В фазе выплат пенсии облагаются по вашей личной ставке подоходного налога. Налоговый эффект возникает из разницы: если сегодня ваша предельная ставка 42 %, а на пенсии 22 %, то на каждые 1 800 € взноса вы выигрываете около 360 € чистыми.
Что будет с деньгами, если я умру до 67 лет?
Это зависит от фазы. В фазе накопления все накопления, включая надбавки, выплачиваются законным наследникам. В фазе выплат по-разному: при плане выплат до 85 лет остаток капитала всегда передаётся по наследству. При пожизненной ренте — только если вы согласовали гарантийный период выплат 10 или 20 лет, иначе выплаты прекращаются с вашей смертью. Поэтому для семей план выплат часто оказывается более выгодным для близких выбором.
Могу ли я получить доступ к деньгам до пенсии?
Выплата до 65 лет возможна только как «изъятие с потерей господдержки». Это значит: все государственные надбавки и налоговые льготы, полученные за эти годы, нужно вернуть в налоговую инспекцию. При длительных договорах это может быть несколько тысяч евро, в крайних случаях — почти весь доход. Если деньги нужны срочно, лучше приостановить регулярный инвестиционный план и оставить счёт без движения, а не закрывать его.
Защищён ли Altersvorsorgedepot от взыскания?
Да, в фазе накопления капитал защищён по § 851d ZPO — аналогично пенсии Riester. В случае личного банкротства, получения пособия Bürgergeld (ранее Hartz IV) или взыскания кредитор не может обратить взыскание на пенсионные накопления. В фазе выплат действуют обычные пределы, защищённые от взыскания, как и для любой другой пенсии. Важно: защита распространяется только на взносы с господдержкой в пределах ежегодного лимита, добровольные дополнительные взносы не защищены.
Что будет при переезде за границу?
В пределах ЕС или ЕЭЗ господдержка полностью сохраняется: вы можете как обычно продолжать пополнять счёт и позже получать выплаты. При переезде в третью страну (например, США, Швейцарию, Великобританию после Brexit) могут потребовать вернуть надбавки, если не действуют соответствующие соглашения о социальном обеспечении. В этом случае вам придётся вернуть надбавки и, возможно, налоговые льготы. Перед запланированным переездом за границу стоит проконсультироваться с налоговым консультантом или ZfA.
Сколько Altersvorsorgedepot можно иметь одновременно?
Ограничений нет: теоретически вы можете вести счета параллельно у любого числа провайдеров. Однако предел собственного взноса с господдержкой 1 800 € в год действует на человека, а не на договор. На практике обычно достаточно одного хорошего стандартного продукта на основе ETF; несколько параллельных договоров лишь создают лишнюю административную нагрузку и потенциально более высокие эффективные издержки. Два договора могут иметь смысл, если супруги открывают каждый свой счёт, чтобы получить обе базовые надбавки.
Для какого уровня дохода это выгодно?
Одинокий человек с низким доходом получает уже 540 € в год, семьи с двумя детьми и одним счётом — до 1 140 €, с двумя счетами — до 1 680 €. Поэтому AVD стоит попробовать практически при любом уровне дохода.
По состоянию на июнь 2026 года. Источники, в частности: BMF, федеральное правительство, бундестаг (Drs. 21/4088), бундесрат, Deutsche Rentenversicherung, Stiftung Warentest, центр защиты прав потребителей (Verbraucherzentrale).
Рассчитать и прочитать больше
Калькулятор Altersvorsorgedepot Plus — рассчитайте господдержку, налоговую выгоду и итоговый капитал для вашей ситуации.
По теме: Кому подходит Altersvorsorgedepot?
Все термины в одном месте: словарь от A до Z.
Официальные источники и дополнительная информация
- Федеральное министерство финансов: FAQ zur Reform der privaten Altersvorsorge
- Федеральное правительство: Reform private Altersvorsorge
- Бундестаг: решение об Altersvorsorgedepot (13-я календарная неделя 2026 года)
- Печатный документ бундестага Drucksache 21/4088 (PDF)
- Deutsche Rentenversicherung: сообщение о реформе
- Stiftung Warentest: Altersvorsorgedepot
- Verbraucherzentrale: Neues Altersvorsorgedepot: Chance oder Verkaufsfalle?